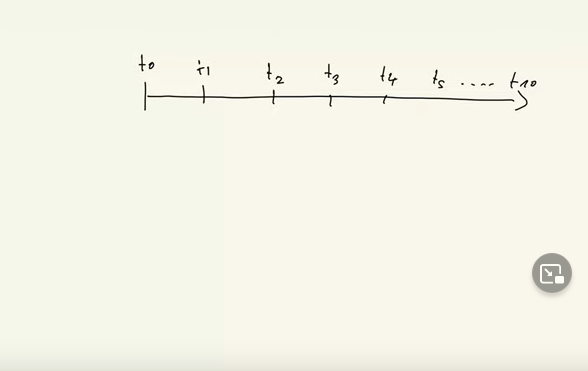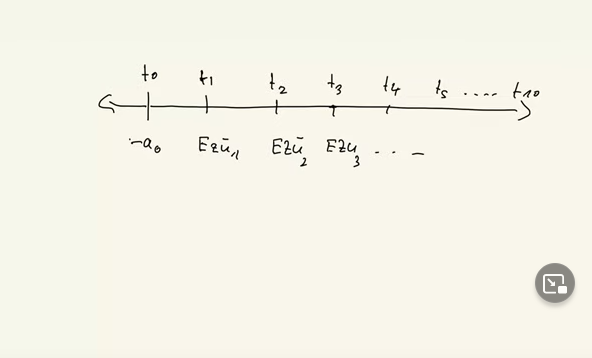Hallo und herzlich willkommen. Mein Name ist Marius Ebert. Ich bin Experte für leichtes und schnelles Lernen und möchte das letzte Video über das Panel fortsetzen. Wir haben schon gesehen im letzten Video: Ein Panel ist eine permanente Stichprobe. Das heißt, einfacher gesagt: Ein Panel ist eine Gruppe, eine Gruppe von privaten Haushalten oder Motorradfahrern oder Apotheken oder Lebensmitteleinzelläden oder, oder, oder…, und diese Gruppe wird laufend beobachtet. Und da treten zwei Probleme auf, nämlich
die sogenannte Panel-Sterblichkeit
und der Panel-Effekt.
Was bedeutet das?
Panelsterblichkeit kann den physischen Tod bedeuten von einem Mitglied des Panels, ist es aber in der Regel nicht, sondern Panelsterblichkeit bedeutet einfach, dass das Panel seine mengenmäßigen Zusammensetzungen verändert beziehungsweise vor allem reduziert, und das kann natürlich der Tod sein, das kann aber auch sein Umzug, das kann sein Heirat, ja, oder sonst irgendwas. Also irgendwas in der strukturellen Konstellation des Panels verändert sich.
Also wir haben eine Gruppe von Haushalten, die wir laufend befragen und beobachten, und jetzt ändert sich da was, zum Beispiel dass die Tochter auszieht und heiratet, oder dass der Sohn zur Bundeswehr geht. All das fällt unter Panelsterblichkeit. Das heißt: Nach einem gewissen Zeitraum ist das Panel in der ursprünglichen Zusammensetzung gestorben, und man muss es gewissermaßen neu aufsetzen.
Und der Paneleffekt ist einer unbewusste, eine unbewusste Verhaltensänderung. Das bedeutet: Wenn man unter dem Eindruck steht, beobachtet zu werden, ändert man auch unbewusst sein Verhalten. Wenn man zum Beispiel jeden Tag einträgt in eine Liste, was man eingekauft hat und das dann mal aufaddiert, da stellt man fest, dass man zum Beispiel viel mehr Geld für Zigaretten ausgibt als man so denkt. Oder für die Fernsehzeitung, dass die gar nicht unbedingt nötig ist, sondern dass hier auch die Tagesbeilage von der normalen Zeitung ausreicht, oder, oder, oder…
Also dass man sein Verhalten unbewusst ändert unter, oder in dem Bewusstsein, beobachtet zu werden, und dass man bestimmte Käufe unterlässt, weil man denkt: „Ach, die registrieren das, ja, das könnte peinlich sein…“ und solche Dinge, also Kondome oder solche Artikel, dass man die vielleicht nicht kauft, und das ist er Paneleffekt, wobei die Beobachtungsverfahren mittlerweile so geschickt sind von den großen Marktforschungsinstituten, dass der Paneleffekt im Grunde heute zu vernachlässigen ist.
Okay, das war’s. Wenn Sie sich für meine Arbeit interessieren, schauen Sie mal unter www.spasslerndenk.com. Mein Name ist Marius Ebert. Vielen Dank.
Lernen ohne Leiden – mein Name ist Dr. Marius Ebert. Seit mehr als 25 Jahren lernen Menschen durch meine Methode leichter und bestehen ihre Prüfung sicher. Meine Methode funktioniert schnell und sicher. Wenn Sie mehr darüber wissen wollen, dann klicken Sie bitte auf den Link unter diesem Video.
Hallo und herzlich willkommen. Mein Name ist Marius Ebert. In diesem Video möchte ich gerne einen Begriff klären, der da heißt „Organisationales Lernen“. Organisationales Lernen. Und das bedeutet offensichtlich, dass eine Organisation lernt. Warum? Warum? – Weil man – also die Frage ist: Warum? Weil man den Wandel als normal ansieht, Dass sich etwas ständig wandelt, sieht man heute als normalen Zustand an.
Das heißt: Man muss sich auf neue Gegebenheiten ständig einstellen. Das heißt: Man muss ständig lernen. Und dieser Wandel und dieses neue Bewusstsein, dass man sich also ständig wandeln muss, führt auch zu einer neuen Sichtweise, zu einer neuen Sichtweise auf den Begriff des Fehlers: Fehler, so sieht man das in einer Organisation, die sich dem Lernen, dem organisationalen, dem organisationalen Lernen verschrieben hat, sagt man:
Fehler sollte man entdecken,
man sollte sie korrigieren,
und man sollte Lösungen, Lösungen generieren aus den Erkenntnissen, die aus der Fehlerkorrektur entstehen.
Also ein ganz neuer Umgang: Fehler werden nicht mehr vertuscht, sondern Fehler werden als Hinweis genommen, um etwas zu lernen. Und, das bedeutet auch, dass Hierarchien, Hierarchien eine stark abnehmende Dynamik haben. Hierarchien nehmen ab, und Selbstorganisation nimmt sehr stark zu in einer solchen Organisation. Ja, das war’s schon wieder.
Wenn Sie mehr davon wollen, wenn Sie leichter und schneller lernen wollen, schauen Sie unter www.spasslerndenk-shop.com. Mein Name ist Marius Ebert. Dankeschön.
Hallo und herzlich willkommen. Mein Name ist Marius Ebert. Wir klären eine Prüfungsfrage, nämlich die Frage der Kontokündigung in der Beziehung Kunde zu Bank.
Wir müssen zwei Fälle unterscheiden:
einmal der Fall: Kunde kündigt,
oder: Bank kündigt.
Und hier gibt es nämlich eine unterschiedliche Regelung: Der Kunde kann sofort, mit sofortiger Wirkung kündigen, und die Bank muss dem Kunden eine Frist lassenvon einem Monat. So sind die Regelungen für die Kontokündigung in der Beziehung Kunde – Bank.
Ja, schauen Sie in meinen Shop www.spasslerndenk.com, wenn Sie Lernhilfen brauchen, wenn Sie die Bücher leid sind, wenn Sie gemerkt haben, dass Bücher viel Geld Kosten, wenig bringen. Schauen Sie mal. Es gibt etwas Besseres. Es gibt Videocoachings.
Herzlich willkommen. Mein Name ist Marius Ebert, und in diesem Video möchte ich ein bisschen mal was erklären zum Begriff Segmentierung. Die Segmentierung ist ein Begriff, der in das Marketing gehört, und zwar stellen wir uns mal folgende Ausgangssituation vor: Hier ist ein Unternehmer U. Dieser Unternehmer U steht zunächst einmal gegenüber einem Markt.
Dieser Markt besteht letztlich immer aus Menschen, die das Produkt kaufen, aber es können natürlich auch zunächst einmal Firmen sein. Es ist aber für den Begriff zunächst einmal egal. Zunächst einmal ist das eine sehr heterogene Figur, die er hier sieht, und jetzt kommt es einfach drauf an, wie so eine Art Rasterfahndung, seine Zielgruppe abzugrenzen, also zum Beispiel zu sagen: „Na, diese Gruppe könnte für mich in Frage kommen, und wenn ich dann hier noch einmal abgrenze, dann könnte es vielleicht diese Gruppe sein, und wenn ich hier noch ein Kriterium nehme, dann habe ich die hier, hier meine Zielgruppe“.
Ja, Segmentierung bedeutet: den Markt einteilen nach verschiedenen Kriterien, um Zielgruppen oder die Zielgruppe zu finden. Segmentierung ist Zielgruppenfindung. Darum geht es, und das ist natürlich ein ganz, ganz wichtiger Begriff im Marketing. Und diese Zielgruppenfindung sollte immer zu tun haben mit den Stärken des Unternehmens. Das heißt: Man sollte die Kriterien so wählen, dass man an Ende des Prozesses eine Zielgruppe gefunden hat, die von den Stärken dieses Unternehmers hier am besten profitieren kann.
Und das kann auch bedeuten, dass man andere Zielgruppen links liegen lässt. „Es allen recht getan ist eine Kunst, die niemand kann“, sagt man. Also es ist besser, eine Zielgruppe zu finden, die hundertprozentig passt, als viele, viele Leute ansprechen zu wollen, für die man ein Wischiwaschi-Profil hat. Ja, mit einem klaren Profil die Zielgruppe finden – darum geht es. Vielen Dank Marius Ebert.
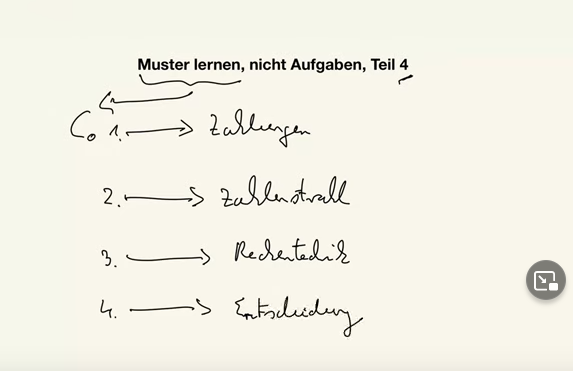
Willkommen zurück. Mein Name ist Marius Ebert. Ich setze jetzt mal voraus, weil wir schon in Teil vier sind, das Sie die anderen Teile geschaut haben. Ich will jetzt nichts mehr neu aufgreifen, sondern nur kurz sagen Muster lernen erkläre ich gerade am Beispiel des Kapitalwertes. Der Kapitalwert besteht im Prinzip aus vier Schritten, vier Mustern, von denen es Varianten gibt. Erstens der Kapitalwert arbeitet mit Zahlungen, nicht mit Kosten. Das ist ein Muster, das man erkennen muss.
Hier gibt es verschiedene Varianten, was man hier machen kann. Vielleicht mache ich hier noch ein spezielles Video. Einen guten Teil habe ich im Teil eins erklärt. Der zweite Schritt ist, dass man erkennt, dass man dann den Zahlenstrahl braucht als Ermächtigungsinstrument, um die Zahlenangaben zu verarbeiten. Als Drittes braucht man eine gewisse Rechentechnik, das heißt entweder man muss in einer Tabelle mit Zeilen Spalten Schema den entsprechenden Zinsungsfaktor finden oder man muss mit dem Taschenrechner operieren.
Das hat sich in den 25 Jahren, wo ich hier Leute schule, Leute zu Abschlüssen bringe wie Betriebswirt und Wirtschaftsfachwirt usw sind das so Modeerscheinungen Mal ist es der Taschenrechner, mal sind es wieder Tabellen als Hilfsmittel, mal ist es eine Formelsammlung. Wie auch immer. Ja, und als Viertes muss man dann ein Ergebnis, eine Entscheidung, das Ergebnis ist hier eine Entscheidung, muss man ableiten. So, und jetzt habe ich gesagt, ich habe Varianten des Zahlenstrahls erklärt. Ich habe mindestens eine Variante von Zahlungen erklärt.
Ich will in diesem Video ein bisschen was von Varianten zur Rechentechnik sagen. Das ist also das Thema des Videos Varianten sozusagen bei der Rechentechnik. Wenn wir uns jetzt mal unser Ermächtigungsinstrument, den Zahlenstrahl vornehmen, dann, wie ich in Teil drei erklärt habe, ist es in der Regel, aber nicht immer ausschließlich ist es T0 und alles, was sich dann abspielt, spielt sich rechts von T0 ab. Eine Variante von dieser Zahlenstrahlgeschichte habe ich im Teil drei erklärt.
So jetzt gibt es dann T1, es gibt T2, es gibt T3, es gibt aber möglicherweise auch noch T4, T5 und möglicherweise geht das hier bis T10 und das ist immer eine Frage, ist auch eine Variante eines Musters. Der Zahlenstrahl ist immer gleich, aber wie lang der ist, ist eine Frage der Variante der Aufgabenstellung. Wenn man das Muster erkannt hat, dass es um Zahlenstrahl geht, kann einem egal sein, ob der Zahlenstrahl auch mal in diese Richtung geht und ob der hier nur bis T gleich 3 geht oder bis gleich T10.
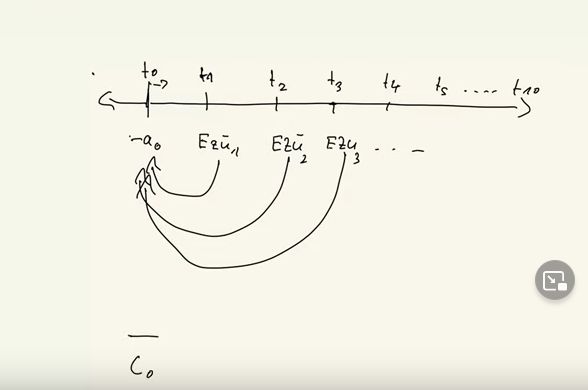
Das grundlegende Muster ist der Zahlenstrahl, der Rest sind Varianten. Nein, das meine ich damit Muster lernen, nicht Aufgaben. Na, da fliegen Sie nämlich aus der Bahn. Einmal haben Sie dann nur drei Perioden, dann beim nächsten Mal haben Sie zehn Perioden und dann wissen Sie wieder nicht, was los ist, weil Sie das Muster nicht verstanden haben. In T0 haben wir immer minus A0 die Auszahlung und dann sollten wir die Zahlen, die Zahlungen so verrechnen, dass wir dann entsprechend die Einzahlungsüberschüsse haben.
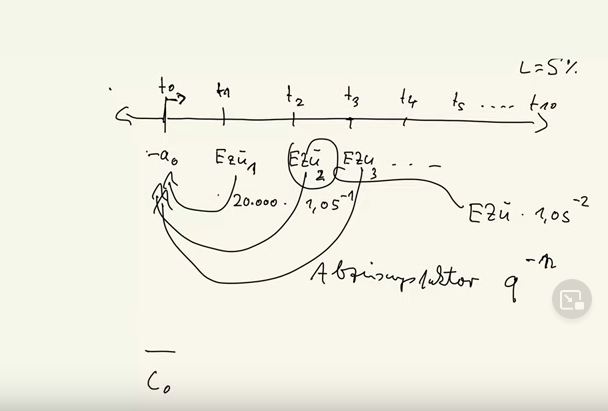
Einzahlungsüberschüsse 1, Einzahlungsüberschüsse 2, Einzahlungsüberschüsse von 3 und so weiter und so weiter. Genau habe ich es in den vorherigen Teilen erklärt. So, dann lautet das Prinzip alles auf T0 abzinsen, wenn sich alles nur rechts von T0 abspielt. Wenn wir mal was haben links von T0 müssen wir aufzinsen. Das heißt im Prinzip, wenn man genau formuliert, bedeutet Kapitalwert alles auf T0 zinsen entweder auf, selten aber kommt vor wesentlich abzinsen. Das heißt, dass wir abzinsen für eine Periode, dass wir abzinsen für zwei Perioden, dass wir abzinsen für drei Perioden, dann miteinander verrechnen.
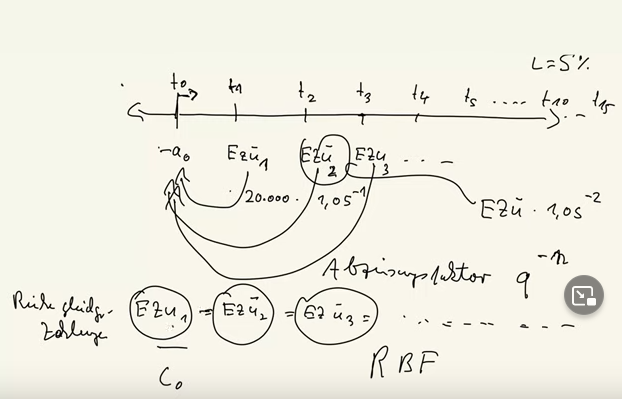
Dann hat man den Kapitalwert und dann kann man zur Entscheidung kommen. So, das ist Rechentechnik, welche Varianten gibt es hier. Der entscheidende Faktor ist zunächst einmal, wenn man rechts von T0 ist, ist der Abzinsungsfaktor. Und der Abzinsungsfaktor Q hoch -N Q gleich eins plus I. Das N ist dann jeweils hier ist es eins oder zwei oder drei und immer Minus davor. Das heißt, wenn hier jetzt zum Beispiel ein Einzahlungsüberschuss von, sagen wir, 20.000 steht Euro, also eine Geldeinheit, dann brauchen wir unseren Zinssatz I dieser Zinssatz I ist in der Regel angegeben, sagen wir, es ist 5 %, dann müssen wir die 2000 abzinsen mal 1,05 hoch -1 und den Einzahlungsüberschuss von Periode zwei müssen wir multiplizieren mit 1,05 hoch -2.
Das ist die Rechentechnik. Dafür muss man sich ein bisschen mit seinem Taschenrechner auskennen. Dann muss man wissen, was die Exponentialtaste ist und was die Vorzeichenwechseltaste ist, wenn man Plus und Minus umtauschen kann. Was ist die Variante? Die Variante ist, dass Einzahlungsüberschuss eins gleich Einzahlungsüberschuss zwei ist gleich Einzahlungsüberschuss drei und das Ganze über mindestens zehn oder 15 Perioden gleich bleibt.
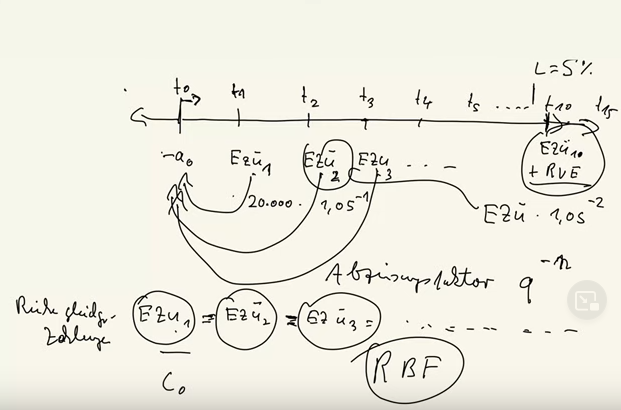
Dann haben wir eine Reihe gleich großer Zahlungen und Achtung die Rechenvariante, die ich jetzt erkläre, kann man nur anwenden, wenn das hier gilt ein Einzahlungsüberschuss 1, Einzahlungsüberschuss 2, Einzahlungsüberschuss 3 und alle Folgenden, mit denen man rechnet, gleichgroß sind. Ja, dann haben wir eine Rente. Und dann ist der entscheidende Faktor, der einfach Zeit spart, der Rentenbarwertfaktor.
Der Rentenbarwertfaktor. Ja, sonst muss man nämlich, sagen wir mal, das geht hier bis T15 muss man mich 15 Zahlen, 15 Einzahlungsüberschüsse einzeln abzinsen. Und da verliert man Zeit, wenn man die Variante erkennt, dass man, wenn man und nur wenn man eine Reihe gleich großer Zahlungen hat, das heißt, die Einzahlungsüberschüsse alle gleich sind. Dieses Gleichheitszeichen ist das Entscheidende und dann mit dem Rentenbarwertfaktor arbeiten kann und dann nur eine Rechenoperation hat statt 15, dann hat man die Variante erkannt, hat sie klug angewendet und hat Zeit gespart, während die, die die Aufgabe auswendig lernen, mal wieder völlig verloren sind und hier wahrscheinlich immens viel Zeit verlieren.
Ja, man kann sagen, je länger das hier geht, desto eher besteht bei der Aufgabenstellung eine Tendenz, diese Einzahlungsüberschüsse gleich hoch zu machen wenn natürlich der letzte Einzahlungsüberschuss nimmt, waren es in 10 Perioden und in Periode 10 kommt dann noch zu Einzahlungsüberschuss 10, der gleich groß ist wie Einzahlungsüberschuss 9 und der wiederum gleich groß ist wie alle vorherigen. Kommt dann noch der Restverkaufserlös dazu, dann hat man hier Einzahlungsüberschuss von 10 genauso groß wie die anderen plus den Restverkaufserlös.
Dann kann man gleichwohl für 9 Perioden mit dem Barwertfaktor arbeiten und das hier separat für 10 Perioden abzinsen, dann hat man trotzdem sehr viel Zeit gespart. Man hat dann zwei Rechenoperationen, weil man das Prinzip verstanden hat. Kann man hier den ökonomischen Weg wählen, was die Rechenoperationen angeht. Aber das gilt wieder nur, wenn man verstanden hat Muster lernen, nicht Aufgaben. Alles Gute Marius Ebert
Willkommen zurück. Wir sind bereits in Teil drei meiner Serie darüber, dass man Muster lernen sollte. Lernen heißt entsprechend meiner Methode verstehen, vertiefen und dann auch verwenden. Und eben nicht Aufgaben, wenn Sie Aufgaben auswendig lernen, führt das oder ist das ein Akt schon der Verzweiflung und führt in der Prüfung zu noch mehr Verzweiflung, weil Sie versuchen, die Aufgabe als Muster zu verwenden, und das geht schief. Ich habe es in den anderen Teilen ausführlich erklärt.
Mein Beispiel für dieses Lernen von Mustern ist der Kapitalwert als dynamisches Verfahren. Das habe ich in Teil zwei auch noch mal ausführlicher erklärt. Wir haben gesehen, der Kapitalwert zeigt im Prinzip vier Schritte. Das sind vier Muster, die wir erkennen sollten. Das Erste ist, es geht beim Kapitalwert immer um Zahlungen. Das habe ich im Teil zwei noch sehr ausführlich erklärt. Dann kommt der Zahlenstrahl. Ich nenne das im Rahmen meines Systems immer das Ermächtigungsinstrument. Viele Verfahren, viele Prüfungsaufgaben haben das, was ich nenne Ermächtigungsinstrumente.
Wenn man das Ermächtigungsinstrument erkennt, kann man diese Punkte sich holen. Ja, der Zahlenstrahl ist das Ermächtigungsinstrument des Kapitalwerts. Dann kommt Rechentechnik. Und dann kommt die Entscheidung, die wir ableiten. So Zahlungen habe ich ausführlich erklärt. Jetzt will ich noch mal eingehen auf bestimmte Varianten, die passieren können, wenn es um den Zahlenstrahl geht. Dazu habe ich im ersten Teil schon was gesagt, aber hier noch einmal ein bisschen ausführlicher.
Wenn man das Muster erkannt hat, dann kann man die Varianten erkennen. Ja, das ist der Grund, warum das Lernen von Aufgaben zur Verzweiflung führt. Weil jede kleine Variante denjenigen, der das tut, sofort aus der Bahn schmeißt. Wer aber das Muster erkennt, der kann sehen, dass hier das Muster zwar da ist, aber ein bisschen variiert. Und das habe ich schon erklärt bei den Zahlungen. Zahlenstrahl was kann man hier als Varianten des grundlegenden Musters machen in den Prüfungsaufgaben?
Schauen wir uns das noch einmal an. Das Ermächtigungsinstrument ist also der Zahlenstrahl, der in der Regel von links nach rechts geht. Hier in der Regel bei T0 beginnt und dann T1, T2, T3 es kommt drauf an. Also wie viele Perioden es hier gibt das ist eine Frage der Aufgabenstellung. Na, das kann auch mal hier bis T10 gehen oder so etwas. Und wir haben gesehen, dass wir dann hier A0 zuordnen müssen, dem Zeitpunkt T0. Das ist ein Minus.
Dann die Einzahlung eins, also von der Periode eins minus die Auszahlungen von eins, die Einzahlungen von zwei minus die Auszahlung von zwei und die Einzahlung von drei minus die Auszahlung von drei. Wir haben gesehen, dass, wenn wir das verrechnen, zu den Einzahlungsüberschüssen kommen, und zwar Einzahlungsüberschüsse 1 für Periode 1, dann Einzahlungsüberschüsse 2 für Periode 2, Einzahlungsüberschüsse 3 für Periode drei, dass in der Regel ein Plus davorsteht, aber nicht immer zwingend. Das ist eine Variante.
Ich habe es im ersten Teil schon erklärt. Es kann sein, dass diese Größe hier Mal größer ist als diese Größe, dann entsteht ein Minus. Dann steht also hier ein Minus. Das kann sein, obwohl wir von Einzahlungsüberschüssen reden. Ist ein bisschen widersprüchlich, aber kann vorkommen. Das ist eine Variante, die möglich ist und die uns nicht aus der Bahn schmeißen sollte. Jetzt gibt es noch eine andere Variante, und zwar jetzt, ich sagte vorhin schon, in der Regel geht das alles bei T0 los. Was ist denn, wenn man die Prüfungsaufgaben das Muster mal so variiert, dass man das Ganze nicht bei T0 losgehen lässt, sondern bei T-1?
Das heißt, vor dem eigentlichen Beginnen T0 haben wir noch eine Periode, wo wir, wenn wir in T0, das ist der Zeitpunkt T0, die Maschine kaufen für minus A0 das ist die Anschaffungsauszahlung von, sagen wir – 50.000 €, wenn wir in T-1 für diese Maschine, die wir dann eine Periode später kaufen, ein Fundament bauen müssen, damit die Maschine richtig stehen kann und dafür haben wir nochmal Anschaffungsauszahlung von eine Zahl zu sagen -3000. Und hier A0 sei -50.000.
Und dann kommen die Einzahlungsüberschüsse. Ja, plus was weiß ich denn 32.000, -1000 plus 60.000. Zahlen habe ich mir gerade ausgedacht. Nur damit wir Zahlen haben. Ich habe mir die Zahlen gerade ausgedacht. So die Variante liegt jetzt hier, dass wir nämlich nicht in T0 starten, wie normalerweise üblich. Jetzt wissen wir von dem normalen Muster, dass wir alles auf T0 abzinsen müssen. Aber Achtung, jetzt kommt die Variante, wir müssen alles auf T0 zinsen und für alles, was rechts von T0 steht, ist der Vorgang eine Abzinsung.
Und für das, was links von T0 steht, ist der Vorgang raten Sie mal eine Aufzinsung. Wenn wir also sagen, dass Muster beim Kapitalwert ist, dass wir die Einzahlungsüberschüsse der dann folgenden Perioden auf T0 abzinsen müssen, dann ist der Satz richtig. Wenn wir aber die Variante mit einbeziehen, dann heißt Kapitalwert im Grunde alle Zahlungen, egal ob nach T0 oder vor T0 müssen auf T0 gezinst werden. Das heißt, wir müssen diese 3000, diese -3000 für eine Periode aufzinsen, während wir diese plus 32.000 für eine Periode abzinsen müssen.
Dann kriegen wir hier Werte. Ja, und die müssen wir alle mit der Anschaffungsauszahlung von -50.000 verrechnen. Dann kommt der Kapitalwert da raus und dann kommt der vierte Schritt. Dann kommt die Entscheidung, je nachdem, ob der Kapitalwert positiv, gleich Null oder negativ ist. Das ist dann der vierte Schritt. So, das ist eine Variante, die man mit dem Zahlenstrahl machen kann. Üblich ist und in 95 % der Aufgaben kommen auch immer Zahlungen, die rechts von T0 liegen.
Aber auch das habe ich schon mehrfach gesehen. Kann mal vorkommen, dass man eine Zahlung links von T0 ansetzt und jetzt wissen Sie, wie Sie mit dieser Variante umgehen können. Es ist die Variante eines Musters. Wenn man das Muster verstanden hat, kann man mit der Variante umgehen. Wenn man keine Muster verstanden hat, sondern Aufgaben auswendig gelernt hat, dann schmeißt man das völlig aus der Bahn hier. Ja, ich glaube, jetzt spätestens ist deutlich, was ich meine, wenn ich sage Muster lernen, nicht Aufgaben. Alles Gute Marius Ebert
Willkommen zurück. Mein Name ist Marius Ebert. Willkommen zu Teil zwei meiner Serie „Muster lernen, nicht Aufgaben“. Ich fasse kurz zusammen, wenn Sie Aufgaben auswendig lernen, dann sind Sie in der Regel in der falschen Lehrveranstaltung beim falschen Anbieter gewesen. Und irgendwann in Ihrer Verzweiflung, weil die Prüfung näherrückt, fangen Sie an, sich die Prüfungen der letzten 100 Jahre zu kaufen, zu kopieren, irgendwie zu organisieren und fangen an, Aufgaben auswendig zu lernen.
Das ist ein Akt der Verzweiflung und das können Sie sich auch sparen, denn die ganzen Schmerzen, die dieses Auswendiglernen verursacht, bringen Ihnen in der Prüfung keine Punkte. Sie hoffen dann auf eine komplette Übereinstimmung von Ihren auswendig gelernten Aufgaben. Sie versuchen, die Aufgabe als Muster zu verwenden und versuchen, ein Muster zu erkennen, eine Ähnlichkeit, eine Analogie. Das geht schief. Ja, Muster lernen, nicht Aufgaben.
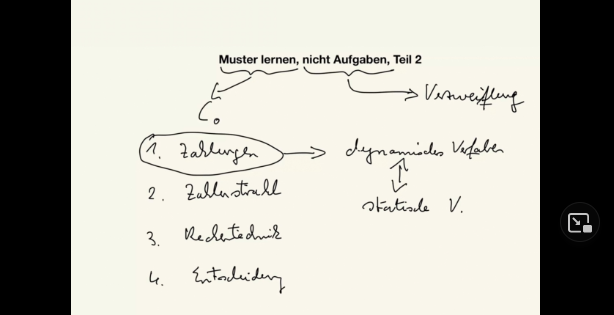
Und ich habe es erklärt im ersten Teil, den ich empfehle zu schauen, wenn Sie hier einsteigen, schauen Sie auf den ersten Teil. Auch damit ich jetzt nicht alles wiederholen muss hier. Ich habe es erklärt am Beispiel von C0 vom Kapitalwert. Ich mache es noch mal ganz kurz die wesentlichen Elemente. Wir haben gesehen, erstens, wir müssen erkennen, der Kapitalwert arbeitet mit Zahlungen. Zweitens unser Ermächtigungsinstrument ist dann der Zahlenstrahl. Das sind so Ermächtigung- und Ordnungsinstrument, wodurch wir die Zahlung auf die Reihe bringen.
Das Dritte ist Rechentechnik. Das bedeutet, man muss ein bisschen mit dem Taschenrechner umgehen können oder man hat als Hilfsmittel Tabellen. Das gibt es auch mal immer wieder. Das geht so phasenweise. Manchmal findet man da so eine Formelsammlung mit Tabellen. Dann kann man da gucken dieses Jahr dieser Aufzinsungsfaktor hin und her. Oder man sagt eben, der Taschenrechner ist zugelassen. Das also ich mache das hier seit über 25 Jahren jetzt.
Da gibt es immer mal wieder so Moden, dass man entweder den Leuten Tabellen gibt mit Jahren und Zinssätzen und Sie dann den entsprechenden Auf- oder Abzinsungsfaktor oder Rentenbarwertfaktor, was immer da ermitteln müssen. Oder man lässt den Taschenrechner als Hilfsmittel zu. Und das Vierte wollte ich sagen, das Vierte, was man dann ableitet, ist das Ergebnis. Das Ergebnis ist eine Entscheidung. Beim Kapitalwert ist es die Investitionsentscheidung entweder für die Sachinvestition oder Finanzinvestition oder es gibt natürlich die Variante, dass man zwei Sachinvestitionen vergleicht.
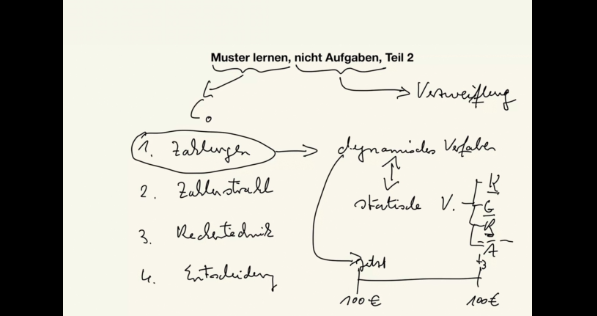
So, jetzt habe ich versprochen, dass ich noch einmal erkläre, warum sind es hier erstens Zahlungen? Nun der Kapitalwert ist ein sogenanntes dynamisches Verfahren, ein dynamisches Verfahren der Investitionsrechnung. Was ist der Gegensatz? Ist Spiel, das immer wieder vorkommt Dynamik, Statik quantitativ, qualitativ. Das sind Dinge, die immer wieder vorkommen. Hier haben wir mal zur Abwechslung dynamisch. Es gibt auch statische Verfahren. Ja, statische Verfahren.
Das ist Kostenvergleichsrechnung, Gewinnvergleichsrechnung, Rentabilitätsrechnung, Amortisationsrechnung. Das sind die statischen Verfahren. Aber wir wollen jetzt gar nicht in Details gehen, sondern müssen den Grundsatz verstehen Muster, Muster, Grundsätze, Grundsätzlichkeiten verstehen. Darauf kommt’s an, und dann kann man mit Varianten umgehen. Dann schmeißen einen Varianten nicht aus der Bahn. Das passiert immer nur, wenn man Aufgaben auswendig lernt.
So also was ist das Grundprinzip? Was ist der grundlegende Unterschied? Die dynamischen Verfahren interessieren sich dafür, wann Zahlungen anfallen, weil Sie den Unterschied im zeitlichen Anfall einer Zahlung über Zinsen berücksichtigen können. Und das können die statischen Verfahren eben nicht. Die statischen Verfahren tun praktisch so, als wäre alles so in einer Periode. Und wann das Geld kommt und wann das Geld abfließt, spielt keine Rolle. Also kann man es mal einfach formuliert ausdrücken.
Die statischen Verfahren interessieren sich nicht für den zeitlichen Anfall einer Zahlung. Die dynamischen Verfahren interessieren sich für den zeitlichen Anfall einer Zahlung. Und weil die statischen Verfahren sich nicht für den zeitlichen Anfall einer Zahlung interessieren, benutzen sie den Begriff Zahlung überhaupt nicht, sondern arbeiten mit Begriffen wie Kosten und Gewinn, was ja nur Verrechnung ist. Wenn man also Kosten mit auf der anderen Seite Erträgen verrechnet, dann kommt man zu Gewinn oder Betriebsergebnis.
Hier heißt es eben Gewinn. Wenn man das ganze noch in Beziehung setzt zum z. B. investierten Kapital, dann ist man bei Rentabilität erst mal bei Rentabilitätsrechnung. Ja, Amortisationsrechnung bildet hier so ein bisschen eine Ausnahme, weil das Ergebnis hier auch das andere ist. Von der Amortisationsrechnung ist das Ergebnis ein bestimmter Zeitpunkt, wann sich eine Investition amortisiert hat. Das ist also ein klein bisschen was anderes. Aber generell interessieren sich die statischen Verfahren nicht dafür, wann Zahlungen zufließen oder abschließen.
Und die dynamischen Verfahren interessieren sich verstärkt dafür, weil 100 € jetzt 100 € in drei Jahren einen Unterschied machen. Ob Sie 100 € jetzt haben oder 100 € in drei Jahren erst bekommen, macht einen Unterschied. Diesen Unterschied kann man mathematisch ausdrücken über Zinsen. Und das ist sozusagen das Lebenselixier der dynamischen Verfahren. Dynamische Verfahren können abbilden den Unterschied zwischen 100 € jetzt ja 100 € oder am Ende von T3. Jedes kleine Kind ab, sagen wir mal fünf Jahren weiß, dass das einen Unterschied macht.
Nur dass 100 € jetzt besser sind als 100 €, die ich erst in drei Jahren bekomme. Und man kann nicht nur sagen, das ist besser, sondern man kann, wenn man einen bestimmten Zinssatz unterstellt, den Unterschied präzise berechnen. Und genau das tun die dynamischen Verfahren. Und deswegen arbeiten dynamischen Verfahren mit Zahlungen und nicht mit Kosten. Das ist die Antwort auf diese Frage. Und auch das wieder verstehen bedeutet ein Muster verstehen. Bei den dynamischen Verfahren geht es um Zahlungen. Bei den statischen Verfahren geht es im Wesentlichen um Kosten.
So kann man einfach sagen. Warum der Unterschied zwischen Kosten und Zahlung? Warum einmal eine eher betriebliche Werteverzehrbetrachtung? Kosten sind betrieblicher Werteverzehr und warum eine rein zahlungsorientierte Betrachtung? Ja, denn sie wissen, dass Kosten ist betrieblicher Werteverzehr und das kann unabhängig von Zahlungen passieren, zum Beispiel Abschreibungen. Abschreibungen sind eindeutig keine Zahlungen, keine Auszahlungen beim Wertverzehr. Die dynamischen Verfahren betrachten nicht die Abschreibung, sondern sie betrachten die Anschaffungsauszahlungen und eben nicht die Abschreibung.
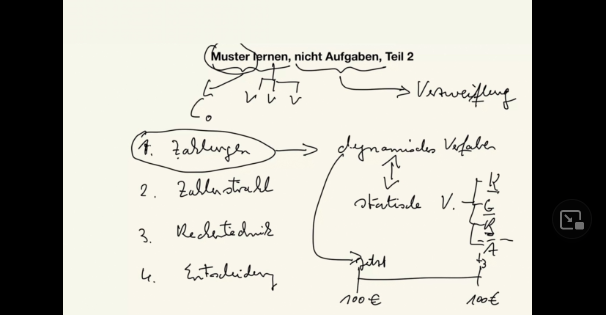
Und so, das ist der Grund und das ist das Muster. Das ist das Grundmuster sind Grundprinzipien, Grundelemente, die immer mal wieder ein klein bisschen variiert werden können. Aber es kommt immer wieder vor. Es ist immer wieder das zentrale Element im ersten Schritt, dass man bei den dynamischen Verfahren mit Zahlungen arbeitet. Wenn man dieses Muster verstanden hat Musterlernen, nicht Aufgaben. Vielleicht sollte ich sagen Muster verstehen und dann lernen. Sie wissen, meine Methode besteht aus Verstehen, Vertiefen, Verwenden. Das meine ich mit Lernen.
Das ist das Lernprozessverstehen, also Muster verstehen, dann sich einprägen auch und dann natürlich auch in der Praxis umsetzen, in der Prüfung wie in der beruflichen Praxis. Das meine ich, wenn ich sage Muster lernen, nicht Aufgaben. Wer Aufgaben lernt, der sieht das alles nicht. Er, der begreift noch nicht mal, dass er bei einer Aufgabe mit Kosten agiert, weil er im Bereich der statischen Verfahren ist, zum Beispiel hier. Und bei einer anderen Aufgabe mit Zahlungen arbeitet. Das begreift er nicht, das sieht er gar nicht.
Wenn man Aufgaben auswendig lernt, sieht man das gar nicht. Muster lernen heißt also auch Strukturen. Strukturen verstehen, vertiefen, verwenden, Strukturen verstehen, vertiefen, verwenden. Das ist eine Struktur. Es gibt dynamische Verfahren Kapitalwert, interner Zinsfuß, Annuität. Im Grunde alles Varianten vom Kapitalwert. Das sind die dynamischen Verfahren. Es gibt statischen Verfahren Kostenvergleich, Reingewinn, Vergleichsrechnung, Rentabilitätsrechnung, Amortisationsrechnung.
Das ist eine Struktur. Hier gibt es vier. Hier gibt es drei im Wesentlichen. Ja, das ist eine Struktur. Strukturen sollte man lernen, verstehen und dann tatsächlich sich einprägen. Lernen heißt dann ja auch sich einprägen. Muster sollte man verstehen und dann lernen, verstehen, vertiefen. Vertiefen heißt sich einprägen. Von mir aus auch auswendig lernen. Ja, es besteht überhaupt nichts dagegen zu sagen. Wenn sich einprägen dynamisch Verfahren, heißt das, das und das statische Verfahren ist das, das, das und das.
Das lohnt sich auswendig zu lernen. Ja, weil Sie dann eine Struktur haben und die Dinge einordnen können und wissen, hier geht es Zahlungen. Und wenn Sie jetzt hier in dem Film sind, dann geht es Kosten, weil das Ding Kostenvergleichsrechnung heißt. So, das ist also das, was ich gerade versprochen habe, dass ich noch mal erklären möchte, warum es hier um Zahlungen geht.
Jetzt möchte ich im nächsten Teil eine Variante erklären, hier im Bereich des Zahlenstrahls, also es kommt noch ein Teil drei und vielleicht sage ich auch noch was zur Rechentechnik. Ja, auch da, obwohl wenn man bis da ist, wenn man bis hier ist, sollte es eigentlich keine Schwierigkeiten mehr bereiten. Aber auch da sage ich vielleicht noch mal was dazu. Denn auch da gibt es natürlich ein paar Varianten. Also bis gleich.