Herzlich willkommen. Mein Name ist Marius Ebert, und heute geht es um Tipps zum Aufbau Ihrer Projektarbeit. Also Aufbau der Projektarbeit. Gemeint ist hier vor allem eine Projektarbeit in Betriebswirtschaftslehre, eine Projektarbeit vor der Industrie- und Handelskammer zum Beispiel, also eine praxisbezogene Arbeit, denn das ist eine Projektarbeit: eine praxisbezogene Arbeit.
Gliederung der Projektarbeit (Betriebswirt/in IHK Aufbau der Projektarbeit)
Und Aufbau bedeutet ja: Wie bauen Sie Ihre Gliederung auf? Aus welchen Kernelementen besteht Ihre Arbeit.
Und als ersten Gliederungspunkt zu nehmen bietet sich an das Unternehmen vorzustellen. Denn es ist eine praxisbezogene Arbeit, also eine Arbeit, die in einem Unternehmen abläuft, ein Veränderungsprozess in einem Unternehmen, und zu diesem Unternehmen schreiben Sie die Branche, Sie schreiben die Mitarbeiterzahl, Sie schreiben den Umsatz und gegebenenfalls, wenn es zu Ihrem Thema passt, auch noch die Struktur, also wie ist das Unternehmen aufbauorganisatorisch oder ablauforganisatorisch aufgebaut. Das hängt vom Thema der Arbeit ab. Müssen Sie den Namen des Unternehmens nennen? Nein, Sie können das auch Unternehmen X, Y oder Z nennen. Aber diese drei Angaben braucht der Prüfer, um das einordnen zu können, um Ihre Arbeit einordnen zu können.
Als zweites können Sie fokussieren auf das Problem, das Sie haben, denn Ihre Projektarbeit ist ja die Lösung eines konkreten praktischen Problems, das heißt Sie stellen das Problem in den Mittelpunkt Ihres zweiten Gliederungspunktes.
Als drittes können Sie den gewünschten Soll-Zustand schildern, denn das Problem ist ja nichts anderes als der Ist-Zustand – wir können das hier auch Ist-Zustand nennen unter 2. –, das dritte ist dann der Soll-Zustand.
Das vierte sind dann Ihre Aktionen, was immer die Aktionen Ihrer Arbeit sind. Vielleicht ist es ein Kriterienkatalog, den Sie ableiten, oder vielleicht ist es ein Ablaufplan, den Sie entwickeln. Ihre Aktionen.
Und dann können Sie fünftens Ihre Entscheidung ableiten.
Das müssen Sie jetzt natürlich noch ein wenig auf Ihr konkretes Thema anpassen; nicht immer passt es genau. Aber von der Grundstruktur läuft es tendenziell so, dass Sie hier unter zweitens den Ist-Zustand darstellen, den Soll-Zustand — „Da will ich hin…“, dann „Wie komme ich dahin?“, das wäre Punkt viertens, und fünftens die Entscheidung oder auch das Ergebnis Ihrer Arbeit: Sie leiten das Ganze nochmal in einem kurzen Antwortsatz her, ja, bringen das Ganze zu einem Resümee. Sie können auch „Resümee“ nennen hier unter fünftens.
Ja, so ungefähr könnte es laufen für Sie.
Ein ausführliches Coaching, Video-Coaching zu diesem Thema finden Sie unter spasslerndenk.com.
Herzlich willkommen. Mein Name ist Marius Ebert. Und heute geht es um eine Hilfe zur Einleitung zur Projektarbeit, also: Projektarbeit Einleitung. Ich meine damit Projektarbeiten zum Betriebswirt/in IHK zum Beispiel, zum Technischen Betriebswirt/in IHK, zum Controller/in IHK und so weiter. Aber natürlich auch andere Projektarbeiten, da ist die Struktur relativ ähnlich. In der Einleitung erwartet man vor allem zwei wesentliche Dinge: Das eine ist, man erwartet eine Vorstellung des Unternehmens, in dem die Projektarbeit, das Projekt stattfindet.
Der Prüfer möchte einfach eine Einordnung haben: Ist das ein kleines mittelständiges Unternehmen, ein KMU, oder ein Global Player? Ja, das ist, das macht schon einen Unterschied für die Einordnung, denn bei einem Global Player erwartet man andere Dinge als bei einem KMU, einem kleinen mittelständischen Unternehmen. Im Wesentlichen erwartet man drei Punkte hier, das heißt Sie schildern die Branchen, in denen sich das Unternehmen bewegt, das heißt konkret: Was macht das Unternehmen? Dann die Mitarbeiterzahl, das ist für die Einordnung einfach wichtig, und den Umsatz.
Das sind so die drei wesentlichen Dinge, die man wissen muss, um die Arbeit einordnen zu können. Und dann, wenn es für die Arbeit angezeigt ist, aber hier wäre ich ein bisschen zurückhaltend, noch die Struktur, also die Aufbau- und vielleicht auch die Ablauforganisation des Unternehmens. Hier entscheiden Sie bitte, ob das für die vorliegende Arbeit wichtig ist oder nicht wichtig ist. Das kann man nicht allgemein sagen. Diese drei Dinge sind auf jeden Fall hier, Branche, Mitarbeiterzahl, Umsatz, auf jeden Fall gut und hilfreich. Müssen Sie den Namen des Unternehmens nennen? – Nein, müssen Sie nicht. Sie können natürlich das Unternehmen einfach X oder Y oder Z nennen. Ja, Sie müssen also den wahren Namen nicht nennen.
Und das zweite, was man erwartet in der Einleitung, ist Ihr Thema: Was wollen Sie? Das heißt: Man erwartet von Ihnen eine Eingrenzung Ihres Themas. Was steht im Mittelpunkt Ihrer Arbeit? Was ist das Ziel Ihrer Arbeit? Und, gegebenenfalls, auch eine Ausgrenzung, das heißt: Was machen Sie nicht? Also hilfreich sind Sätze, drücken Sie es dann positiv aus: Diese Arbeit konzentriert sich .., Diese Arbeit fokussiert auf …, und andere Dinge sind nicht Gegenstand dieser Arbeit. Also grenzen Sie Ihr Thema genau ein. Je präziser Sie das hier tun, desto klarer für Sie, was Sie genau wollen. Ja, viele Arbeiten scheitern daran, dass die Leute nicht genau wissen, was sie wollen. Ja, es hilft also vor allem Ihnen, und es hilft auch den Prüfern, dem Prüfer, den Bewertungsmaßstab zu finden. Denn denken Sie daran, schauen Sie auch in die anderen Videos: Ihre Themenauswahl, Ihre Themenformulierung gibt den Bewertungsmaßstab vor.
Ja, das war’s zu diesem Thema, zur Einleitung der Projektarbeit. Komplette Hilfen, Videocoachings finden Sie unter spasslerndenk.com. Mein Name ist Marius Ebert.
Herzlich willkommen. Mein Name ist Marius Ebert. Und heute geht es um Tipps zum Aufbau Ihrer Projektarbeit. Also: Aufbau der Projektarbeit. Gemeint ist hier vor allem eine Projektarbeit in Betriebswirtschaftslehre, eine Projektarbeit vor der Industrie- und Handelskammer zum Beispiel – also eine praxisbezogene Arbeit, denn das ist eine Projektarbeit: eine praxisbezogene Arbeit. Und Aufbau bedeutet ja: Wie bauen Sie Ihre Gliederung auf? Aus welchen Kernelementen besteht Ihre Arbeit?
Und als ersten Gliederungspunkt zu nehmen bietet sich an das Unternehmen vorzustellen. Denn es ist eine praxisbezogene Arbeit, also eine Arbeit, die in einem Unternehmen abläuft, ein Veränderungsprozess in einem Unternehmen, und zu diesem Unternehmen schreiben Sie die Branche, Sie schreiben die Mitarbeiterzahl, Sie schreiben den Umsatz und gegebenenfalls, wenn es zu Ihrem Thema passt, auch noch die Struktur, also wie ist das Unternehmen Aufbau-organisatorisch oder Ablauf-organisatorisch aufgebaut. Das hängt vom Thema der Arbeit ab. Müssen Sie den Namen des Unternehmens nennen? – Nein, Sie können das auch „Unternehmen X, Y oder Z“ nennen. Aber diese drei Angaben braucht der Prüfer, um das einordnen zu können, um Ihre Arbeit einordnen zu können.
Als zweites können Sie fokussieren auf das Problem, das Sie haben, denn Ihre Projektarbeit ist ja die Lösung eines konkreten praktischen Problems, das heißt Sie stellen das Problem in den Mittelpunkt Ihres zweiten Gliederungspunktes. Als drittes können Sie den gewünschten Soll-Zustand schildern, denn das Problem ist ja nichts anderes als der Ist-Zustand – wir können das natürlich auch „Ist-Zustand“ nennen hier unter zweitens –, das dritte ist dann der Soll-Zustand. Das vierte sind dann Ihre Aktionen, was immer die Aktionen Ihrer Arbeit sind. Ja, vielleicht ist es ein Kriterienkatalog, den Sie ableiten, oder vielleicht ist es ein Ablaufplan, den Sie entwickeln – Ihre Aktionen. Und dann können Sie fünftens Ihre Entscheidung ableiten.
Das müssen Sie jetzt natürlich noch ein bisschen auf Ihr konkretes Thema anpassen. Nicht immer passt es genau. Aber von der Grundstruktur läuft es tendenziell so, dass Sie hier unter zweitens den Ist-Zustand darstellen, den Soll-Zustand – „Da will ich hin…“, dann „Wie komme ich dahin?“, das wäre Punkt viertens, und fünftens die Entscheidung oder auch das Ergebnis Ihrer Arbeit. Sie leiten das Ganze noch einmal in einem kurzen Antwortsatz her, ja, bringen das Ganze zu einem Resümee. Sie können das auch „Resümee“ nennen hier unter fünftens.
Ja, so ungefähr könnte es laufen für Sie.
Ein ausführliches Coaching, Video-Coaching zu diesem Thema finden Sie unter spasslerndenk.com.
Hallo. Mein Name ist Marius Ebert. Und in diesem Video geht es um den Begriff Forfaitierung. Und dieser Begriff gehört in den Bereich internationale Wirtschaftsbeziehungen. Also beim Betriebswirt/in IHK ist das zum Beispiel hier eingeordnet. Es hat etwas mit internationalen Wirtschaftsbeziehungen zu tun. Und zwar folgende Struktur: Wir haben hier eine Partei A, und wir haben hier eine Partei B. Und die tun was miteinander. Das ist also das Bild zunächst.
Und zwar die erste Partei heißt „Forfaitist“. Klingt ein bisschen komisch, ist nichts anderes als der Exporteur. Das ist der, der Ware liefert und Geld bekommt. Das ist der Forfaitist in dem Spiel. Und der Partner ist der „Forfaiteur“, der Forfaiteur. Und dieser Forfaiteur, der kauft nun Forderungen an. Das heißt aus Sicht des Forfaitisten: Verkauf von Forderungen. Verkauf von Forderungen. Der Forfaitist verkauft seine Forderung an einen Forfaiteur. Und dieser Forfaiteur übernimmt, er übernimmt das Ausfallrisiko. Also das Risiko, dass der Kunde des Exporteurs nicht zahlt, wird vom Forfaiteur übernommen.
Mit anderen Worten: Forfaitierung, Forfaitierung ist gleich echtes Factoring im Export, ja, und was Factoring ist, das ist in dem anderen Video erklärt. Schauen Sie auch da. Forfaitierung ist echtes Factoring. „Echtes“ heißt: Das Ausfallrisiko wird übernommen. Das Ausfallrisiko wird übernommen. Das ist echtes Factoring, und im Export heißt das Ganze Forfaitierung. Das war’s schon wieder.
Schauen Sie unter spasslerndenk.com, wenn Sie zum Beispiel ein schneller Weg zum Betriebswirt/in IHK interessiert, und unter spasslerndenk.com für meine Lernhilfen.
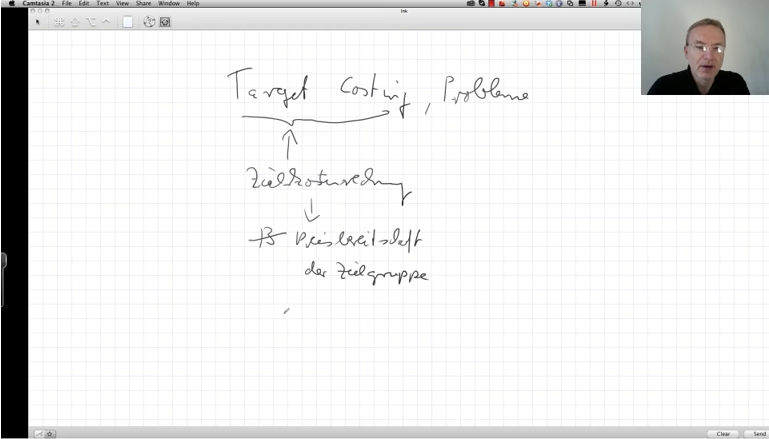
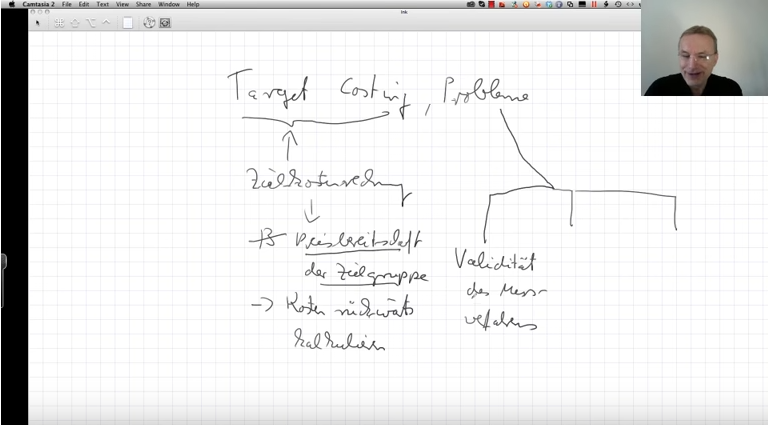
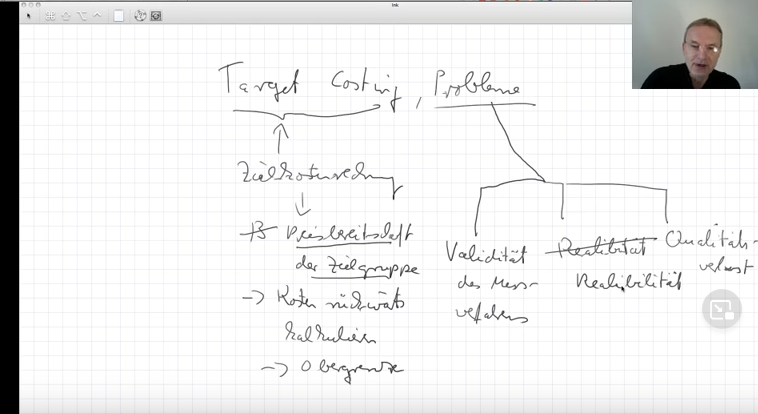
Hallo. Mein Name ist Marius Ebert. In dieser Videoserie erkläre ich einen Begriff aus dem Betriebswirt/in IHK beziehungsweise beantworte eine Frage. Es geht um Target Costing. Und zwar geht es hier um Probleme, die wir darstellen sollen. Zunächst einmal: Was dies Target Costing? – Target ist Zielkostenrechnung, und das bedeutet: Das klassische Vorgehen der Kostenrechnung, dass man mit den eigenen Kosten anfängt, wird gewissermaßen umgedreht. Zielkostenrechnung heißt, dass man ausgeht von der Preisbereitschaft der Zielgruppe. Preisbereitschaft der Zielgruppe, und dann danach die Kosten rückwärts kalkuliert. Das ist so im Wesentlichen das Vorgehen.
Das heißt man, man geht von der Preisbereitschaft der Zielgruppe aus, zieht dann die Gewinnerwartung, also den, den gewünschten Gewinn besser gesagt, den gewünschten Gewinnt zieht man ab, und dann hat man Obergrenzen für die verschiedenen Kostenbereiche. Für die Materialkosten, für die Fertigungskosten, für die Verwaltungskosten, für die Vertriebskosten leitet man dann Obergrenzen ab, die man nicht überschreiten darf. Das ist das Vorgehen. Aber das Thema dieses Videos ist nicht das Vorgehen, sondern die Probleme dabei. Und ich sehe so im Wesentlichen drei Probleme.
Das eine ist die Sache mit der Preisbereitschaft der Zielgruppe: Wie will man die herausfinden? Das heißt: Ich stelle hier die Frage nach der Validität des Messverfahrens. Misst das Verfahren das, was es zu messen vorgibt? Das ist die Frage der Validität. Zum Beispiel können wir die Preisbereitschaft der Zielgruppe erfragen. Die Frage ist, es geht ja hier um Probleme, die Frage ist: Ist Befragung ein valides Verfahren? Und die Erfahrung zeigt: meistens nein. Denn was Menschen sagen, was sie bereit wären zu zahlen, und was sie wirklich tun, können zwei völlig unterschiedliche Dinge sein.
Das zweite dies die Realibilität: Da steckt das englische Wort „reliable“ drin, also die Zuverlässigkeit. Das heißt: Ist das, was sind die Leute uns sagen, jetzt nehmen wir mal an, unser Messverfahren sei valide, ist das, was die Menschen uns sagen, auch wirklich zuverlässig? Sie kennen das Problem der direkten und indirekten Befragung. Das heißt: Wenn ich Menschen jetzt direkt frage: „Was wärst du bereit zu zahlen?“, dann sagen sie mir etwas, was sie sich vermutlich niemals leisten würden, weil sie sichmöglicherweise gar nicht leisten können. Aber sie sagen es, weil sie sich schämen vielleicht, weil sie gut dastehen wollen und so weiter. Also die Validität und Realibilität, Re-a-li-bi-li-tät, schreiben wir es doch mal richtig hin, Realibilität der Befragung hier bei der Preisbereitschaft der Zielgruppe sehe ich als zwei entscheidende Probleme an.
Und ein drittes Problem ist ein eventueller Qualitätsverlust. Wir bekommen im Target Costing sogenannte Obergrenzen, ja, ich sagte das vorhin schon, Obergrenzen für die verschiedenen Kostenbereiche. Und diese Obergrenzen, sogenannte allowable costs, dürfen wir nicht überschreiten. Und das kann zu Lasten der Qualität gehen. OK. Das war‘s für dieses Video.
Wollen Sie Betriebswirt/in IHK werden, ohne zu leiden, wollen Sie nicht in die Situation kommen, dass Sie nachher Hilferufe aussprechen müssen, sondern direkt von Anfang an ein Seminar mit einem Lernkonzept aus einem Guss, Klarheit statt Verwirrung? Wollen Sie das? – Dann gehen Sie jetzt zu spasslerndenk.com. spasslerndenk.com ist Ihre Adresse für IHK-Fortbildung.
An der Uni kamen wir in die Vorlesung, und wir saßen da, und der fing da vorne an. Der kam mit so einem Aktenordner, so einem Ding hier, so einem Ordner, kam der, legte das auf, hatte sich irgendwie so eine Büroklammer gesteckt, ich glaube Post-Ist gab es damals noch nicht, wo er letztes Mal die letzte Folie aufgelegt hatte, und fing da nahtlos an weiterzumachen: die nächste Folie aufzulegen, vorzulesen, die nächste Folie, da hat er die wieder reingesteckt, da hatte er seine Klarsichttaschen, nächste Folie aufgelegt und weiter vorgelesen. Wir haben da immer gesessen und gedacht: „Wo ist der? Weißt du, wo der ist?“ Ja, wir wussten alle nicht, wo der ist, wir hatten keine Struktur. Der machte einfach nahtlos weiter. Ja, statt mal zu sagen: „Wir sind im Moment da, und an der Stelle haben wir letztes Mal aufgehört, und jetzt machen wir an der Stelle weiter.“ Wir haben da anderthalb Stunden gesessen für nichts. Ja, Zeitdiebstahl.
Wir brauchen eine Orientierung, wo. Und das Wichtigste, was Sie tun können für eine mündliche Prüfung, ist, sich diese Strukturen klarzumachen. Wenn Sie also in so einem Fach wie diesem hier in die mündliche Prüfung rein müssen, entweder freiwillig, um Ihre Note zu verbessern, oder weil Ihre schriftliche Leistung unter fünfzig Prozent liegt. Dann können Sie das im Mündlichen ausgleichen. Ja, die Möglichkeit haben Sie, und die nutzen Sie bitte auch, denn das ist gut möglich.
Dann machen Sie sich viel mehr Strukturen klar, als inhaltlich das letzte perverse Detail zu studieren. „Wo“ ist wichtiger als „was“. Besonders in der mündlichen Prüfung. Ja, denn der Prüfer kommt gar nicht in den fünfzehn Minuten, die er da hat, kommt der gar nicht bis zur letzten abgedrehten Schraube von der Maschine. Ja, so weit kann der sich gar nicht mit Ihnen vorarbeiten. Der muss mal sagen: „Hören Sie mal, Finanzierung, um was geht es denn da eigentlich so? Und was haben wir denn da für Arten von Finanzierungen?“ – Ja, Außenfinanzierung und Innenfinanzierung.
Und dann innerhalb der Außenfinanzierung haben wir wieder Unterpunkte. Und innerhalb der Unterpunkte haben wir weitere Unterpunkte. Und dann ist Schluss, dann sind fünfzehn Minuten vorbei. Dann kann der gar nicht nach dem letzten perversen Detail fragen, weil er so weit gar nicht kommt. Ja, und kein Prüfer fängt an und sagt: „Hören Sie mal, statische Investitionsrechnung, da gibt es doch folgendes Spezialproblem: Wenn Sonne und Mond gleichzeitig aufgehen und der Papst Vater wird… Watt issn dat?“ Ja, das kommt so nicht vor.
Ja, Struktur ist der Schlüssel. Also schauen wir uns dieses Schema sorgfältig an.
Prüfung: Geheimnisse der Lösungsfindung – alles, was Sie tun müssen, ist unter dem Video auf den Link zu klicken und Ihre E-Mail einzutragen, damit ich Ihnen die Geheimnisse der Lösungsfindung schicken kann.
Hallo, willkommen zu meinen kleinen Lernvideos. Mein Name ist Marius Ebert, und ich bin grade dabei, ein paar Begriffe zu klären zum Bereich Qualität und Qualitätsmanagement. Und da sind wir ganz schnell beim Begriff des Fehlers. Was ist ein Fehler im Qualitätsmanagement? – Nun, einen Fehler können wir nur definieren, wenn wer den Begriff Zweck nehmen. Und ein Fehler ist demnach eine Abweichung vom definierten Zweck. Wenn wir uns also nicht hier bewegen, sondern weg von diesem definierten Zweck, sprechen wir im Qualitätsmanagement von einem Fehler, wobei wir, je nachdem wie stark wir abweichen vom definierten Zweck, verschiedene Fehlerarten unterscheiden können:
Da ist einmal die Situation: Das Produkt wird unbrauchbar, und das andere: Das Produkt wird eingeschränkt brauchbar. Das Produkt wird unbrauchbar oder das Produkt wird eingeschränkt brauchbar. Wenn das Produkt unbrauchbar wird, also überhaupt nichts taugt für den vorgesehenen Zweck, unterscheiden wir den überkritischen Fehler und den kritischen Fehler. Überkritischer Fehler und kritischer Fehler. Und wenn das Produkt eingeschränkt brauchbar wird, also es im Prinzip noch zu gebrauchen ist, aber eingeschränkt, unterscheiden wir den Hauptfehler, den Nebenfehler und den nebensächlichen Fehler.
Ein überkritischer Fehler, also noch einmal: Fehler – das Produkt wird unbrauchbar, und zwar so unbrauchbar, dass wir von einem überkritischen Fehler sprechen, ist Lebensgefahr. Also ein Auto, bei dem die Bremsen nicht funktionieren, ist ein überkritischer Fehler.
Und ein kritischer Fehler ist demnach nicht Lebensgefahr, sondern nur völlig unbrauchbar. Also ein Auto, bei dem die Räder zum Beispiel fehlen, das wäre ein kritischer Fehler, aber noch kann überkritischer Fehler.
Ein Hauptfehler bedeutete eine sehr starke Einschränkung des definierten Zwecks.
Ein Nebenfehler ist eine schwache Einschränkung.
Und ein nebensächlicher Fehler ist ein Schönheitsfehler.
Das heißt beim Auto: Wenn das Auto definiert ist für den Zweck, dass es fahren soll, wäre ein nebensächlicher Fehler ein Lackschaden vielleicht irgendwo unten, wo man ihn eigentlich gar ich genau sieht. Ein Nebenfehler wäre: Die Innenbeleuchtung ist ausgefallen. Und ein Hauptfehler wäre vielleicht, dass der erste Gang nicht funktioniert und man im zweiten Gang anfahren muss oder so etwas. Da kann man mit dem Auto noch fahren, aber seine Benutzung ist schon doch sehr stark eingeschränkt. Aber wie gesagt: Es hängt vom definierten Zweck ab. Wenn das Auto zu Demonstrationsflächen da ist, dann wäre ein Lackfehler ein Hauptfehler, denn das Auto soll natürlich schön aussehen.
Also: Immer schauen: Fehler gilt immer in Bezug auf den definierten Zweck. Qualität ist die Zweckerreichung. Das heißt: Wenn ich abweiche vom definierten Zweck, spreche ich von einem Fehler. Das war‘s für diesmal.
Wenn Sie sich für mich und meine Lernmethode interessieren: Ich bin Schnell-Lern-Experte. Schauen Sie bitte unter spasslerndenk.com.
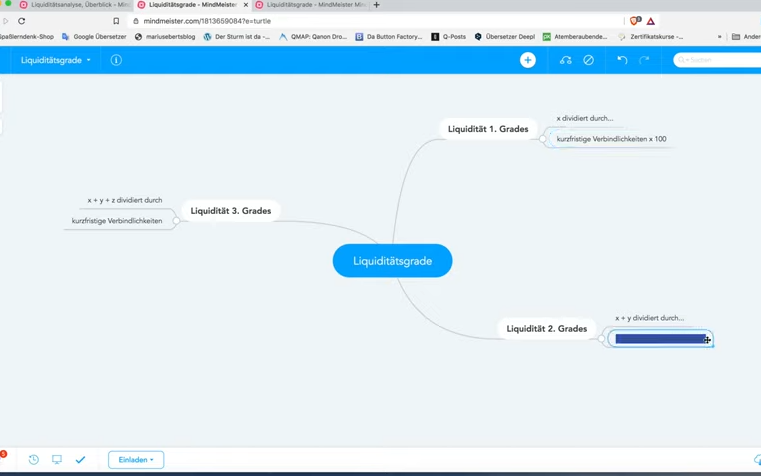
Die Liquiditätsgrade auf der nächsten Seite – schauen Sie auf die Struktur: Sie sehen L1, L2, L3. Drei Liquiditätsgrade. Und wir sind immer noch in der Bilanz. Wir versuchen, also man muss wirklich sagen: Wir versuchen, aus der Bilanz etwas zu lesen über die Flüssigkeit des Unternehmens. Was ein im Grunde absurdes Unterfangen ist, ja, das muss man sich mal klar sein, ja, wir haben dort Werte von einem verdammten Tag, vom Bilanzstichtag, und versuchen, aus der Vergangenheit, und versuchen, daraus etwas zu lesen für die Liquidität. Also das ist schon mal vom Ansatz her ziemlich bescheuert. Aber gleichwohl werden diese Liquiditätsgrade gerne berechnet. Und sie werden gerne geprüft in der Prüfung.
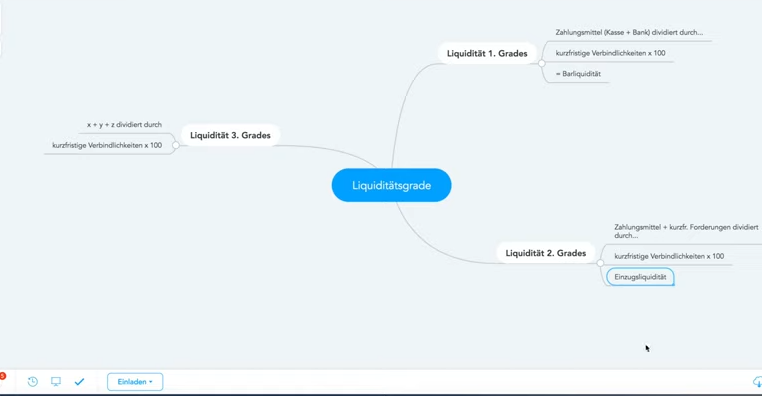
So, was tun wir also? – Wir setzen irgendwas im Zähler, das wissen wir noch nicht, was das ist, ins Verhältnis zu unseren kurzfristigen Schulden, um die Liquidität zu bestimmen. Wir bilden also, mit anderen Worten, ein quotales Verhältnis. Ein Bruchstrich ist oft eine Quote. Wir haben das schon gesehen: Eigenkapitalquote, Fremdkapitalquote. Auch das hier ist im Grunde ein quotaler Gedanke. Und das sehen Sie, wenn ich Ihnen verrate, was bei L1 im Zähler steht, aber Sie ahnen es schon: Es sind die Zahlungsmittel. Die Zahlungsmittel stehen bei L1 im Zähler. Das heißt: Was mache ich? – Ich schaue, zu wieviel Prozent meine Zahlungsmittel in der Lage sind, meine kurzfristigen Schulden zu decken. Sehen Sie das? Also: Im Zähler des ersten Bruchs stehen die Zahlungsmittel.
Sie dürfen natürlich statt Zahlungsmittel auch schreiben die Konten, auf denen die Zahlungsmittel stehen. Bank und Kasse, genau. Bank und Kasse. Ja, Zahlungsmittel wäre der Oberbegriff, das je nachdem, welches Lehrbuch Sie finden oder lesen, da kriegen Sie unterschiedliche Begrifflichkeiten, aber das sind wir ja schon gewohnt. So. Und was ist jetzt die Dynamik von L1 zu L2? – L2 ist wie L1, nur: Es kommt etwas hinzu. Das heißt: Auch bei L2 schreiben wir links auf den Bruchstrich oben im Zähler „Zahlungsmittel“. Und jetzt kommt nur noch etwas hinzu, nämlich: plus, „kommt etwas hinzu“ drücken wir mathematisch aus mit „plus“, genau, sehr schön, plus kurzfristige Forderungen. Plus kurzfristige Forderungen.
Und was ist nun L3? – Es ist wie L2, nur es kommt etwas hinzu. Schreiben Sie also bitte bei L3 zunächst in den Zähler „Zahlungsmittel plus kurzfristige Forderungen“, kürzen Sie ab, damit Sie alles auf den Bruchstrich draufbekommen, Zahlungsmittel ZM, ja, „plus kurzfr. Ford.“, plus kurzfristige Forderungen, und jetzt noch einmal ein plus, in den meisten Lehrbüchern heißt es hier „Vorräte“: plus Vorräte. So, das sind die Formeln. „Formeln verstehen“ – was heißt das? – Kommt ein Mann in eine Kneipe. Da sagt jemand: „Ej, du schuldest mir noch 50 Euro, weißt du nicht? So vom letzten Wochenende, als wir auf der Rolle waren und du kein Geld mehr hattest.“ – „Oh ja, richtig…“ Was macht der Mann? – Der guckt in sein Portemonnaie. Der kuckt auf seine liquiden Mittel. Im Portemonnaie hat er 30 Euro. Er schreibt in den Zähler „30“, und in den Nenner „50“. „50“ sind die kurzfristigen Schulden, die er hat, „30“ sind die Zahlungsmittel, die er jetzt im Moment hat.
Das ist L1. L1 sollte natürlich in so einem Fall mindestens 100 Prozent sein, das heißt: Er sollte 50 Euro im Portemonnaie haben. Wenn wir es bilanzanalytisch angehen, gibt es manchmal so blöde Prüfungsfragen, dass man sagt: „Berechnen Sie und interpretieren Sie …“ Das ist natürlich Banane, weil wir schon gelernt haben, dass ist immer eine Frage der Branche, abgesehen davon ist das eh vergangenheitsorientiert, also es ist völlig egal, was am 31.12. für eine Liquidität da war. Aber es gibt hier Leute, die sagen und fordern, L1 sollte größer 50 Prozent sein. Machen wir vielleicht eine kleine Randnotiz, falls diese blöde Frage mal kommen sollte, und wenn es heißt „Interpretieren Sie diesen Wert“ – warum nicht 100 Prozent? Weil es eh egal ist, ja, am 31.12., da feiern die Leute Silvester und treiben nicht ihre Forderungen unbedingt ein, Obwohl, das kann manchmal sein.
Das ist der Tag auch der Verjährung. Aber so um 50 Prozent ist so eine Richtgröße. L1. Sollte, also sagen wir so: Es gibt Leute, die das behaupten in irgendwelchen Lehrbüchern, und es gibt Lösungen in der IHK-Prüfung, wo so etwas schon mal aufgetaucht ist. Das ist alles Banane, wenn Sie mich fragen, ja, aus den dargelegten Gründen. Aber von mir aus. So. Kommt ein Mann in eine Kneipe. Da sagt jemand: „Ej, ich krieg noch 50 Euro von dir!“ Der guckt in sein Portemonnaie, da hat er 30 Euro. Und dann überlegt er kurz und sagt: „Hör mal, Erwin“, und meint da einen, der da hinten am Spielautomaten steht. „Ich krieg doch auch noch Geld von dir. Wieviel war das denn nochmal? 30 Euro, glaube ich.“ – Kurzfristige Forderungen.
Also, was ist die Idee, was ist das Prinzip? L1: Das was ich kurzfristig liquide habe, ins Verhältnis gesetzt zu dem, was ich kurzfristig schulde. L2: Das, was ich kurzfristig liquide habe, plus das, was kurzfristig reinkommt ins Verhältnis zu dem gesetzt, was ich kurzfristig schulde. Jetzt kommt L3: Das, was ich kurzfristig habe liquide, das, was kurzfristig reinkommt plus das, was ich kurzfristig zu Geld machen kann. Und in den meisten Lehrbüchern steht hier „plus Vorräte“. Gemeint sind hier natürlich in erster Linie natürlich die Fertigerzeugnisse, weil die nun sehr dicht am Markt sind, ja, die kann man sofort zum Markt tragen, weil sie eben fertig sind. Aber je nach Branche, je nach Konstellation können das durchaus auch Rohstoffe sein. Wenn Sie kurzfristig Geld brauchen, dann überlegen Sie: „Was kann ich noch zu Geld machen?“ Also im Prinzip ist hier nicht gemeint „plus Vorräte“, sondern alles, was man schnell noch zu Geld machen kann.
Also wenn in Ihrer Prüfung dort steht im Umlaufvermögen „Wertpapier“, dann können Sie die wahrscheinlich sehr schnell zu Geld machen. Die können Sie nämlich an der Börse verkaufen. Das ist eine Sache von wenigen Minuten. Das ist ein telefonischer Auftrag oder online digitaler Auftrag, und dann wird das zu Geld gemacht, wenn Börsenstunde ist, ja. Also das ist die eigentliche Idee: Was ich kurzfristig noch verkaufen kann, in den Lehrbüchern steht an der Stelle meistens „Vorräte“, aber wir verstehen das Prinzip, was dahintersteckt. Wenn also in Ihrer Prüfung eine Bilanz Ihnen serviert wird, und da steht im Umlaufvermögen, nicht im Anlagevermögen, Umlaufvermögen „Wertpapiere“ oder „Aktien“, dann nehmen Sie die mit rein.
Weil Sie die kurzfristig zu Geld machen können, ja. An dieser Stelle gibt es oft Verständnisprobleme, weil die Leute irgendwie so eine Vorstellung haben, es müsste alles völlig eindeutig zurechenbar sein. Und die kommen dann an mit einem Lehrbuch und sagen dann: „Hier steht aber doch ‚Vorräte‘. Und in der Lösung steht noch ‚Wertpapiere‘. Die haben da in der Lösung Wertpapiere reingenommen. Das verstehe ich jetzt nicht. Hier im Buch steht doch ‚Vorräte‘.“ – So geht das nicht. Sondern man muss die Idee dahinter verstehen. Ja, also das ist die Idee dahinter: Was kann ich kurzfristig noch zu Geld machen?
Dementsprechend heißt. L1 die Barliquidität. Die Barliquidität. L1 ist die Barliquidität. Finden Sie selten, aber ab und zu finden Sie das, auch in der Prüfung: „Berechnen Sie die Barliquidität“. L2 ist die Einzugsliquidität. Ja, klar warum: Sie überlegen: „Was kann ich jetzt kurzfristig noch einziehen?“ Kurzfristige Forderungen. Das ist das erste, was ein Unternehmer tut. Wenn er eine Rechnung kriegt und schaut auf sein Konto, „Mensch, keine Kohle da im Moment…“, überlegt er: „Von wem kriege ich denn noch Geld?“ Und dann schickt er eine Mahnung raus. Ja, kurzfristige Forderungen, Einzug „Was kann ich kurzfristig noch einziehen?“.
Und das dritte, L3, ist die Umsatzliquidität, das heißt: „Was kann ich kurzfristig noch umsetzen?“. Das ist die Idee hier – Vorräte: „Was kann ich kurzfristig noch verkaufen? Kann ich vielleicht eine Sonderaktion machen? Kann ich vielleicht eine Preisaktion machen?“ Oder irgendwie so was, um kurzfristig Geld reinzuholen.
Hallo, Marius Ebert hier. In diesem Video beschäftigen wir uns mit dem Betriebswirt, Betriebswirt/in IHK. Und zwar geht es in diesem Video um die Zugangsvoraussetzungen. Denn es ist in der Tat so, dass man, um die Prüfung ablegen zu können, formale, ja, formale, nicht inhaltliche, nicht leistungsbezogene, sondern formale Zugangsvoraussetzungen erfüllen muss. Das heißt: Man muss gewisse Formen einhalten.
Und um das zu verstehen, muss man verstehen, dass es zwei Stufen gibt – erste Stufe, zweite Stufe, und zwar zwei Stufen dieses Konzeptes „Karriere mit Lehre“, so heißt das, „Karriere mit Lehre“, und der Betriebswirt/in IHK ist hier die zweite und gleichzeitig die höchste Stufe. So, wie kommt man auf diese zweite und höchste Stufe? – Indem man normalerweise erst die erste Stufe nimmt. Und in dieser ersten Stufe, schauen wir uns diese erste Stufe hier, gibt es im Prinzip zwei Möglichkeiten, diese erste Stufe zu nehmen. Und nennen wir sie mal die Möglichkeit a) und die b).
Und die Möglichkeit a), das ist der Regelweg: Man hat gemacht einen Fachkaufmann oder Fachwirt. Der Unterschied zwischen Fachkaufmann und Fachkaufwirt ist der, dass der Fachkaufmann sich, machen wir mal den Pfeil so, sich bezieht auf eine Funktion, also zum Beispiel Personal-Fachkaufmann Schrägstrich Frau, das wäre dann die Funktion Personal, Fachkaufmann für Marketing wäre die Funktion Marketing, und der Fachwirt bezieht sich auf eine Branche, also der Industrie-Fachwirt ist die Branche, Handels-Fachwirt ist die Branche. Daraus können Sie schließen, dass es sehr viel weniger Fachwirte als Fachkaufleute gibt, weil es sehr viel mehr Funktionen gibt als Branchen.
Ja, was haben wir – wir haben Industrie, Handel, manche sehen die Bank noch als eigene Branche, da gibt’s den Bankfachwirt, ja dann gibt’s noch irgendwo so einen Dienstleistungsfachwirt. Das ist es im Wesentlichen auch schon. Ja, Fachwirte gibt es wesentlich, relativ wenig. Hier bei den Fachkaufleuten gibt es sehr viel mehr, ja, Personal-Fachkaufmann, Fachkaufmann für Marketing und noch einiges mehr. So, also: In der ersten Stufe hat man bereits abgeschlossen einen Fachkaufmann oder Fachwirt, dann kann man problemlos und auch ohne Wartezeit anstreben die zweite Stufe Betriebswirt/in IHK.
Und die zweite Möglichkeit, die Möglichkeit b), diese erste Stufe hier zu nehmen, das das sind dann wiederum drei Schritte, ja, sozusagen von unten nach oben:
Man braucht einmal eine Berufsausbildung,
dann braucht man zweitens den Abschluss einer kaufmännischen Fachhochschule,
und man braucht drittens drei Jahre Berufspraxis, ja und zwar kaufmännische Berufspraxis.
Ja, diese drei Dinge kumulativ, das heißt zusammen, ja, also alles drei muss man erbringen, um diese Voraussetzung b) alternativ zu a) zu erfüllen, das heißt also a) oder b). a) ist wie gesagt der Regelweg, ein Fachkaufmann oder Fachwirt, und Sie sehen hier: Wenn Sie den wegen b) wählen, dann ist hier auch ein Zeitfaktor dabei, während es hier ein reiner Leistungsfaktor ist. Also wenn man diese Prüfung gepackt hat zum Fachkaufmann, kann man den Betriebsrat machen. Hier, bei b) ist ein Zeitfaktor dabei, nämlich diese drei Jahre Berufspraxis.
So, und dann gibt es noch eine Ausnahme. Ich gehe mal, mache das hier nochmal neu, also erste Stufe, zweite Stufe, und in der zweiten Stufe der Betriebswirt/in IHK als höchste Stufe dieser kaufmännischen Schiene, ja, Sie sehen, ich spreche hier zu Leuten mit einer kaufmännischen Begabung und Ausbildung, in der ersten Stufe haben wir gesehen a) und b), der Fachkaufmann und Fachwirt und dieser Fachhochschul-kaufmännische Fachhochschulweg, und jetzt gibt es, sozusagen wenn man jetzt hier steht, einen Weg unter Umgehung der ersten Stufe direkt hier, dass man zugelassen wird zu dem Betriebswirt/in IHK. Das ist eine ausgesprochene Ausnahmeregelung, ausdrücklich eine Ausnahmeregelung und immer einzelfallabhängig.
Ja, es gibt hier also wenig allgemeine Regeln, sondern die Kammer prüft in dem Fall immer den Einzelfall. Was ist der Grundgedanke? – Der Grundgedanke ist, dass man hier auf anderem Wege nachweisen kann, dass man über die entsprechende Qualifikation die normalerweise hier in der ersten Stufe geprüft und abverlangt werden, verfügt. Und jetzt ist natürlich die Frage: Was bedeutet das faktisch, dass man das auf anderem Wege nachweisen kann? – Und da kann man sagen, also mal überlegen, wo ich das hinschreibe, also diese Ausnahme hier, diese Ausnahme macht man dann fest an einer bestimmten Position, ich schreibe es mal aus. Und was kann das sein? – Diese Position kann sein zum Beispiel schon sehr lange Projektleiter, ja, fünf sechs Jahre große Projekte geleitet.
Geschäftsführerposition. Dann kann es natürlich sein die Selbstständigkeit, Ja, wenn man also ein eigenes Unternehmen hat. Oft ist man ja dann auch Geschäftsführer in seiner eigenen GmbH. Und das sind diese Ausnahmeregelungen. Vier bis sechs Jahre, wie gesagt, einzelfallabhängig, und je nach Kammer unterschiedlich. Also wenn man schon relativ lange Geschäftsführer ist, wenn man schon relativ lange selbständig ist, oder wenn man, vielleicht nehme ich das hier noch mit auf, wenn man Personal-, Personalverantwortung hat, auch das nicht erst seit ein paar Wochen, sondern auch in einem Zeitraum von vier bis sechs Jahren hier diese Personalverantwortung hat. Was heißt Personalverantwortung? – Selbständige Entscheidung, jemanden einzustellen und auch wieder zu entlassen, das ist Personalverantwortung. Manchmal kann man dann auch noch mit dem Begriff Budgetverantwortung, ja, ich setze das mal in Klammern, weil das schon sehr viel weniger funktioniert.
Mit dem Begriff Budgetverantwortung, wenn man also Verantwortung, wirklich echte Verantwortung hat für hohe Budgets, ja, für hohe Budgets, also nicht für tausend Euro Briefmarkengeld, sondern für hohe Budgets, auch dann kann man auf diesem Wege versuchen, so etwas nachzuweisen, Ja, immer, ich betone es noch einmal, einzelfallabhängig, und es dauert auch immer eine gewisse Weile, bis hier eine Entscheidung erfolgt, denn das Ganze wird dem Prüfungsausschuss vorgelegten, und der Prüfungsausschuss entscheidet dann letztlich, ob der Text der Prüfungsordnung hier erfüllt ist, ob man das so entsprechend interpretieren kann, dass jemand diesen Nachweis erbracht hat. Wie gesagt: eine Ausnahmeregelung, ja, der Regelweg ist hier der Fachkaufmann beziehungsweise Fachwirt. Und das ist auch der problemloseste Weg.
Wenn Sie nun das, was ich in diesem Video erklärt habe, noch einmal nachlesen wollen, und das sollten Sie tun, denn Sie schauen dieses Video ja, weil Sie das interessiert, sonst würden Sie dieses Video nicht schauen, also Sie überlegen ja, ob Betriebswirt/in IHK vielleicht etwas für Sie ist, dann sollen Sie das noch einmal nachlesen. Ich hab also ein PDF für Sie vorbereitet, und da finden Sie auch noch mehr Informationen, nämlich auch über die Inhalte, die verlangt werden, denn wir reden ja im Moment nur über Form, ja, wir reden ja noch gar nicht über die Inhalte, die verlangt werden, wenn man eine solche Prüfung machen möchte. Klicken Sie, unter dem Video finden Sie hier einen Link, und auf diesen Link klicken Sie bitte und tragen Ihre Email-Adresse ein, und dann bekommen Sie dieses PDF zugeschickt.
Und noch ein Hinweis: Wenn wir jetzt hier ein Kapitel betrachten mit der Überschrift „Unternehmensrating“ bzw. „Scoring-Modell“, dann noch ein Hinweis für Sie, will Sie irgendwann einmal eine Projektarbeit schreiben in dem Rahmen dieses Abschlusses. Das ist also ein Teil Ihrer Prüfung. Und da ist es ganz gut, zu wissen und zu erkennen, dass die Betriebswirtschaftslehre von irgendeinem Standpunkt betrachtet an zwei Stellen erhebliche oder mit zwei Dingen erhebliche Probleme hat.
Die eine der beiden Dinge oder Sachen ist das Immaterielle. Die BWL hat große Probleme mit dem Immateriellen, mit dem Nicht-physisch-Greifbaren. Und: Die Betriebswirtschaft hat große Probleme mit dem Qualitativen. Wenn wir das noch weiter reduzieren auf den Kerngedanken, können wir sagen: Die BWL hat Probleme mit allem, was man nicht in Zahlen fassen kann. Ja, das ist sozusagen der Kerngedanke.
Das Immaterielle kann man nicht bewerten, ja, das ist das große Problem, und das ist der Grund, warum man so das meiste nicht in die Bilanz schreiben darf. Ja, was ist eine Kundenliste wirklich wert? Ja, was ist eine Marke wirklich wert? Es gibt Leute, die sich damit beschäftigen. Wir haben das gesehen, ja, Coca Cola – sechzig Millionen Dollar oder so was, aber es ist schwer, das wirklich zu bewerten. Also das ist wahrscheinlich die Überlegung: Wenn man jetzt die Marke verkaufen würde – was würde dafür bezahlt werden? Aber wird es wirklich dafür bezahlt? Und vor allem: Wir öffnen der Manipulation natürlich Tür und Tor. Das ist das eine Problem, das Immaterielle ist schwer greifbar.
Und das zweite, das Qualitative, ist auch sehr schwer greifbar. Und Sie werden sich irgendwann mal das Thema Ihrer Projektarbeit stellen. Das heißt: Vom Prinzip her werden Sie zwei Themen einreichen, davon wird eines ausgewählt. Ja, wenn das bei Ihrer Kammer so gehandhabt wird. Ich habe auch erfahren, dass es Kammern gibt, wo nur noch ein Thema eingereicht wird, ja, das gibt es also auch. Dann kann es sein, dass dieses Thema sich mit qualitativen Aspekten beschäftigt, zum Beispiel „Konzept zur Erhöhung der Kundenzufriedenheit“.
Oder Ihre Projektarbeit heißt „Konzept zur Erhöhung der Mitarbeitermotivation“. Das sind wunderschöne Themen. Nur ein Problem dabei: Was ist Kundenzufriedenheit? Was ist Mitarbeitermotivation? Wenn Sie sagen “Konzept zur Umsatzsteigerung“, dann haben Sie sowohl im Moment einen Ist-Zustand, in soundsoviel Euro gemessen, und Sie können sagen „Umsatzsteigerung – wenn ich fünf Prozent Zuwachs erziele, ist das eine gute Zahl“, dann haben Sie auch ein Ziel. Alles quantitativ messbar. Das haben Sie bei Mitarbeiterzufriedenheit oder Kundenzufriedenheit oder Motivation haben Sie das nicht.
Also gilt für Ihre Projektarbeit eine wichtige Regel: „Wenn du es nicht messen kannst, musst du es messbar machen.“ Wenn du es nicht messen kannst, musst du es messbar machen. Und hier kommt das betriebswirtschaftliche Modell, das wie ein Dolmetscher fungiert zwischen der qualitativen Welt, also der Welt des Nicht-Messbaren, und der quantitativen Welt, also das Modell, das qualitative Aspekte in Zahlen übersetzt: das Scoring-Modell. Und genau da sind wir jetzt. Also ein Modell, das sich durchaus auch empfiehlt zur Nutzung bei der Projektarbeit – immer dann, wenn Sie qualitative, also nicht in Zahlen messbare Dinge haben, ist das möglicherweise ein gutes Instrument für Sie, um das in eine messbare Dimension zu übersetzen.