Kategoriearchiv: marius ebert

Wirtschaftsfachwirt/in IHK, Prüfungsaufgaben, Teil 1

Lernen ohne Leiden

Hallo. Mein Name ist Marius Ebert. Und wir beginnen eine neue Videoserie, und zwar einen Rechenaufgaben, vor allem für den Wirtschaftsfachwirt/in. Warum? – Ich habe aus vielen, vielen Kommentaren zu meinen Videos entnommen, dass hier Bedarf besteht nach Grundsatzarbeit. Und Grundsatzarbeit bedeutet Prozentrechnung und Dreisatz – zwei grundsätzliche Handwerkszeuge, die man unbedingt beherrschen muss.

Wenn man mal so die Frage stellt: „Was braucht man aus der Schule von dem, was man da lernt, im Leben wirklich, wenn man nicht gerade Professor in Mathematik werden will oder ein Ingenieurstudium machen möchte, sondern wenn man das mal ausblendet, was braucht man aus der Schule wirklich?“ – Dann sind das die vier Grundrechenarten, die Prozentrechnung und den Dreisatz. Das sind absolut elementare Dinge. Also: Machen wir das.

Die Ausgangsfrage lautet:  2.500 Euro ist der Bruttoverkaufspreis. Und Bruttoverkaufspreis bedeutet inklusive Umsatzsteuer. Umsatzsteuer ist das gleiche wie Mehrwertsteuer. Umsatzsteuer ist der juristisch korrektere Begriff, weil das Gesetz „Umsatzsteuergesetz“ heißt. Aber der Volksmund sagt Mehrwertsteuer, und es ist genau das Gleiche. Also: Was ist Nettoverkaufspreis?

Und jetzt brauchen wir zwei Dinge: Wir brauchen Prozentrechnen und den Dreisatz.

2.500 Euro sind hundertneunzehn Prozent. Wir gehen dabei, ich mache das hier nebenher noch mal klar, 19 Prozent ist unser Umsatzsteuersatz, wir gehen also von 19 Prozent aus. Wären es 16 Prozent, bei alten Zahlen haben Sie das durchaus ja noch, stünde hier nicht 119, sondern 116 Prozent. Wir gehen von 19 Prozent, dem aktuellen Umsatzsteuersatz zur Zeit aus. Wenn er auf 20 Prozent erhöht würde, würde hier 120 Prozent stehen. Also die 2.500 Euro entsprechen 119 Prozent. Wir suchen also einen Betrag, der den 100 Prozent entspricht, ein Euro-Betrag, der den 100 Prozent entspricht, auf den wir 19 Prozent draufhauen. Also: 100 Prozent gleich wieviel? Das ist hier die Frage. Und dafür brauchen wir den Dreisatz. Und der Dreisatz besteht aus 2 Schritten:

Der erste Schritt ist: Wir gehen auf die Einheit. Das heißt: Wir fragen uns immer: „Wieviel ist ein von dem, was wir suchen?“, in dem Fall ist es Prozent, also die Einheit ist in dem Fall ein Prozent. Wieviel ist ein Prozent? – Und wenn wir das haben, diese 1 steckt in allen drin, können wir auf die neue Mehrheit gehen. Im zweiten Schritt gehen wir auf die neue Mehrheit. Das sind die beiden Schritte, die Sie sich bitte einprägen für den Dreisatz. Das ist immer das Gleiche, egal in welchen Einheiten wir arbeiten, ob wir in Prozent arbeiten oder sonst irgendwas, ja, die übliche Frage ist ja: „Drei Kinder zahlen 18 Euro Eintritt. Wieviel zahlen sieben Kinder?“ Dann berechnen Sie bitte, wieviel ein Kind zahlt und multiplizieren dann mit 7, dann haben Sie die neue Mehrheit, das ist hier sieben Kinder in diesem Beispiel. Und Einheit wäre: Wieviel zahlt ein Kind?

Zurück zu unserem Beispiel hier: Also wir fragen uns: „Wieviel ist ein Prozent?“. Und dann können wir auf die neue Mehrheit gehen. Die neue Mehrheit ist 100 Prozent. Also was müssen wir tun? – 2.500 Euro entsprechen 119 Prozent. Die Frage ist also: Wieviel ist ein Prozent? Wir dividieren durch 119, dann haben wir ein Prozent. 119 Prozent durch 119 Prozent ist 1 Prozent. Das heißt im ersten Schritt dividieren wir durch 119, und im zweiten Schritt multiplizieren wir, gehen auf die neue Mehrheit. Jetzt wissen wir nämlich, wieviel 1 Prozent ist, und jetzt müssen wir nur noch multiplizieren mal 100. Also die Rechnung lautet: 2.500 dividiert durch 119 mal 100. Und das tippen wir ein: 2.500 dividiert durch 119 – erster Schritt: wir gehen auf die Einheit, das ist 21,084034, tippen Sie das in Ihren Taschenrechner ein, und dann, neue Mehrheit, mal 100, ergibt 2,100,84. 2.100,84 entspricht also 100 Prozent.

Machen wir die Gegenprobe: Wenn das stimmt, wenn 2.100,94 den 100 Prozent entsprechen, und wenn wir auf diese 2.1000,84 plus 19 Prozent Umsatzsteuer draufschlagen, dann müssten wir wieder auf die 2.500 Euro kommen. Also machen wir es: 2.100,84, jetzt lasse ich den Rest dahinter stehen, denn es ergeben sich manchmal Rundungsdifferenzen, 2.100,84 rechne ich jetzt. Und da rechne ich jetzt drauf 19 Prozent, also mal 19, dividiert durch 100, gleich 399,159664. Und wenn wir das jetzt wieder addieren zu den 2100,84 dazu, dann kommen wir ja auf 2499, 9966. Also entspricht 2.500 Euro, wenn wir es ein klein bisschen aufrunden, gewisse Rundungsdifferenzen können sich hier ergeben.

Machen Sie sich bitte klar: Prozentrechnung, Prozentrechnung, da steckt das Wort percentum drin, das heißt das nämlich: Prozentrechnung heißt Percentum, un das heißt pro Hundert. Wir beziehen also die Dinge auf Hundert. Wir könnten sie auch auf 38 beziehen, nur das erscheint uns nicht so griffig. Wenn wir etwas auf Hundert beziehen, dann haben wir die Möglichkeit, Dinge in gewisser Weise gleichnamig zu machen. Wenn wir alles auf Hundert beziehen, haben wir eine gemeinsame Bezugsgröße, und das ist im Grunde die Idee der Prozentrechnung. Prozentrechnung bedeutet: Wir bilden eine gemeinsame Bezugsgröße, und so können wir Dinge miteinander vergleichen, die normalerweise zunächst einmal nicht vergleichbar erscheinen. Wenn wir aber alles auf 100 beziehen, die gemeinsame,  Bezugsgröße ist hundert, dann haben wir, stellen wir eine Vergleichbarkeit her. Das ist der Clou der Prozentrechnung.

So, und ich denke, damit sind zwar grundsätzlich Dinge klar geworden: einmal die Prozentrechnung, und zum zweiten Dreisatz prägen. Prägen Sie sich das bitte sehr grundsätzlich ein.

Machen wir noch eine kleine Übung: Der Brutto-, der Bruttoverkaufspreis, ja, Bruttoverkaufspreis sei 3.200 Euro. Wie kommen wir vom Bruttoverkaufspreis zum Nettoverkaufspreis? – Also ohne Umsatzsteuer. Bruttoverkaufspreis ist inklusive Umsatzsteuer oder Mehrwertsteuer, wie man auch sagen kann, Nettoverkaufspreis ist ohne Umsatzsteuer oder ohne Mehrwertsteuer, wie man genauso sagen kann. Sie wissen schon: Zwei Rechenschritte. Dividiert durch 119, wenn wir 19 Prozent Umsatzsteuer haben, mal 100, und dann kommen Sie auf der Nettoverkaufspreis. Merken Sie sich das bitte und machen Sich sich bitte auch klar: Die 119 ändern sich, wenn der Mehrwertsteuersatz sich ändert, ja. Also: dividiert durch 119 mal 100. Die Rechnung lautet also: 3.200 dividiert, Sie wissen. Der Bruchstrich ist nichts anders als „dividiert durch“, durch 119 mal 100. Sie wissen: Das „mal“ kann man so schreiben oder mit dem Punkt. 3.200 durch119 mal 100. Also  rechnen wir: 3.200 dividiert durch 119 gleich … mal 100 kommen wir auf dem Nettoverkaufspreis. Der beträgt 2689, 075 – ich runde auf 08. Also wenn wir aus den 3.200 Euro die Mehrwertsteuer rausziehen und auf die 100 Prozent gehen, das hier sind 119 Prozent, wieviel sind 100 Prozent? Dann lautet die Antwort: 2.689,08. Machen Sie die Gegenprobe: Rechnen Sie auf die 100 Prozent 19 Prozent wieder drauf, kommen Sie auf die 3.200 Euro.

Ich hoffe, das hilft erstmal weiter. Hier beginnt eine Videoserie, die heißt „Wirtschaftsfachwirt/in rechenaufgaben“, Wirtschaftsfachwirt/in Rechenaufgaben, Teil 1, Teil 2, Teil 3 und so weiter. Und ich werde darauf jetzt aufbauen und weitere Dinge erklären: Wie geht man mit der Handelsspanne um, mit Skonto und so weiter, und so weiter.

Noch ein wichtiger Hinweis für Sie, ein sehr wichtiger Hinweis: Ich habe für Sie die Prüfung zum Wirtschaftsfachwirt/in entschlüsselt. Alles, was Sie tun müssen, ist unter dem Video auf den Link klicken und sich in das Formular einzutragen. Wenige Sekunden später haben Sie diese Insider-information in ihrem Email-Postfach. Diese Insider-information ist nur eine begrenzte Zeit online. Klicken Sie also jetzt auf den Link unter dem Video und tragen sich ein in das Formular.

Alles Gute, viel Erfolg für Sie.

Marius Ebert.
Wirtschaftsfachwirt/in IHK, Prüfungsaufgaben, Teil 4

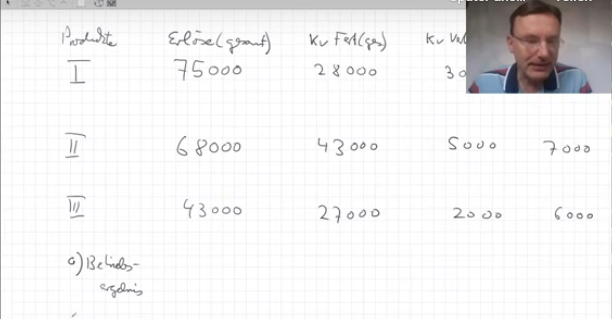
Hallo. Mein Name ist Marius Ebert. Wir sind mitten in einer kleinen Videoserie, in der es um Rechenaufgaben geht, vor allem für den Wirtschaftsfachwirt/in, aber durchaus auch für andere Fortbildungen. Zunächst einmal gilt es nun hier, die Daten zu verarbeiten. Wir haben hier drei Produkte, und hier haben wir zunächst einmal die Erlöse, und zwar die Erlöse gesamt. Das heißt: Der Preis pro Produkt ist bereits mit der verkauften Menge multipliziert. Also mit anderen Worten: Der Umsatz oder der Erlös, Preis mal Menge. Das ist bei Produkt I sind das 75.000 Euro, bei Produkt II sind es 68.000 Euro, und bei Produkt III sind es 43.000 Euro.

Und nun kommen, wie immer bei der Deckungsbeitragsrechnung, die variablen Kosten. Und zwar haben wir hier eine Besonderheit: Die variablen Kosten sind aufgespalten, und zwar nach variablen Kosten der Fertigung, wieder gesamt, also Menge mal variable Kosten pro Stück, bereits multipliziert, dann in der nächsten Spalte die variablen Kosten Vertrieb und die variablen Kosten der Verwaltung, was ein bisschen ungewöhnlich ist, variable Kosten der Verwaltung – jeweils gesamt. Also überall in dieser Tabelle, die jetzt hier gerade entsteht, die Gesamtkosten, immer mit den Mengen multipliziert. Variable Kosten der Fertigung bei Produkt I 28.000, variable Kosten Vertrieb 3.000, variable Kosten Verwaltung  8.000. Bei Produkt II 43.000 variable Kosten der Fertigung, 5.000 variable Kosten Vertrieb gesamt, und 7.000 variable Kosten der Verwaltung. Und dann haben wir hier noch 27.000 für Produkt III, 2.000 als variable Kosten des Vertriebs und 6.000 variable Kosten der Verwaltung.

Das sind unsere Zahlen. Und jetzt kommt die Handlungsaufforderung a), und die lautet: Wir sollen das Betriebsergebnis ermitteln. Jetzt brauchen wir hierfür allerdings noch eine Angabe, nämlich die Fixkosten, denn die Berechnung des Betriebsergebnisses erfolgt, indem man berechnet: die Deckungsbeiträge aufaddiert, also Deckungsbeitrag Produkt I, Produkt II, Produkt III, minus die fixen Kosten. Berechnen wir zunächst die Deckungsbeiträge. Jetzt können wir hier sehr schön spaltenweise aufaddieren. Das heißt: Hier haben wir dann die Summe der Erlöse, hier haben weil die Summe der Fertigungskosten, die Summe der Vertriebskosten, die Summe der Verwaltungskosten. Das bietet sich an, das führt am schnellsten zum Ziel.

Wenn wir nun also zunächst einmal spaltenweise aufaddieren hier: 75.000 plus 68.000 plus 43.000, dann kommen wir auf 186.000.
Das ist die Summe der Erlöse – alle drei Produkte aufaddiert.
Dann die Gesamtsumme der variablen Fertigungskosten: 28.000 plus 2.000 plus 27.000 sind 98.000.
Summe der variablen Vertriebskosten sind 10.000.
Und Summe der variablen Verwaltungskosten sind 21.000.
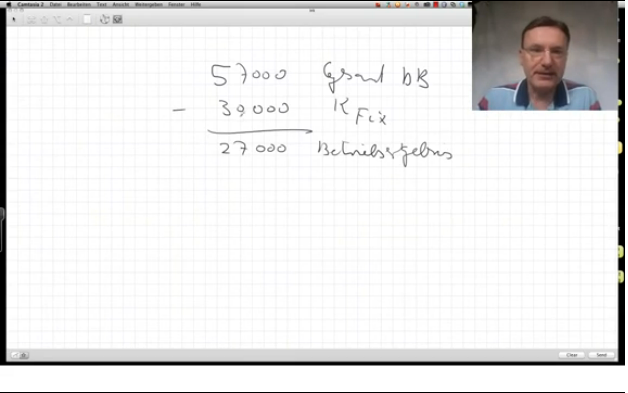
Und jetzt ist ganz klar, dass wir zunächst einmal den Gesamtdeckungsbeitrag errechnen. Das ist 186.000 minus 10.000 minus 21.000, und das sind 57.000 gleich Gesamt-DB.

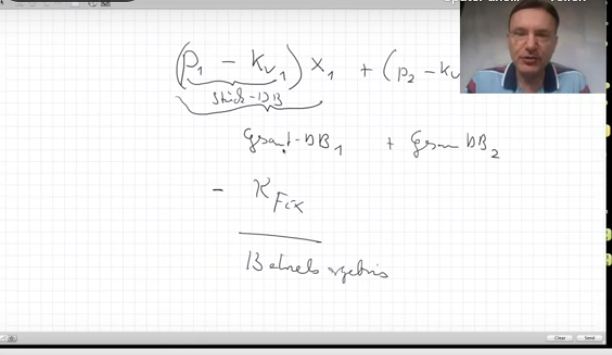
Und jetzt Achtung: Wir sollen das Betriebsergebnis berechnen. Das heißt: Wir müssen noch die fixen Kosten, die fixen Kosten betragen bei dieser Aufgabe 30.000. Das ist eine Angabe, die da sein muss, ja, die gegeben ist, müssen wir diese 30.000 noch abziehen. Also: Minus 30.000. Und dann kommen wir zu dem Betriebsergebnis: 57.000 minus 30.000, 57.000 ist der Gesamt-DB, 30.000 sind die KFix, kommen wir zu einem Betriebsergebnis von 27.000 Betriebsergebnis. So, ich hab’s sofort mit Zahlen gezeigt. Wichtiger ist, dass wir die Struktur verstehen, die dahinter steckt, und die zeige ich Ihnen. Also: Wir haben, sagen wir, zwei Produkte. Ich mache es anhand von zwei Produkten, Sie können es dann beliebig ausweiten auf weitere Produkte.

Für jedes Produkt berechnen wir P, der Preis des Produktes I, minus die variablen Kosten des Produktes I, multipliziert mit der Verkaufsmenge von Produkt I, und das ist der Gesamtdeckungsbeitrag für Produkte I. Das hier, P1-Kv1, ist der Stückdeckungsbeitrag. Also wenn der Preis 10 Euro ist und die variablen Kosten 3 Euro, ist der Stückdeckungsbeitrag 7 Euro. Wenn wir 10 Stück verkaufen, ist der Gesamtdeckungsbeitrag 70 Euro. 10 mal 7. So, und hier addieren wir dann dazu, das gibt dann einen bestimmten Euro-Betrag, ja, einen bestimmten Euro-Betrag, das ist der Gesamtdeckungsbeitrag von Produkt I, plus den Gesamtdeckungsbeitrag von Produkt II. Ja, also hier noch einmal: plus (P2-kV2)*x2.

Und dann Achtung: Von diesen beiden Beträgen, die wir aufaddieren, müssen wir die Fixkosten abziehen, wobei es in der Regel ein einziger Betrag ist, und dann erhalten wir das Betriebsergebnis. So, das ist die Grundstruktur aller dieser Aufgaben „Berechnen des Betriebsergebnisses“. Nun gibt es gibt hier verschiedene Varianten, wie man diese Aufgabe sozusagen ein bisschen, naja,  schwerer machen kann. Und was hatten wir hier für eine Variante? – Wir hatten eine Aufspaltung der variablen Kosten. Ja und? Ja und? Und: Wir hatten hier schon den Gesamterlös, also wir hatten in der Aufgabe gerade für Produkt I bereits in der ersten Spalte die Gesamterlöse stehen, also P1, oder machen wir das römische hier, PI mal xI. Und dann hatten wir hier kV Fertigung stehen, das war XI, gefertigte und verkaufte Menge, mal kV FertigungI. Also eine kleine Aufspaltung dieser gesamten Formulierung (P-Kv) *x. Sozusagen die Ausmultiplikation. Wenn Sie das wieder ausmultiplizieren, dann steht da p*x-KV*x. Sehen Sie? Und das p*x, das steht hier, und das KV*x steht hier.

Also lassen Sie sich nicht irritieren, wenn man diese Grundstruktur, die ich gerade aufgezeigt habe, ein bisschen variiert. Im nächsten Teil dieser Serie gehen wir dann auf weitere Varianten dieser Aufgabenstellung ein. Da wird noch gefragt nachdem Deckungsbeitrag je Produktgruppe, das dürfte jetzt nicht mehr das Riesenproblem sein, und nach der kurzfristigen Preisuntergrenze. Da geht es also weiter im nächsten Video. Da werde ich diese Fragen beantworten.

Vorher noch ein wichtiger Hinweis: Ich habe für Sie die Prüfung zum Wirtschaftsfachwirt/in entschlüsselt. Alles, was Sie tun müssen, um an diesen wertvollen Insider-Hinweis zu kommen, diese wertvolle Insider-information zu bekommen, ist unter dem Video auf den Link zu klicken und sich in das Formular einzutragen. Wenige Sekunden später haben Sie diese Information in ihrem Email-Postfach. Diese Information ist nur eine begrenzte Zeit online. Klicken Sie also jetzt und tragen sich ein.

Alles Gute, viel Erfolg für Sie.

Marius Ebert

Technischer Fachwirt, was ist der beste Weg?

Lernen ohne Leiden

Hallo, Marius Ebert hier. In diesem Video geht es um den Technischen Fachwirt beziehungsweise die Technische Fachwirtin IHK. Und die Frage, die wir uns hier in dem Video stellen und beantworten, die ich beantworten möchte, ist die Frage: „Was ist der beste Weg zu diesem Abschluss, der beste Weg?“ Und da taucht schon die nächste Frage auf, nämlich: „Was ist der beste Weg?“ – Und meine Antwort ist: „Integrierbar“. Der Weg ist der beste, der am besten integrierbar ist. In was? – In Ihr Leben. Den Weg, den Sie wählen, oder der Weg, den Sie wählen, der muss in Ihr Leben, das schon besteht, integrierbar sein. Warum? – Das ist der Bereich hier Fort-Bildung. Es ist nicht Erst-Ausbildung, es ist Fortbildung. Und das bedeutet: Sie haben bereits ein Leben, Sie haben bereits Strukturen in einem Leben. Diese Strukturen lauten: Familie, Beruf, Hobbys, Freizeit, Freunde und so weiter, und so weiter, und so weiter. Und es gibt zwei Möglichkeiten:

Entweder Sie krempeln Ihr Leben um, und das scheitert, oder Sie wählen einen Weg, der möglichst gut integrierbar ist in dieses Ihr schon bestehendes Leben mit den bestehenden Strukturen. Das ist also das Kriterium. Technischer Fachwirt/in, ich erlaube mir, das abzukürzen, ich meine natürlich auch die Technische Fachwirtin. Es gibt vier Wege nach meiner Einschätzung:

Der erste Weg heißt Selbststudium und ist ein theoretischer Weg. Ich erwähne ihn trotzdem, um klarzumachen, dass Sie tatsächlich keine inhaltlichen Zugangsvoraussetzungen brauchen. Das heißt: Sie können, zumindest theoretisch, sich Bücher, Skripte, Hörbücher, Lernkarten, was immer, Lernmaterial also zusammenkaufen, das alles studieren und dann zur Prüfung gehen. Sie müssen nicht, ich wiederhole, nicht ein Seminar besuchen. Wenn Ihnen das jemand erzählt, dann lügt er, oder er weiß es nicht besser. Ja, also das ist zumindest theoretisch möglich und Null komma Null Null Prozent schaffen das auch. Warum schaffen die meisten das nicht? –

Aus zwei Gründen: Einmal die Selektion – Was von dem vielen ganzen Material, was es da gibt, Bücher und so weiter und so weiter, ist denn relevant? Und diese Frage können Sie beantworten, wenn Sie den Weg erfolgreich gegangen sind. Dann wissen Sie, zumindest für Ihre Prüfung, was relevant war, was nicht relevant war. Und das zweite ist die Aufbereitung – ein Buch kaufen und die Inhalte dieses Buches in einer Prüfung in Punkte umsetzen, sind zwei völlig unterschiedliche Dinge, und das haben Sie auch schon gemerkt. Ja, und hier daran scheitern dann 99,99 9 Prozent der Menschen an  der Auswahl, was ist relevant, was nicht relevant, und wie bereite ich das relevante dann so auf, dass ich es auch lernen und umsetzen kann. Deswegen ist das ein theoretischer Weg.

Der zweite Weg heißt Fernstudium. Und hier ist es nicht ganz so extrem, aber auch hier ist das nur für maximal fünf Prozent aller Menschen geeignet. Es ist der Weg, der am meisten beworben wird, ja. Aber: Es ist nicht der Weg,  der der geeignetste ist. Wenn Sie zu den fünf Prozent gehören, für die dieser Weg geeignet ist, dann brauchen Sie eine extrem hohe Frustrationstoleranz und  eine extrem hohe Selbstdisziplin. 95 Prozent der Menschen haben das nicht. Prüfen Sie sich also sorgfältig und ehrlich. Und nur wenn Sie zu den fünf Prozent gehören, dann ist Fernstudium überhaupt für Sie eine erwägbare Alternative, die, selbst wenn Sie zu den fünf Prozent gehören,  langwierig und quälend ist, ja. Machen Sie sich nichts vor. Diese wunderschönen Werbeplakate, die Sie da immer sehen, wenn Sie durch die Innenstädte Deutschlands fahren, naja… Also die Wahrheit sieht da ein bisschen anders aus als auf diesen Werbeplakaten dargestellt.

Der dritte Weg ist das Seminar. Und das ist der Weg, den ich selber auch viele Jahre angeboten habe für meine Kunden, für meine Teilnehmer, und zwar die effizienteste Form, die wir herausgefunden haben, waren Blöcke. Effizient im Sinne von lerneffizient für unsere Teilnehmer, ja: Fünf Tage und dann Pause dazwischen in Gänsefüßchen und dann nochmal fünf Tage, irgendwie solche Modelle haben wir hier gebastelt. Und das hat auch viele Jahre sehr gut funktioniert, bis sich dann herausstellte, dass auch diese Blöcke immer schwieriger integrierbar waren in das Leben unserer Teilnehmer. Sie kennen den Spruch: „Irgendwas ist immer…“, ja, und wenn nicht beruflich, dann privat, irgendwo irgendwas ist immer, wo unsere Aufmerksamkeit und Zeit gefordert wird, und da solche Böcke unterzubringen, war für unsere Teilnehmer immer schwieriger.

Deswegen habe ich einen vierten Weg entwickelt, und dieser Weg heißt Video-Coaching. Und hier finden Sie die Selektion und Sie finden die Aufbereitung des Lernstoffes in so, wie ich im Moment finde, der besten Form, die man sich denken kann. Das sind keine Skripte wie beim Fernstudium, durch die man sich durchquälen muss, sondern hier wird der Lernstoff lebendig in Form von Videos, wobei das nicht ein abgefilmte Seminar ist oder so etwas, nein: sondern mein Lernsystem wurde hier eins zu eins in Video übersetzt. Das ist eine Kombination mit PDFs, Sie schreiben gewisse Schlüsselbegriffe, und Sie können, wenn Sie wollen, für die Motivation einen Coach dazubuchen. Das ist der Weg, den ich im Moment als den besten, wie ich gerade erklärt habe, im Sinne von integrierbar.

Wenn Sie das interessiert, dann klicken Sie auf den Link unter dem Video. Der führt Sie zu meinen Videocoachings für den Technischen Fachwirt/in.

Alles Gute.

Marius Ebert

Technischer Betriebswirt/in IHK, Karrierechancen

Lernen ohne Leiden

Marius Ebert. In diesem Video geht es um den Technischen Betriebswirt – Technischer Betriebswirt beziehungsweise Technische Betriebswirtin IHK, und zwar geht es in diesem Video um Karrierechancen. Aber ehe wir über Karrierechancen reden, müssen wir zumindest kurz über Zugangsvoraussetzungen reden, denn es ist so, dass die Kammer möchte/will/verlangt, dass, wer die Prüfung machen will, formale Zugangsvoraussetzungen erfüllen muss. Formale, nicht inhaltliche. Formale Zugangsvoraussetzungen. Und um den Rahmen dieses Videos hier nicht zu sprengen, habe ich das für Sie als Dokument vorbereitet. Ich sage Ihnen am Ende, sage Ihnen am Ende des Videos, wie Sie an dieses Dokument kommen.

Ja, das muss zunächst geprüft werden. Denn ehe wir hier über Karriere reden, dieses Video ist ja vorgesehen für jemanden, der überlegt den technischen Betriebswirt, diesen Abschluss zu machen, ehe wir über Karriere reden, müssen wir erst mal prüfen ob formal die Zugangsvoraussetzungen erfüllt sind, um überhaupt die Prüfung machen zu können.

Wenn man dann nun die Prüfung gemacht hat, dann hat man ja

  • in der ersten Stufe: technisches Wissen als Industrie- oder Handwerksmeister oder durch ein Ingenieurstudium,
  • in der zweiten Stufe: macht man dann den technische Betriebswirt, ich erlaube mir, das mal hier so abzukürzen, und bekommt das betriebswirtschaftliche Wissen dazu, und das ist hier das Plus, ist das Entscheidende, ist eine sehr wertvolle Kombination. Da sind Sie zum Beispiel mir sofort überlegen, wenn Sie technisches Wissen mit betriebswirtschaftlichem Wissen verkoppeln, sind Sie zum Beispiel mir total überlegen, weil ich das technische Wissen zum Beispiel nicht habe.

Was können Sie dann damit machen? – Im Prinzip gibt es zwei Möglichkeiten:

Einmal wäre die Möglichkeiten der als Selbstständigkeit in einem KMU, wie man so sagt, kleinen mittelständischen Unternehmen, ein solches zu übernehmen vielleicht im Rahmen von Unternehmenskauf, Erbschaft, wie auch immer, ja wäre eine Möglichkeit.

Und die zweite Möglichkeit ist die Möglichkeit einer Führungskraft, und zwar an dieser Schnittstelle hier, ja, das hier ist eine Schnittstelle, Techniker sind Techniker und Kaufleute sind Kaufleute. Und die Techniker verstehen die Kaufleute nicht, und  die Kaufleute verstehen die Techniker oft nicht. Wenn man nun in beiden Welten sich auskennt, ja Sie werden immer Techniker bleiben, weil das ihre grundsätzliche Prägung ist, das meine Erfahrung aus Tausenden von Leuten, die ich kennengelernt habe im Lauf der Jahre, die bei mir Technischer  Betriebswirt gemacht haben, diese Menschen werden immer Techniker bleiben, und das ist auch gut so, es geht ja nicht darum, die Persönlichkeit da umzukrempeln, aber der Unterschied zu den anderen Technikern ist, dass Sie sich in dieser anderen Welt auch auskennen.

Es ist dann immer noch nicht unbedingt ihre Welt. Ihre Neigung und Sympathie liegt immer noch in der Welt der Technik, und wie gesagt: Das ist völlig in Ordnung. Aber Sie können sich in beiden Welten sicher bewegen, und, jetzt kommt das Entscheidende: Sie können diese beiden Welten zusammenbringen. Ja, hier, da ist die Schnittstelle, und das ist sehr interessant, das ist sehr interessant. Wenn ein Techniker bei der Konstruktion, Entwicklung und Konstruktion eines Produktes, eines technischen Produktes auch an Marketingaspekte denkt, an Kundennutzen denkt, dann kann er großen Erfolg haben auch im Bereich von Selbständigkeit, ja. Also nicht zuletzt Innovation kann hier genährt werden wenn, man sich in beiden Welten auskennt. Also ich könnte Ihnen aus dem Stand eine Menge Produkte aufzählen, von denen ich sage: „Das hat ein Techniker gemacht, der keine Ahnung hat von dem, was der Kunde, der eben das technische Wissen nicht hat, wirklich braucht“.

Ja, der Kick ist, zu wissen, dass der, der das Produkt nutzt, eben kein Techniker ist, und das unter Marketinggesichtspunkten, unter dem Aspekt des Kundennutzen, und  das lernt man hier ja in dieser Welt unter anderem, so zu konzipieren, dass es auch am Markt Erfolg hat. Ja, eine Firma, die das großartig kann, ist Apple, muss man wirklich so sagen, ja, selbst wenn man da nicht sympathisiert mit dieser Firma, muss man das sagen: Technische Produkte, aber so sexy, dass sie auch bei dem Normalkunden, vor allem beim Normalkunden, der kein Techniker ist, großen, großen Erfolg haben, diese Produkte, ja, und das bedeutet: Technik und Betriebswirtschaft zu kombinieren. Das ist die Schnittstelle. Und da ist Ihre Chance. Da sind nur wenige. Viele sind hier in dieser Welt, viele sind nur hier in dieser Welt, aber nur wenige kennen beide Welten, und das ist die eigentliche Karrierechance des Technischen Betriebswirts, ja, durchaus faszinierend, wie ich finde.

Okay, das war‘s für dieses Video.

Zurück zu den Zugangsvoraussetzungen: Klicken Sie einfach auf den Link unter dem Video – warten Sie, ich zeigen Ihnen das mal eben: Hier ist das Video, hier drunter befindet sich ein Link unter dem Video, Sie klicken auf diesen Link, dann erscheint eine Folgeseite. Hier tragen Sie Ihre Email ein und drücken auf abschicken. Das ist alles. Dann bekommen Sie kostenlos und unverbindlich das Dokument mit den Zugangsvoraussetzungen. Und dieses Dokument brauchen Sie eh. Ja, wenn Sie dieser Weg hier interessiert, und sonst würden Sie dieses Video ja gar nicht bis hierhin kucken, dann brauchen Sie dieses Dokument. Also klicken Sie auf den Link, tragen Sie Ihre Email ein. Ist kostenlos und unverbindlich.

Alles Gute.

Marius Ebert.

BWL u. VWL, Wirtschaftsfachwirt/in IHK

Lernen ohne Leiden

Hallo, herzlich willkommen. Mein Name ist Marius Ebert. In diesem Video schauen wir mal auf die Betriebs- und die Volkswirtschaftslehre. Und wenn Sie mich und meine Ansätze, meine Methode schon kennen, dann wissen Sie, dass ich gerne Lernstoff mir vorstelle in der Form eines auf der Spitze stehenden Dreiecks. Was einfach nur sagen soll, dass es unten einen Grundgedanken gibt, nämlich hier, und dass sich das Ganze dann in die Details weiterentwickelt, wobei das hier im Grunde nach oben offen ist, denn man kann immer weiter in Details gehen. Nur, ich habe das jetzt hier mal so gemacht, weil ich hier gerne die VWL mit ihrem Grundgedanken und die BWL mit ihren Grundgedanken festhalten möchte.

Dieses Dreieck ist hier etwas höher, das heißt: Die Volkswirtschaftslehre ist sehr viel älter, hat, wenn wir hier weiter bohren würden in die Richtung, würden wie auf die Philosophie stoßen, Adam Smith zum Beispiel, ein großer Volkswirt, der große Klassiker, war ein Moralphilosoph. Die Volkswirtschaftslehre wiederum hat also ihre Wurzeln in der Philosophie.

Aber bleiben wir jetzt mal hier: VWL – BWL – was ist der Unterschied?

  • VWL ist Hubschrauber oder Vogelperspektive. Hubschrauber oder Vogel.
  • Und BWL ist Frosch.

VWL ist die Vogelperspektive, BWL ist die Froschperspektive. Das heißt:

  • Volkswirtschaftslehre bedeutet: Man fliegt als Vogel oder mit dem Hubschrauber über eine Volkswirtschaft und man schaut auf die Zusammenhänge zwischen privaten Haushalten, Unternehmen, Banken, dem Staat, dem Ausland und so weiter.
  • Und Betriebswirtschaftslehre bedeutet: Man schaut aus der Froschperspektive eines Betriebes.

Und was ist nun der Grundgedanke? Und was ist das Grundproblem? – Wenn man in die Lehrbücher schaut, dann findet nämlich man hier immer ein Wort, nämlich das Wort „Knappheit“. Ich persönlich halte das für sehr unglücklich und würde den Grundgedanken lieber, ich schreibe das mal in Klammern hin, schreiben als „mangelnde momentane Verfügbarkeit“. Das bringt uns nämlich aus dieser Knappheitskreation raus, aber im Moment sind wir noch sehr darauf ausgerichtet, hier mit Knappheit zu wirtschaften, und dementsprechend ist die Grundaufgabe die optimale Verteilung der Ressourcen. Ressourcen sind die knappen Mittel.

Also man geht von Knappheit aus und sagt: „Wir müssen wirtschaften“, und Wirtschaften bedeutet: mit knappen Mitteln arbeiten. Übrigens: Rein begrifflich kommt das Ganze aus der Hauswirtschaft, aus dem Griechischen, also man stellt sich hier vor einen privaten Haushalt, der mit einem begrenzten Budget arbeiten muss.

Ja, das war‘s schon wieder.

Schauen Sie unter spasslerndenk.com für meine Seminare, unter spasslerndenk.com für meine Schnell-Lern-Hilfen.

Vielen Dank.

AfD: das Programm der „räääächtsexträmen Nasiiiiis“

Schon immer ist das linke politische Spektrum ein Sammelbecken gewesen für Zivilversager, Dummköpfe und Kriminelle. Dies hat in den letzten Jahren zugenommen, weil die Regeln im politischen Spiel immer weiter vereinfacht wurden. Heute gilt: Du brauchst keinerlei Fachkompetenz, sondern musst nur in der Lage sein, die politischen Gegner zu „framen“.

Die hierbei verwendeten politischen Waffen heißen: „rassistisch“, „sexistisch“, „islamo-phob“, „fremdenfeindlich“ und – natürlich – „Nazi“, sowie seit neuerem: „homophob“ und „transphob“.

Dieses politische Spiel hat viele viele Jahre erfolgreich funktioniert, vor allem weil auch die Medien mitgemacht haben. So hat tatsächlich ein großer Teil der Bevölkerung den Medien und deren Etikettierung der AfD geglaubt.

Aber genau dies ändert sich gerade.

Das Video ist eine kurze Präsentation des Wahlprogramms der AfD. Es ist für alle, die ihren Verstand noch nicht weggeworfen haben, für alle, die noch selber denken und für alle die ihre Seele vor dem Wahnsinn der letzten Jahre haben schützen können.

Transskript des Videos, siehe weiter unten.

Urheberhinweis

Dieses Video ist dem Kanal „Lion-Media“ entnommen, einem der besten Kanäle auf Telegram. Der Betreiber finanziert sich über Spenden. Das Spendenkonto lautet: Loewenherz Media LLC, IBAN: BE40 9673 4073 6963, BIC: TRWIBEB1XXX

Hier mal ein nüchternder Vergleich der Programme

Und hier, was die Propaganda tendeziell draus macht….

Oder so…

Transskript des Videos

Die AfD und der politische Umbruch in Deutschland

Die AfD hat für Donnerstag, den 15. Juni 2023, ein Update zum aktuellen politischen Umbruch in Deutschland. Heute mit einem Update zum aktuellen politischen Umbruch in Deutschland, der sich vor unser aller Augen vollzieht.

Die konservative Wende in Europa und die Ausnahme Deutschland

Letzte Woche hatte ich euch in einem ausführlichen Bericht auf eine Rundreise durch Europa mitgenommen und aufgezeigt, dass die Mehrheit der europäischen Staaten bereits konservativ regiert wird oder gerade eine Trendwende in Richtung konservativer und teils sogar patriotischer Parteien und Politiker erlebt. Deutschland, wo aktuell noch ein Bündnis aus den linksgerichteten Sozialdemokraten, den Grünen und den Liberalen regiert, ist dabei im europäischen Vergleich eher eine Ausnahme.

Die Voraussetzung für den Rechtsruck in Deutschland

Gleichzeitig ist dies aber, was unser Land betrifft, wahrscheinlich die Voraussetzung für den Rechtsruck, der von 2013 bis 2021 eine große Koalition aus CDU und SPD an der Macht war, die es den Menschen schwer gemacht hat, genau zu identifizieren, von welcher Seite des politischen Spektrums die Probleme ausgehen. Zumal die CDU unter Merkel mehr oder weniger ein Abklatsch der SPD war und die eigentlich konservativen Werte ihrer Wähler verraten hat.

Die politische Veränderung mit Merkels Rückzug und der Ampelkoalition

Erst mit Merkels Rückzug und dem Sieg der Ampelkoalition kam wieder etwas Bewegung in die Sache. Denn mit SPD, Grünen und der FDP ist erstmals seit 2005 wieder eine zumindest offiziell linksliberale Regierung an der Macht, wodurch die deutsche Bevölkerung nun gesondert betrachten kann, was diese Seite des politischen Spektrums eigentlich zum Leben in unserem Land beiträgt.

Kritik an aktuellen politischen Entscheidungen

Und wie sich herausstellt, sind es hauptsächlich Verbote und kurzsichtige sowie grob fahrlässige politische Entscheidungen, sei es SPD-Gesundheitsminister Karl Lauterbachs radikaler Kurs inklusive des angedachten Impfzwangs und der Verschwendung von Milliarden an Steuergeldern für Impfstoffe. Die Verfolgung von Wahrheitskämpfern durch die Antifa-Sympathisanten und SPD-Innenministerin Nancy Fesa oder der gezielte finanzielle Ruin von Millionen Haushalten durch Habecks Maßnahmen.

Die Grünen und ihre Reaktionen auf Kritik

Wenn sich die wenigen noch auf Vernunft bedachten Politiker wie der bayerische Wirtschaftsminister Hubert Aiwanger in der Öffentlichkeit kritisch zu diesem waghalsigen Kurs äußern, dann vergessen die Grünen ganz schnell ihre Toleranzparolen und fordern eine Entlassung oder sogar Anklage.

Die Entwicklung in Deutschland im Vergleich zu Europa

Die linksgrünen Parteien haben vier Jahre lang Zeit gehabt, dem Land ihr wahres Gesicht zu zeigen. Wobei schon anderthalb Jahre ausgereicht haben, die Bevölkerungsmehrheit gegen sich aufzubringen, während der Rest Europas gerade aus dem Dornröschenschlaf erwacht und das, was von unserem Kontinent noch übrig geblieben ist, zu schützen versucht. Die Grünen streben jedoch in die genau entgegengesetzte Richtung.

EU-Entscheidungen und die Reaktion der Grünen Jugend

Die EU hat vor wenigen Tagen mehrheitlich den Asylkompromiss beschlossen, der einen härteren Umgang mit Migranten ohne Bleibeperspektive und schnellere Abschiebeprozesse vorsieht. Die Grüne Jugend sieht das als absolute Schande und fordert eine Ausweitung der Masseneinwanderung nach Deutschland.

Widersprüche in der Toleranzforderung

Wenn es die nach Deutschland einwandernden Menschen betrifft, dann fordern die SPD und Grünen absolute Toleranz von der deutschen Bevölkerung. Doch wenn die hier lebenden Migranten dann auf die Idee kommen, sich eine eigene, nicht linke politische Meinung zu bilden, erreicht die Toleranz schnell ihre Grenze.

Kritik an Grünen-Reaktionen auf Wahlen

So beobachteten wir in den vergangenen Monaten, wie die Grünen auf die Ergebnisse von Landtagswahlen reagierten. Sowohl in Baden-Württemberg als auch in Rheinland-Pfalz konnten sie ihre Ergebnisse zwar leicht verbessern, doch die AfD legte stärker zu. Daraufhin wurde die AfD von den Grünen scharf angegriffen und als rechtsextremistisch beschimpft.

Die AfG bei der Bundestagswahl

Mit Spannung dürfen wir die Bundestagswahl erwarten. Nach aktuellen Umfragen könnte die Alternative für Deutschland (AfD) erstmals stärkste Kraft im Bundestag werden, während die Grünen starke Verluste erleiden dürften.

Die AfD und die Zukunft Deutschlands

Die AfD hat sich bereits darauf vorbereitet, Verantwortung zu übernehmen und die Zukunft Deutschlands aktiv zu gestalten. Dabei setzt die Partei auf klare konservative Werte, eine restriktive Einwanderungspolitik, eine Stärkung der nationalen Souveränität und wirtschaftsliberale Reformen.

Fazit: Politischer Umbruch in Deutschland

Die politische Landschaft in Deutschland befindet sich im Umbruch. Die langjährige Dominanz der CDU unter Angela Merkel ist vorbei, und die aktuelle Regierungskoalition aus SPD, Grünen und FDP sieht sich mit wachsender Kritik konfrontiert. Die AfD gewinnt an Zuspruch und könnte bei der Bundestagswahl an Einfluss gewinnen. Die politische Richtung Deutschlands wird zunehmend von konservativen und patriotischen Ideen geprägt, während die Grünen und ihre Politik unter Druck stehen. Es bleibt abzuwarten, wie sich die Situation weiterentwickelt und welche Veränderungen in Deutschland bevorstehen.

Klimalüge: klare Aussagen, dreiste Manipulationen


Kernaussagen:

Es gibt keinen menschengemachten Klimawandel.

CO2 ist das Gas des Lebens, nicht des Todes.

Transskript zum Video auf Deutsch am Ende dieses Artikels.

Derweil hat sich die Darstellung geändert. Früher so:

Heute so:

Deutschland verbrennt in der Feuerhölle von max. 19 Grad…

Überall das Gleiche:

Es geht immer noch absurder

Die Balken biegen sich nicht vor Hitze, sondern durch Lügen

Transskript zum Video

Hier sehen Sie eine Präsentation und auch in Bezug auf ein Dokument, das ich Ihnen auch als Handout später zur Verfügung stellen kann.

Einführung

Und da gibt es einen Link. Unten auf der Seite zwei komme ich zu meinem Hauptpunkt: Beitrag zum Thema Klimawandel. Der Klimawandel existiert nicht. CO2 ist das Gas des Lebens, nicht des Todes. Und wir möchten mehr davon, nicht weniger.

Der Einfluss von CO2 und Temperaturen

An Carbon und CO2-Spiegel sind durch die Temperaturen bestimmt und kontrollieren nicht selbst die Natur. Die Klimapolitik kontrolliert auch nicht das Klima, sondern Sie, die Öffentlichkeit. Sie werden besteuert und werden nicht gemacht. Auf der nächsten Übersicht sieht man die Tatsachen dessen, was gerade passiert.

Das Hockeyschlägerschema und seine Kritik

Jüngstes Expose des sogenannten Hockeyschlägerschemas. Nachdem die Temperaturen in den letzten 1000 Jahren konstant geblieben sind und nur aufgrund des menschlichen Einflusses gestiegen sind. Vor Gericht in Kanada konnte gezeigt werden, dass das Betrug ist. Diese ikonischen Symbole, auf die man sich für die Politik bezieht, sind Luftnummern, und die Realität zeigt sich in dieser unteren Kurve, wo die mittelalterliche Wärmezeit länger war.

Die Rolle von CO2 und menschlichem Einfluss

Was wir heute haben. Wir haben also es zu tun mit einer falschen Übertreibung. Jüngste Temperaturen, wo sich die Welt derzeit abkühlt. Und wir haben schon extreme Kaltzeiten in Skandinavien erlebt, die sich in der nächsten Woche auch nach Süden bewegen werden. Das wurde von uns schon vor langer Zeit vorhergesagt und folgt aus verschiedenen Sonnenaktivitäten. Niedrige Sonnenaktivität führt zu mehr Kälte. Der Hauptpunkt ist also, was macht es sich nicht damit, diese CO2-Geschichte war.

Der geringe Anteil von CO2 in der Atmosphäre

Muss man im Hinterkopf behalten, dass das nur 0,04 % zurzeit in der Atmosphäre gibt. Und die Menschen sind nur für 4 % verantwortlich. Das heißt, größenordnungsmäßig wäre, wenn der Big Ben sozusagen Atmosphäre wäre, dann wäre das CO2 nur 1000 Menschen, und das ist also ein Millimeter, der das ganze Thema kontrollieren soll. Und wenn diese Narrative stimmen soll, dann braucht man zwei Monate.

Fehlende Kontrolle von CO2 über das Klima

Zum Ersten Mal. Die restlichen 20 % zu kontrollieren sollte und zu sorgen sollte das Klima beeinflussen können. Wissenschaftliche Tatsachen zeigen, dass diese beiden Aussagen falsch sind. Manche Menschen verursacht, dass stereotyp zwei Türme mehr unter Kontrolle. Dann müsste man ja auch sagen, dass auch die Termiten gemacht werden sollten. CO2-Emissionen. Man müsste den Termiten einen Krieg erklären. Das können Sie mir glauben. Das ist also eine Theorie. Zu sagen, dass die 4 % des Menschen verursachten Schäden 96 % beeinflussen sollten.

CO2 und Temperaturen

Was macht der Mensch? Millionen von Jahren an Daten zeigen, dass CO2 der Spiegel immer den Temperaturen nachfolgen wollen, nicht vorangehen. Sie folgen den Temperaturen in geglätteten Graphiken. Nächste Folie. Wenn das CO2 also so funktioniert, die Temperatur zu erhöhen, kann man sich dieses Glasfenster anschauen. Man könnte hier eine Doppelverglasung anbringen mit CO2-Füllung in der Mitte zwischen diesen beiden, und dann würde doch der Raum wärmer.

Zweifel an CO2-basierter globaler Erwärmung

Eine amerikanische Firma hat das ausprobiert, Doppelverglasung mit CO2 zu produzieren. Das hat nicht funktioniert, und die sind bankrott gegangen. Die Autoren des darunter zusammenzufassen. Die CO2-Spiele sind ein Markt, keine Ursache des Klimawandels. Menschen verursacht, das CO2 beträgt nur 4 % der Gesamtsumme, und CO2-basierte globale Erwärmung ist eine Verschwörungstheorie, und die Extreme, die wir sehen, kommen aus der Jetstream-Aktivität. Wiederum eine Konsequenz der Sonnenaktivität.

Natürliche Klimazyklen

Was hat sich nun in den letzten 10.000 Jahren ergeben? Da gab es natürlich Eiszeiten, und das ist ganz natürlich. Jetzt sind wir in einer Zwischeneiszeit. Und diese spezielle Art, in der hier in den letzten 10.000 Jahren, da gab es neun Spitzen, alle 9700 der letzten Spitzenwerte waren wärmer als die derzeitige Spitzenzeit.

Temperaturen und Sonnenaktivität

Und Temperaturen der durchschnittlichen Sonnenaktivität nachfolgen. Und diese niedrige Sonnenaktivität ist das, was wir gerade verstärken. Vielleicht haben noch 30 Sekunden herkommen, dann komme ich zum Ende. Den Rest können Sie wissen. Das ist dann eine Grafik der erwarteten Temperatur auf der Grundlage eines finnischen Teams und zeigt, dass wir zusteuern auf eine Verringerung der Temperaturen.

Fazit

Und hier sehen Sie die Rückkopplungsmechanismen, die gelten, wenn Schnee in der nördlichen Hemisphäre nach einem strengen Winter liegt. Das wird uns dann beschleunigt in eine kältere Welt bringen. Und das Letzte, was wir bemerken, das ist egal, was die 97 % der Wissenschaftler sagen, dass es immer relevant ist, wie viele Leute etwas sagen, sondern die wissenschaftlichen Tatsachen zählen. Diese bestimmte Behauptung ist nicht wahr. Die Analyse dieser Papiere zeigt, dass nur 0,3 % der Klimawissenschaftler das überhaupt glauben. Und 31.000 Wissenschaftler in den USA haben eine Petition unterzeichnet, dass man diese Politik beenden sollte, da es sich hier um Fake Science handelt. Danke schön.

The Great Awakening, Dokumentarfilm

Film in gut verständlichem Englisch über die weltweite Situation, der Versuch der Neuen Weltordnung und die Rolle der Plandemie.

O filme está legendado em português para meus amigos brasileiros.

Steuern, Besitzsteuern usw. Technischer Betriebswirt/in IHK

Lernen ohne Leiden

Willkommen. Mein Name ist Marius Ebert. Und in meinen kleinen Schulungsvideos widme ich mich zur Zeit der Frage,  wie man Steuern systematisieren kann. In dem anderen Video haben wir schon systematisiert in indirekte und direkte Steuern. Und diesmal werden wir ein etwas umfangreicheres oder detaillierteres Gliederungsschema kennenlernen, das diese Struktur hat — also nicht hier oben direkt und indirekt, sondern man unterteilt in drei, also Strukturzahl ist drei, und hier unten dann ist die Strukturzahl 2; 3, 2.

Man unterscheidet in

  • Besitzsteuern,
  • Verkehrssteuern und
  • Verbrauchssteuern.

Besitzsteuern knüpfen daran an, dass man etwas besitzt, zum Beispiel ein Einkommen, und da unterscheidet man nochmal in Personal- und Realsteuern. Eine typische Personal-Besitzsteuer ist die Einkommensteuer, weil sie die persönlichen, Personal, die persönlichen Verhältnisse der Steuerpflichtigen berücksichtigt, zum Beispiel seinen Familienstand und seine Kinderzahl. Und eine klassische Realsteuer ist zum Beispiel die Hundesteuer. Der Hundesteuer es ist völlig egal, ob der Hundebesitzer Kinder hat oder nicht, ob er schwerbehindert ist oder nicht — hier zählt nur der Hund. Also knüpft an die reale Sache und eben nicht an die persönlichen Verhältnisse des Steuerpflichtigen. Das ist der Besitzsteuer: Personalsteuer — Einkommensteuer, Realsteuer – Hundesteuer.

Verkehrssteuern: Da geht es um die Übertragung, Übertragungen von Vermögenswerten, also zum Beispiel die Grunderwerbssteuer wäre eine klassische Verkehrssteuer. Und bei den Verbrauchssteuern, da geht es um den Verbrauch von bestimmten Gütern, von Genussmitteln — das ist zum Beispiel klassischerweise die Tabaksteuer. Das ist eine Verbrauchssteuer. Oder auch die Mineralölsteuer

Ja, das war‘s schon wieder.

Vielen Dank.

Schauen Sie unter spasslerndenk.com, wenn Sie leichteres und schnelleres Lernen interessiert, wenn Sie einen schnellen IHK-Abschluss machen wollen.

Danke.

Mein Name ist Marius Ebert.

Steuern, direkt u. indirekt Technischer Betriebswirtin iHK

Lernen ohne Leiden

Herzlich willkommen. Mein Name ist Marius Ebert. Und in diesem kleinen Schulungsvideo geht es darum, Steuern zu systematisieren. Und wir haben hier zwei Unterscheidungsmöglichkeiten. Die erste schauen wir uns direkt mal an – das ist die Unterscheidung in direkte Steuern und indirekte Steuern. Und die andere Unterscheidung ist ein bisschen komplizierter. Die schauen wir uns im nächsten Video an.

Bei direkten Steuern ist der Steuerschuldner gleich dem Steuerträger. Steuerschuldner und Steuerträger sind identisch. Beispiel ist die Einkommensteuer. Und bei der indirekten Steuer sind Steuerschuldner und Steuerträger nicht identisch, ungleich. Und das Beispiel ist die Umsatzsteuer. Der Steuerträger bei der Umsatzsteuer ist der Endverbraucher, und der Steuerschuldner ist der Unternehmer. Der Steuerschuldner, der Unternehmer, kassiert die Umsatzsteuer stellvertretend für den Staat und führt sie ans Finanzamt ab. Letztlich zahlen, „tragen“ heißt letztlich „zahlen“,  muss sie der Endverbraucher. Das ist die indirekte Steuer. Mineralölsteuer wäre ein weiteres Beispiel für eine indirekte Steuer.

Indirekte Steuern zahlen wir also auch indirekt über die Einkaufspreise, sind in den Einkaufspreisen mit eingerechnet, während direkte Steuern wie die Einkommensteuer von unserem Einkommen abgezogen werden.

Das ist die erste Unterscheidungsmöglichkeit.

Weiteres im nächsten Video.

Schauen Sie mal unter spasslerndenk.com für meine Schnell-Lernseminare zum Betriebswirt/in IHK zum Beispiel oder zum Wirtschaftsfachwirt/in.

Dankeschön.