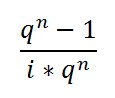Hallo, herzlich willkommen. Mein Name ist Marius Ebert. In diesem Video schauen wir mal auf die Betriebs- und die Volkswirtschaftslehre. Und wenn Sie mich und meine Ansätze, meine Methode schon kennen, dann wissen Sie, dass ich gerne Lernstoff mir vorstelle in der Form eines auf der Spitze stehenden Dreiecks. Was einfach nur sagen soll, dass es unten einen Grundgedanken gibt, nämlich hier, und dass sich das Ganze dann in die Details weiterentwickelt, wobei das hier im Grunde nach oben offen ist, denn man kann immer weiter in Details gehen. Nur, ich habe das jetzt hier mal so gemacht, weil ich hier gerne die VWL mit ihrem Grundgedanken und die BWL mit ihren Grundgedanken festhalten möchte.
Dieses Dreieck ist hier etwas höher, das heißt: Die Volkswirtschaftslehre ist sehr viel älter, hat, wenn wir hier weiter bohren würden in die Richtung, würden wie auf die Philosophie stoßen, Adam Smith zum Beispiel, ein großer Volkswirt, der große Klassiker, war ein Moralphilosoph. Die Volkswirtschaftslehre wiederum hat also ihre Wurzeln in der Philosophie.
Aber bleiben wir jetzt mal hier: VWL – BWL – was ist der Unterschied?
VWL ist Hubschrauber oder Vogelperspektive. Hubschrauber oder Vogel.
Und BWL ist Frosch.
VWL ist die Vogelperspektive, BWL ist die Froschperspektive. Das heißt:
Volkswirtschaftslehre bedeutet: Man fliegt als Vogel oder mit dem Hubschrauber über eine Volkswirtschaft und man schaut auf die Zusammenhänge zwischen privaten Haushalten, Unternehmen, Banken, dem Staat, dem Ausland und so weiter.
Und Betriebswirtschaftslehre bedeutet: Man schaut aus der Froschperspektive eines Betriebes.
Und was ist nun der Grundgedanke? Und was ist das Grundproblem? – Wenn man in die Lehrbücher schaut, dann findet nämlich man hier immer ein Wort, nämlich das Wort „Knappheit“. Ich persönlich halte das für sehr unglücklich und würde den Grundgedanken lieber, ich schreibe das mal in Klammern hin, schreiben als „mangelnde momentane Verfügbarkeit“. Das bringt uns nämlich aus dieser Knappheitskreation raus, aber im Moment sind wir noch sehr darauf ausgerichtet, hier mit Knappheit zu wirtschaften, und dementsprechend ist die Grundaufgabe die optimale Verteilung der Ressourcen. Ressourcen sind die knappen Mittel.
Also man geht von Knappheit aus und sagt: „Wir müssen wirtschaften“, und Wirtschaften bedeutet: mit knappen Mitteln arbeiten. Übrigens: Rein begrifflich kommt das Ganze aus der Hauswirtschaft, aus dem Griechischen, also man stellt sich hier vor einen privaten Haushalt, der mit einem begrenzten Budget arbeiten muss.
Willkommen. Mein Name ist Marius Ebert. Und in meinen kleinen Schulungsvideos widme ich mich zur Zeit der Frage, wie man Steuern systematisieren kann. In dem anderen Video haben wir schon systematisiert in indirekte und direkte Steuern. Und diesmal werden wir ein etwas umfangreicheres oder detaillierteres Gliederungsschema kennenlernen, das diese Struktur hat — also nicht hier oben direkt und indirekt, sondern man unterteilt in drei, also Strukturzahl ist drei, und hier unten dann ist die Strukturzahl 2; 3, 2.
Man unterscheidet in
Besitzsteuern,
Verkehrssteuern und
Verbrauchssteuern.
Besitzsteuern knüpfen daran an, dass man etwas besitzt, zum Beispiel ein Einkommen, und da unterscheidet man nochmal in Personal- und Realsteuern. Eine typische Personal-Besitzsteuer ist die Einkommensteuer, weil sie die persönlichen, Personal, die persönlichen Verhältnisse der Steuerpflichtigen berücksichtigt, zum Beispiel seinen Familienstand und seine Kinderzahl. Und eine klassische Realsteuer ist zum Beispiel die Hundesteuer. Der Hundesteuer es ist völlig egal, ob der Hundebesitzer Kinder hat oder nicht, ob er schwerbehindert ist oder nicht — hier zählt nur der Hund. Also knüpft an die reale Sache und eben nicht an die persönlichen Verhältnisse des Steuerpflichtigen. Das ist der Besitzsteuer: Personalsteuer — Einkommensteuer, Realsteuer – Hundesteuer.
Verkehrssteuern: Da geht es um die Übertragung, Übertragungen von Vermögenswerten, also zum Beispiel die Grunderwerbssteuer wäre eine klassische Verkehrssteuer. Und bei den Verbrauchssteuern, da geht es um den Verbrauch von bestimmten Gütern, von Genussmitteln — das ist zum Beispiel klassischerweise die Tabaksteuer. Das ist eine Verbrauchssteuer. Oder auch die Mineralölsteuer
Ja, das war‘s schon wieder.
Vielen Dank.
Schauen Sie unter spasslerndenk.com, wenn Sie leichteres und schnelleres Lernen interessiert, wenn Sie einen schnellen IHK-Abschluss machen wollen.
Herzlich willkommen. Mein Name ist Marius Ebert. Und in diesem kleinen Schulungsvideo geht es darum, Steuern zu systematisieren. Und wir haben hier zwei Unterscheidungsmöglichkeiten. Die erste schauen wir uns direkt mal an – das ist die Unterscheidung in direkte Steuern und indirekte Steuern. Und die andere Unterscheidung ist ein bisschen komplizierter. Die schauen wir uns im nächsten Video an.
Bei direkten Steuern ist der Steuerschuldner gleich dem Steuerträger. Steuerschuldner und Steuerträger sind identisch. Beispiel ist die Einkommensteuer. Und bei der indirekten Steuer sind Steuerschuldner und Steuerträger nicht identisch, ungleich. Und das Beispiel ist die Umsatzsteuer. Der Steuerträger bei der Umsatzsteuer ist der Endverbraucher, und der Steuerschuldner ist der Unternehmer. Der Steuerschuldner, der Unternehmer, kassiert die Umsatzsteuer stellvertretend für den Staat und führt sie ans Finanzamt ab. Letztlich zahlen, „tragen“ heißt letztlich „zahlen“, muss sie der Endverbraucher. Das ist die indirekte Steuer. Mineralölsteuer wäre ein weiteres Beispiel für eine indirekte Steuer.
Indirekte Steuern zahlen wir also auch indirekt über die Einkaufspreise, sind in den Einkaufspreisen mit eingerechnet, während direkte Steuern wie die Einkommensteuer von unserem Einkommen abgezogen werden.
Das ist die erste Unterscheidungsmöglichkeit.
Weiteres im nächsten Video.
Schauen Sie mal unter spasslerndenk.com für meine Schnell-Lernseminare zum Betriebswirt/in IHK zum Beispiel oder zum Wirtschaftsfachwirt/in.
Herzlich willkommen. Mein Name ist Marius Ebert. Ich bin Experten für leichtes und schnelles Lernen, speziell für BWL und Jura und möchte mich in diesem Video mal den Begriff EBIT widmen. Ich schreibe aus ganz bestimmten Gründen so hierhin, von oben nach unten. Das ist ein Begriff, der gehörten die Bilanzanalyse und ist einfach eine Abkürzung. Man nennt das ein Akronym, wenn man Anfangsbuchstaben zusammenzieht seinem neuen Wort.
E steht für earnings, also sagen wir mal die Erträge des Unternehmens,
B steht für before,
I steht für ihn interest, und
T steht für taxes.
Mit anderen Worten: Es handelt sich um die Erträge, ehe Zinsen, interest gleich Zinsen, und taxes gleich Steuern, abgezogen wurden.
Und was ist der Sinn, diese Zahl zu ermitteln? – Nun, Zinsen und Steuern sind in Europa und weltweit je nach Land sehr unterschiedlich. Hier kommen sehr viele, bei diesen beiden Dingen, kommen nationale Einflüsse ins Spiel. Nationale Einflüsse – spezielle Steuerpolitik zum Beispiel des speziellen Landes. Und wenn man die Erträge hat, ehe diese Dinge abgezogen werden, dann hat man, und das ist der Sinn des Ganzen, eine bessere internationale Vergleichbarkeit, weil einfach die länderspezifischen Einflüsse herausgerechnet sind.
Das ist alles.
Wenn Sie leichteres und schnelleres Lernen interessiert, speziell BWL, Jura, aber auch Prüfungen leichter bestehen und solche Themen, schauen Sie mal spasslerndenk.com.
Willkommen zurück. Mein Name ist Marius Ebert. Und ich möchte in diesem Video in Ergänzung zu den anderen noch einmal Zusammenhänge deutlich machen zwischen dem Rentenbarwertfaktor und dem Rentenendwertfaktor. Beide Faktoren gehören in die dynamische Investitionsrechnung. Wir brauchen sie für die dynamischen Verfahren der Investitionsrechnung, wie zum Beispiel den Kapitalwert.
Zunächst einmal: Was verbindet diese beiden Begriffe? – Da ist der Begriff „Rente“: Rentenbarwertfaktor und Rentenendwertfaktor. Und was ist eine Rente? – Eine Rente ist nichts anderes als eine Reihe gleich großer Zahlungen, also tausend Euro, dann eine Periode später wieder tausend Euro, wieder tausend Euro, wieder tausend Euro. Wichtig ist nur, dass die Beträge gleich groß sind. Eine Reihe gleich großer Zahlungen, das nennen wir eine „Rente“.
So, und wenn man nun wissen will, was diese Rente umgerechnet in einem Betrag wert ist am Anfang, dann ist entscheidend und der richtige Faktor der Renten-Barwert-Faktor. Denn das Wort „Barwert“ weist hin t0, so nennen wir den Anfangszeitpunkt.
Und wenn wir wissen wollen, was der Wert dieser Reihe gleich großer Zahlungen in einem Betrag am Ende ist, also in tn, am Ende der Betrachtung, dann nehmen wir den Endwert-Faktor, denn der Begriff „Endwert“ weist hin auf tn.
Also: Einmal der entsprechende Wert umgerechnet in einen Betrag a Anfang ist der Rentenbarwertfaktor, umgerechnet in einen Betrag am Ende ist der Rentenendwertfaktor. Und noch einen Zusammenhang möchte ich deutlich machen: Der Rentenbarwertfaktor ist ja bekanntlich q hoch n minus 1 durch i mal q hoch n:
Hier sind wir in t0, wir sind in t0. Wie komme ich jetzt zu tn? – Ganz einfach: durch Aufzinsen – mal qn. Schauen Sie das Video über den Aufzinsungsfaktor. Mal qn. Dann kürze ich dieses qn gegen dieses qn raus, und übrig bleibt qn minus 1 durch i. Voilà – da ist der Rentenendwertfaktor:
Das hier ist der Rentenendwertfaktor, das hier ist der Rentenbarwertfaktor. Der Zusammenhang zwischen den beiden ist: Rentenbarwertfaktor aufgezinst gibt Rentenendwertfaktor. Man braucht sich also nur einen der Faktoren zu merken, und dann kann man sich den anderen herleiten, wenn man diese Zusammenhänge kennt und versteht.
Ausführliche Videocoachings zu vielen betriebswirtschaftlichen Themen, auch zu juristischen Themen, auch zu Fragen des leichteren und schnelleren Lernens oder des Erfolges in der Prüfung finden Sie unter spasslerndenk.com. Würde mich freuen, wenn Sie mal reinschauen.
Hallo, herzlich willkommen. Mein Name ist Marius Ebert. Und in diesem kleinen Video geht es um den Aufzinsungsfaktor — Aufzinsungsfaktor. Und dieser Aufzinsungsfaktor ist sehr wichtig im Rahmen der dynamischen Investitionsrechnung. Es gibt weitere Videos mit den anderen Faktoren Rentenbarwertfaktor, Rentenendwertfaktor und so weiter.
Und dieser Aufzinsungsfaktor lautet: qn
Jetzt müssen wir zunächst mal klären, was das hier heißt:
„n“ steht für die Jahre oder die Perioden. Das heißt, wenn wir sagen: „Wie viel sind tausend Euro in fünf Jahren wert?“, dann ist n 5.
Und „q“, das ist 1+i. Und „i“ wiederum ist der Prozentsatz, der angesetzt wird. Wenn wir also die Frage haben „Wie viel sind, sagen wir, tausend Euro in fünf Jahren wert?“, dann können wir die Frage nicht beantworten ohne Zinssatz, zum Beispiel 10 Prozent. Dann ist i – und jetzt bitte gut aufpassen! – bei 10 % ist i 0,1. Bei 5 Prozent ist i 0,05. Also das hier ist dann das „i“. Und das entsprechende „q“ ist dann 1+i. Das heißt: Wenn i 0,1 ist und q ist 1+i, ist q 1,1. Und im zweiten Fall ist q 1,05, ja. Bei 6 % wäre i 0,06 und q 1,06. Bei 8 % wäre i 0,08 und q 1,08. Ich denke, das Prinzip ist klar.
So, jetzt schauen wir uns wie immer noch ein kleines Zahlenbeispiel an. Nehmen wir also ruhig die Frage: „Wie viel sind 1.000 Euro in 5 Jahren wert bei 10 % Zinsen?“ Also: 1.000*qn, und in dem Fall ist q 1,1 – 10 %, 1,15. Und das ist, wenn wir das eintippen in unseren Taschenrechner, sind das 1.610 Euro und 51 Cent. A propos eintippen: Die entsprechende Taste auf dem Taschenrechner ist die sogenannte Exponentialtaste yx, bei manchen Modellen auch xy, oder bei wieder anderen Modell ist das so ein Dach (^), ja, das sieht dann etwa so aus. Das ist die so genannte Exponentialtaste, mit der wir das hier bewältigen.
Also das kommt raus: Mit 1.000 Euro zu 10 Prozent für 5 Jahre anlegen und natürlich mit Kapitalerhaltung, das heißt das sind nicht nur die Zinsen, sondern das ist die Gesamtsumme, die wir nach fünf Jahren sozusagen abheben können, also da sind die tausend Euro natürlich mit drin, das stellt diese „1“ hier sicher, ja, 1.000*1,1 stellt sicher, dass das Kapital immer sozusagen mitgeschleppt wird.
Das war’s.
Ausführliches zu vielen Themen der Betriebswirtschaftslehre, auch zur dynamischen Investitionsrechnung, auch zur statischen Investitionsrechnung unter spasslerndenk.com.
Hallo und herzlich willkommen. Mein Name ist Marius Ebert. In diesem Video schauen wir uns an die 7 Einkunftsarten. Und zwar ist hier eine ganz interessante Struktur, nämlich es gibt aktive und passive Einkunftsarten, und zwar
bei den aktiven ist liegt Strukturzahl 4,
und bei den passiven ist die Strukturzahl 3.
Vier plus drei gleich sieben.
Also: Was haben wir?
Aktiv bedeutet: Man muss selber arbeiten, und passiv bedeutet: Man lässt arbeiten, zum Beispiel sein Vermögen oder seine Immobilie – Miete generieren. Wir werden gleich genau sehen, was das bedeutet.
Fangen wir an mit dem aktiven:
Da sind die Einkünfte aus Land- und Forstwirtschaft,
dann die Einkünfte aus Gewerbebetrieb,
die Einkünfte aus selbständiger Arbeit
und die Ankünfte aus unselbständiger Arbeit – das, was für die meisten Arbeitnehmer zutrifft. Die meisten Menschen fallen also unter diese Einkunftsart.
Und dann gibt es noch die passiven Einkunftsarten:
das sind die Einkünfte aus Kapitalvermögen,
Einkünfte aus Vermietung und Verpachtung
und sonstige. Sonstige, das sind zum Beispiel Leibrenten, Spekulationsgewinne.
Passive Einkünfte also, wo man nichts mehr tun muss, sondern sein Kapital oder seine Immobilie für sich arbeiten lässt. Sieben Einkunftsarten – jetzt ist die Frage: Was ist denn daran steuerfrei? – Und steuerfrei sind bestimmte soziale oder staatliche Zuwendungen wie Arbeitslosengeld zum Beispiel oder auch Elterngeld, aber das sind ja mehr Ausnahmefälle. Was wirklich für den normalen Arbeitnehmer noch steuerfrei ist, das bleibt einzig und allein der Lotto- oder Lotteriegewinn. Lotto- oder Lotteriegewinne sind steuerfrei, und zwar auch nach einem Jahr.
Es wird immer erzählt: „Nach einem Jahr sind die steuerpflichtig“. Das ist Blödsinn. Nur wenn man natürlich von dem Lottogewinn Wertpapiere kauft, oder wenn man von dem Lottogewinn eine Immobilie kauft, dann fallen nach dem ersten Jahr nach den weiteren Jahren hier natürlich Zinsen an. Und hier fällt natürlich Miete an, und die muss man versteuern. Aber der Lottogewinn selber ist steuerfrei, der wird brutto für netto auf‘s Konto überwiesen. Der Mann mit dem Koffer kommt übrigens nicht mehr, sondern das wird überwiesen auf‘s Konto.
Ja, wünsche Ihnen, dass Sie da Glück haben, und ansonsten will ich mich freuen, wenn Sie auch mal bei mir vorbeischauen: spasslerndenk.com für meine Schnell-Lernhilfen, und spasslerndenk.com für meine Seminare.
In diesem Video geht es um die Eisenhower Methode, und die komplette Frage, ich spare mir jetzt das alles hinzuschreiben, lautet: „Was ist die Eisenhower-Methode im Zeitmanagement?“ Also das ist sozusagen die Kategorie: Es geht um Zeitmanagement, oder bei der Eisenhower Methode geht es um Zeitmanagement.
Wenn man also mal zunächst mal aus heiterem Himmel gefragt wird: „Was ist die Eisenhower Methode?“ — Die erste Antwort, die man geben kann: „Es ist eine Methode des Zeitmanagements.“ Und dann kommt natürlich die nächste Frage: „Wie funktioniert das?“ Und dann darf man auch in der mündlichen Prüfung durchaus ans Flipchart gehen oder ein Whiteboard, das da im Raum möglicherweise rumsteht, oder man nimmt Zettel und Papier, Entschuldigung: Zettel und Bleistift wollte ich sagen, oder Papier und Bleistift, das liegt nämlich da in den meisten Fällen auch bereit, und macht sich ein Koordinatenkreuz und trägt hier ab
→ an der X-Achse, an der Abszisse „D“ wie „Dringlichkeit“
→ und an der Ordinate „W“ wie „Wichtigkeit“.
Entwickeln Sie so etwas immer von außen nach innen — erst den Bezugsrahmen, dann den Inhalt. Die meisten Leute gucken sofort hier auf den Inhalt und sehen überhaupt nicht den Bezugsrahmen, ja. Wenn man jemand sagt „Ich geb‘ dir jetzt 10“, dann ist kein Bezugsrahmen da. Das kann seinen 10 Euro, 10 Bonbons, 10 Schläge, ja. Wir brauchen den Bezugsrahmen. So. Also einmal Dringlichkeit und zum Zweiten „W“ wie „Wichtigkeit“. So, und ehe wir in die Inhalte gehen, müssen wir zunächst mal unterscheiden: Was ist denn „Dringlichkeit“ und was ist „Wichtigkeit“? Was ist der Unterschied?
→ Dringlichkeit bezieht sich immer auf Zeit. Wenn wir von Dringlichkeit sprechen in unseren Kulturverständnis, meinen wir, dass wir eine enge Zeitrestriktion haben, dass es schnell gehen muss, weil irgend jemand plärrt oder weil irgendein Stress entsteht oder sonst etwas. Das ist Dringlichkeit.
→ Und Wichtigkeit hat immer zu tun mit einem Ziel.
Vier Felder und deren Prioritäten (Was ist die Eisenhower-Methode im Zeitmanagement?)
So, und dann unterscheiden wir auf der Dringlichkeits-Skala und auf der Wichtigkeits-Skala gibt es jeweils niedrige Dringlichkeit und hohe Dringlichkeit und auf der Wichtigkeits-Skala niedrige Wichtigkeit und hohe Wichtigkeit. Und daraus entstehen dann vier Felder, wenn man die Linien durchzieht, und damit haben wir vier Kombinationen — zwei hoch zwei, das ergibt sich daraus: Dringlichkeit, Wichtigkeit, wir haben ja skaliert „niedrig“ und „hoch“, vier Felder ergeben sich.
Und jetzt kommen die Prioritäten für diese vier Felder:
→ Wir haben hier unten niedrige Dringlichkeit und niedrige Wichtigkeit, fangen wir damit an. Und da sagt man: „Das ist Priorität „P“ wie „Papierkorb“, ja, das ist weder dringend noch wichtig. Das heißt: Das machen wir gar nicht.
→ Dann hier oben, hier in diesem Quadranten haben wir eine hohe Dringlichkeit und eine hohe Wichtigkeit. Und das kriegt nach Eisenhower, das war der General Eisenhower, der, der im Zweiten Weltkrieg im Wesentlichen die, die Invasion in der Normandie befehligt hat, ja, General Eisenhower, ganz wichtige Schlüsselfigur im Zweiten Weltkrieg, hohe Dringlichkeit hohe Wichtigkeit kriegt Priorität A. Übrigens: Wenn sich was im Krieg bewährt hat, dann hat das zumindest einen Härtetest schon bestanden, ja, das muss man also sagen. Achten Sie grundsätzlich darauf: Dinge, die im Krieg entwickelt werden, die taugen meistens was. Also: hohe Dringlichkeit hohe Wichtigkeit, A.
Und jetzt kommt erst das Entscheidende, weil diese beiden Dinge hier auf der, auf dieser Diagonalen sozusagen, auf der Winkelhalbierenden hier, ja, denn die weiß jedes kleine Kind, ja: Wenn etwas sehr dringend und sehr wichtig ist, dann mache ich das sofort. Wenn etwas weder dringlich noch wichtig ist, dann mache ich es gar nicht.
→ Aber jetzt kommt das Entscheidende, und das ist der Impuls, den Eisenhower uns gegeben hat: Er hat nämlich gesagt: Dinge, die eine hohe Wichtigkeit haben und eine niedrige Dringlichkeit, die kriegen die Priorität B.
→ Und die allermeisten Menschen machen es anders. Die gehen nach Dringlichkeit vor, und die haben das B sozusagen hier unten in diesem Quadranten sitzen, wo der Eisenhower das C gemacht hat, Priorität C: Es ist dringend, es ist aber nicht wichtig. Das kriegt Priorität C.
Jetzt kann man das noch ergänzen und sagen:
→ A mache ich sofort, und das mache ich selbst.
→ B werde ich terminieren. Hier arbeite ich an meinem Ziel oder meinen Zielen. Ich mache also zum Beispiel Termine, genau wie ich Termine mit anderen mache, mache ich Termine mit mir selber, damit ich da wirklich eine Stunde konzentriert an einem Projekt arbeiten kann.
→ Und C delegieren, wenn möglich, ja. Hier kommt manchmal der Prozess: „Ja, aber an wen soll ich denn delegieren?“ und so weiter. Ja, manchmal ist das nicht immer so möglich.
Aber ganz wichtig ist hier auch: Wenn man das jetzt nicht so Eins zu Eins umsetzen kann, dass man sich Zeit reserviert, um an seinen Zielen zu arbeiten und sich nicht von der Dringlichkeit des Alltags, wo nämlich grundsätzlich alles dringlich ist, mitreißen lässt. Das ist so die wesentliche Essenz von dem, was Eisenhower uns gezeigt hat. Im Übrigen glaube ich, dass, wer in die Hölle will, nur einen Fernlehrgang zu buchen braucht. Wollen Sie hingegen lernen ohne zu leiden, dann klicken Sie mal auf den Link unter diesem Video.
Willkommen zurück. Mein Name ist Marius Ebert, und wir haben eine kleine Videoserie begonnen über die Bilanzanalyse oder, wie wir eigentlich streng genommen sagen müssen, die Jahresabschluss-Analyse, denn der Jahresabschluss ist ja der Oberbegriff für Bilanz, Gewinn- und Verlustrechnung, und bei den Kapitalgesellschaften noch Anhang und Lagebericht.
Und Jahresabschluss-Analyse zerfällt zunächst einmal in zwei große Bereiche, nämlich
die Finanz-Analyse und
die Erfolgs-Analyse.
Im Bereich der Finanz-Analyse sind wir im Bereich der Bilanz, und im Bereich der Erfolgs-Analyse sind wir im Bereich der GuV.
Die Finanz-Analyse wiederum zerfällt nun in drei wesentliche Teile:
einmal die Investitions-Analyse,
die Finanzierungs-Analyse und
die Liquiditäts-Analyse.
Wir sind im Bereich der Bilanz, und zwar streng genommen sind wir bei der Investitionsanalyse, hier auf der Aktiv-Seite der Bilanz: Wie haben wir investiert? Bei der Finanz-Analyse oder Finanzierungs-Analyse besser gesagt sind wir auf der Passiv-Seite der Bilanz — beides sind ja zwei Seiten einer Medaille –: Wo kam das Geld her? Was habe ich damit gemacht?
Und bei der Liquiditäts-Analyse unterscheiden wir noch einmal in bestandsorientiert und stromgrößenorientiert. Das heißt meine Liquidität kann ich bestandsorientiert aus der Bilanz entnehmen, wo ja die Bestände stehen, und stromgrößenorientiert, und damit habe ich die Überleitung hier zur Gewinn- und Verlustrechnung, denn in der Gewinn- und Verlustrechnung stehen Stromgrößen eines Jahres, hier Bestandsgrößen eines Tages.
Erfolgs-Analyse zerfällt in
die Ergebnis-Analyse, das heißt ich zerlege den Jahresabschluss in seine Bestandteile, Ergebnis-Analyse, und — ganz wichtig –
die Rentabilitäts-Analyse.
Ja, wobei die Schwerpunkte ganz klar hier liegen bei der Liquiditäts-Analyse und noch viel stärker hier bei der Rentabilitäts-Analyse.
Ok, in den nächsten Videos geht es weiter.
Schauen Sie auch unter spasslerndenk.com. Dort baue ich Lernhilfen auf, Video-Coachings, Lösung von prüfungstypischen Aufgaben, Prüfungstrainings zum Bereich Betriebswirtschaftslehre und Jura nach meiner mittlerweile über zwanzigjährigen Erfahrung auf diesem Gebiet. Und schauen Sie unter spasslerndenk.com für meine Schnelllernseminare, auch mittlerweile seit 16 Jahren bewährt.
In diesem Video geht es um den Betriebswirt / die Betriebswirtin IHK, und zwar konkret um die Frage nach den Verdienstmöglichkeiten. Oder anders formuliert: Was kann ein Betriebswirt IHK, was kann eine Betriebswirtin IHK verdienen? Und da hat es vor einige Monaten einen Artikel gegeben im Stern, und der hieß „Fühlen Sie sich fair bezahlt?“. Und deswegen gebe ich dem Ganzen mal eine kleine Struktur. Und das Erste, was wir uns anschauen, ist die Frage „Was wird überhaupt verdient in Deutschland?“. Und wir schauen uns hier gleich mal ein paar Berufsgruppen an.
In diesem Artikel wurde entschieden oder unterschieden in Männer und Frauen, denn der Schwerpunkt waren auch die Gehaltsunterschiede. Und wenn wir uns mal anschauen Anwälte, dann wurde dort ein Bruttomonatsgehalt angegeben für die Männer von 6.309 und für die Frauen von 5.083, für Geschäftsführer beziehungsweise Bereichsleiter (schon kaufmännische Sache hier, Anwälte sind juristische Sache; Geschäftsführer/Bereichsleiter, da findet man auch Betriebswirte) 7.768 (Männer) und Frauen 5.909, also schon erhebliche Unterschiede auch hier, und für einen Unternehmensberater haben wir hier (Männer) 5700 für einen Mann und 4.322 für eine Frau.
Jetzt werden Sie mit Recht sagen, ich bin aber doch kein Unternehmensberater, ich bin oder will machen den Betriebswirt/in IHK. Aber wir haben schon einmal eine Vorstellung, wie viel da in einer Spitzengruppe verdient wird, denn viel größere Zahlen als die hat man in dem Artikel nicht gefunden. Also: Was verdient der Betriebswirt / die Betriebswirtin IHK? Wenn man da ein bisschen recherchiert, dann stellt man fest: Es hängt im Wesentlichen von zwei Faktoren ab, also es streut und hängt im Wesentlichen von zwei Faktoren ab, nämlich
je nach Bundesland: tendenziell im Süden mehr als im Norden; dafür sind natürlich auch die Mieten und die Lebenshaltungskosten generell entsprechend höher
je nach Berufserfahrung; nach Alter darf man das heute nicht mehr abstufen, das wissen Sie, nach AGG,
aber je nach Bundesland und je nach Berufserfahrung, und je nachdem kommen wir hier auf Zahlen zwischen 3.000 bis 4.000 Euro brutto monatlich. Und das sind natürlich jetzt nicht so dramatisch berauschende Zahlen, und deswegen ist der dritte Teil, der dritte und letzte Teil dieses kleinen Videos: Wie kann ich als Betriebswirt/in IHK mehr verdienen?
Machen wir uns bitte einmal Folgendes klar: Da sind Sie, und den Betriebswirt/in IHK, den gibt es ja so eigentlich gar nicht. Es gibt ja bestimmte Positionen: Es gibt den Geschäftsführer, es gibt den Bereichsleiter, es gibt den Anwalt, wir haben es uns gerade angeschaut, aber es gibt in dem Sinne ja nicht den Betriebswirt/in IHK, sondern es gibt immer nur einen Menschen, und dieser Mensch hat ein Persönlichkeitsprofil, und unter anderem hat er eben dann sozusagen eine Urkunde, und da steht drauf, dass er einen Abschluss gemacht hat „Betriebswirt/in IHK“, und das bedeutet, er hat praktisches Wissen erworben.
Die Frage ist: Was bringt praktisches Wissen? Praktisches Wissen bringt mehr als theoretisches Wissen, aber praktisches Wissen an sich bringt zunächst einmal gar nichts. Dieser Spruch „Wissen ist Macht“ ist falsch. Sondern Wissen bringt erst dann etwas, wenn man das Wissen umwandelt in Problemlösungskompetenz. Und das ist Ihre Aufgabe, wenn Sie mehr verdienen wollen. Einer meiner Lieblingssprüche heißt: „Wer das tut, was alle tun, der kriegt das, was alle kriegen!“.
Wo die Spitzengruppe liegt, haben wir gesehen, wo so etwa der Durchschnitt liegt, haben wir gesehen. Wenn Sie also aus dem Durchschnitt rauskommen wollen, ich halte es nochmal fest, müssen Sie das erworbene Wissen, das in der Urkunde dokumentierte Wissen umwandeln in Problemlösungskompetenz. Und zwar nicht irgendein Problem, sondern fokussiert auf ein brennendes Problem.
Sie verdienen nämlich genau so viel wie jemand bereit ist, für Sie zu zahlen. Und jemand ist bereit, für Sie viel zu zahlen, wenn Sie brennende Probleme lösen für ihn. Für dieses Wort „brennendes Problem“ gibt es noch ein paar andere Ausdrücke. Brennende Probleme nennt man auch „Kittel-brenn-Probleme“. Wenn jemandem der Kittel brennt, dann können Sie sich vorstellen, dass das für den dramatisch ist, und wenn da jetzt jemand ist, der sagt: „Ich kann dein Problem lösen!“, dann ist derjenige bereit, dafür sehr gut zu bezahlen. Brennende Probleme, das ist kurz alles was
dringend
nervend
ärgerlich ist.
Dringend, nervend, ärgerlich – das sind brennende Probleme, und da reagieren Menschen. Und wenn jemand kommt und sagt „Ich habe eine Lösung oder auch nur einen Lösungsansatz für ein brennendes Problem…“, dann ist man bereit, mehr zu bezahlen. Das eine einfache Wahrheit, wie man aus diesem Durchschnitt rauskommt.