
„Grüne“ Wahlplakate (Zur Erinnerung…)
Schreibe eine Antwort

Professor Bhakti ist ein Held dieser Zeit. Er hat durch seine Aufklärungsarbeit mit Sicherheit Tausenden das Leben gerettet. Hier nur ein Kommentar, der sinngemäß tausendfach wiederholt wurde:


Die Liquiditätsgrade auf der nächsten Seite – schauen Sie auf die Struktur: Sie sehen L1, L2, L3. Drei Liquiditätsgrade. Und wir sind immer noch in der Bilanz. Wir versuchen, also man muss wirklich sagen: Wir versuchen, aus der Bilanz etwas zu lesen über die Flüssigkeit des Unternehmens. Was ein im Grunde absurdes Unterfangen ist, ja, das muss man sich mal klar sein, ja, wir haben dort Werte von einem verdammten Tag, vom Bilanzstichtag, und versuchen, aus der Vergangenheit, und versuchen, daraus etwas zu lesen für die Liquidität. Also das ist schon mal vom Ansatz her ziemlich bescheuert. Aber gleichwohl werden diese Liquiditätsgrade gerne berechnet. Und sie werden gerne geprüft in der Prüfung.
So, was tun wir also? – Wir setzen irgendwas im Zähler, das wissen wir noch nicht, was das ist, ins Verhältnis zu unseren kurzfristigen Schulden, um die Liquidität zu bestimmen. Wir bilden also, mit anderen Worten, ein quotales Verhältnis. Ein Bruchstrich ist oft eine Quote. Wir haben das schon gesehen: Eigenkapitalquote, Fremdkapitalquote. Auch das hier ist im Grunde ein quotaler Gedanke. Und das sehen Sie, wenn ich Ihnen verrate, was bei L1 im Zähler steht, aber Sie ahnen es schon: Es sind die Zahlungsmittel. Die Zahlungsmittel stehen bei L1 im Zähler. Das heißt: Was mache ich? – Ich schaue, zu wieviel Prozent meine Zahlungsmittel in der Lage sind, meine kurzfristigen Schulden zu decken. Sehen Sie das? Also: Im Zähler des ersten Bruchs stehen die Zahlungsmittel.
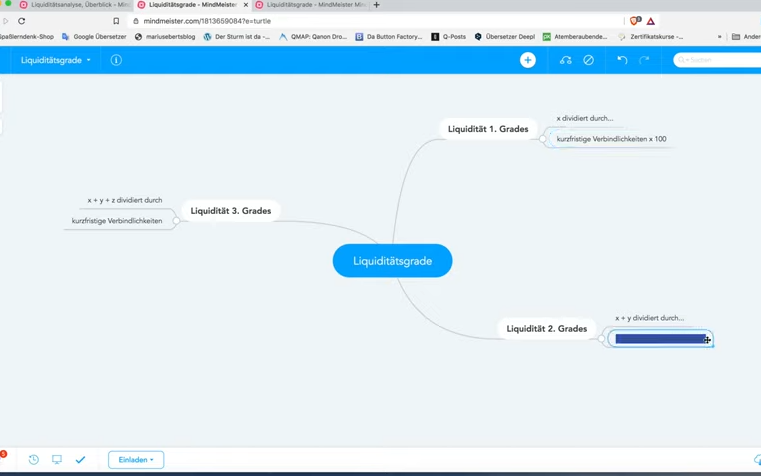
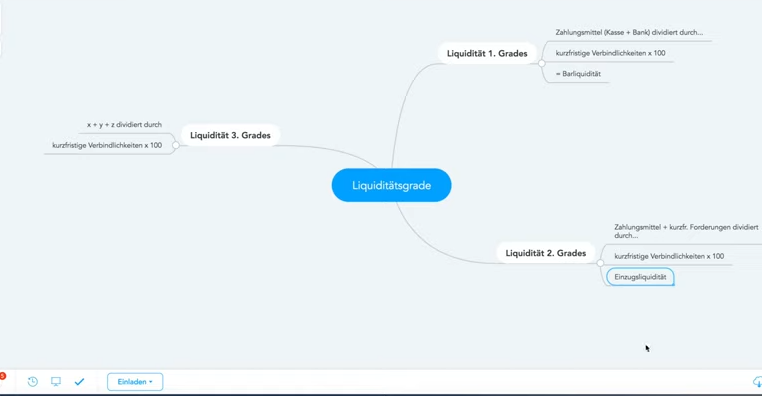
Sie dürfen natürlich statt Zahlungsmittel auch schreiben die Konten, auf denen die Zahlungsmittel stehen. Bank und Kasse, genau. Bank und Kasse. Ja, Zahlungsmittel wäre der Oberbegriff, das je nachdem, welches Lehrbuch Sie finden oder lesen, da kriegen Sie unterschiedliche Begrifflichkeiten, aber das sind wir ja schon gewohnt. So. Und was ist jetzt die Dynamik von L1 zu L2? – L2 ist wie L1, nur: Es kommt etwas hinzu. Das heißt: Auch bei L2 schreiben wir links auf den Bruchstrich oben im Zähler „Zahlungsmittel“. Und jetzt kommt nur noch etwas hinzu, nämlich: plus, „kommt etwas hinzu“ drücken wir mathematisch aus mit „plus“, genau, sehr schön, plus kurzfristige Forderungen. Plus kurzfristige Forderungen.
Und was ist nun L3? – Es ist wie L2, nur es kommt etwas hinzu. Schreiben Sie also bitte bei L3 zunächst in den Zähler „Zahlungsmittel plus kurzfristige Forderungen“, kürzen Sie ab, damit Sie alles auf den Bruchstrich draufbekommen, Zahlungsmittel ZM, ja, „plus kurzfr. Ford.“, plus kurzfristige Forderungen, und jetzt noch einmal ein plus, in den meisten Lehrbüchern heißt es hier „Vorräte“: plus Vorräte. So, das sind die Formeln. „Formeln verstehen“ – was heißt das? – Kommt ein Mann in eine Kneipe. Da sagt jemand: „Ej, du schuldest mir noch 50 Euro, weißt du nicht? So vom letzten Wochenende, als wir auf der Rolle waren und du kein Geld mehr hattest.“ – „Oh ja, richtig…“ Was macht der Mann? – Der guckt in sein Portemonnaie. Der kuckt auf seine liquiden Mittel. Im Portemonnaie hat er 30 Euro. Er schreibt in den Zähler „30“, und in den Nenner „50“. „50“ sind die kurzfristigen Schulden, die er hat, „30“ sind die Zahlungsmittel, die er jetzt im Moment hat.
Das ist L1. L1 sollte natürlich in so einem Fall mindestens 100 Prozent sein, das heißt: Er sollte 50 Euro im Portemonnaie haben. Wenn wir es bilanzanalytisch angehen, gibt es manchmal so blöde Prüfungsfragen, dass man sagt: „Berechnen Sie und interpretieren Sie …“ Das ist natürlich Banane, weil wir schon gelernt haben, dass ist immer eine Frage der Branche, abgesehen davon ist das eh vergangenheitsorientiert, also es ist völlig egal, was am 31.12. für eine Liquidität da war. Aber es gibt hier Leute, die sagen und fordern, L1 sollte größer 50 Prozent sein. Machen wir vielleicht eine kleine Randnotiz, falls diese blöde Frage mal kommen sollte, und wenn es heißt „Interpretieren Sie diesen Wert“ – warum nicht 100 Prozent? Weil es eh egal ist, ja, am 31.12., da feiern die Leute Silvester und treiben nicht ihre Forderungen unbedingt ein, Obwohl, das kann manchmal sein.
Das ist der Tag auch der Verjährung. Aber so um 50 Prozent ist so eine Richtgröße. L1. Sollte, also sagen wir so: Es gibt Leute, die das behaupten in irgendwelchen Lehrbüchern, und es gibt Lösungen in der IHK-Prüfung, wo so etwas schon mal aufgetaucht ist. Das ist alles Banane, wenn Sie mich fragen, ja, aus den dargelegten Gründen. Aber von mir aus. So. Kommt ein Mann in eine Kneipe. Da sagt jemand: „Ej, ich krieg noch 50 Euro von dir!“ Der guckt in sein Portemonnaie, da hat er 30 Euro. Und dann überlegt er kurz und sagt: „Hör mal, Erwin“, und meint da einen, der da hinten am Spielautomaten steht. „Ich krieg doch auch noch Geld von dir. Wieviel war das denn nochmal? 30 Euro, glaube ich.“ – Kurzfristige Forderungen.
Also, was ist die Idee, was ist das Prinzip? L1: Das was ich kurzfristig liquide habe, ins Verhältnis gesetzt zu dem, was ich kurzfristig schulde. L2: Das, was ich kurzfristig liquide habe, plus das, was kurzfristig reinkommt ins Verhältnis zu dem gesetzt, was ich kurzfristig schulde. Jetzt kommt L3: Das, was ich kurzfristig habe liquide, das, was kurzfristig reinkommt plus das, was ich kurzfristig zu Geld machen kann. Und in den meisten Lehrbüchern steht hier „plus Vorräte“. Gemeint sind hier natürlich in erster Linie natürlich die Fertigerzeugnisse, weil die nun sehr dicht am Markt sind, ja, die kann man sofort zum Markt tragen, weil sie eben fertig sind. Aber je nach Branche, je nach Konstellation können das durchaus auch Rohstoffe sein. Wenn Sie kurzfristig Geld brauchen, dann überlegen Sie: „Was kann ich noch zu Geld machen?“ Also im Prinzip ist hier nicht gemeint „plus Vorräte“, sondern alles, was man schnell noch zu Geld machen kann.

Also wenn in Ihrer Prüfung dort steht im Umlaufvermögen „Wertpapier“, dann können Sie die wahrscheinlich sehr schnell zu Geld machen. Die können Sie nämlich an der Börse verkaufen. Das ist eine Sache von wenigen Minuten. Das ist ein telefonischer Auftrag oder online digitaler Auftrag, und dann wird das zu Geld gemacht, wenn Börsenstunde ist, ja. Also das ist die eigentliche Idee: Was ich kurzfristig noch verkaufen kann, in den Lehrbüchern steht an der Stelle meistens „Vorräte“, aber wir verstehen das Prinzip, was dahintersteckt. Wenn also in Ihrer Prüfung eine Bilanz Ihnen serviert wird, und da steht im Umlaufvermögen, nicht im Anlagevermögen, Umlaufvermögen „Wertpapiere“ oder „Aktien“, dann nehmen Sie die mit rein.
Weil Sie die kurzfristig zu Geld machen können, ja. An dieser Stelle gibt es oft Verständnisprobleme, weil die Leute irgendwie so eine Vorstellung haben, es müsste alles völlig eindeutig zurechenbar sein. Und die kommen dann an mit einem Lehrbuch und sagen dann: „Hier steht aber doch ‚Vorräte‘. Und in der Lösung steht noch ‚Wertpapiere‘. Die haben da in der Lösung Wertpapiere reingenommen. Das verstehe ich jetzt nicht. Hier im Buch steht doch ‚Vorräte‘.“ – So geht das nicht. Sondern man muss die Idee dahinter verstehen. Ja, also das ist die Idee dahinter: Was kann ich kurzfristig noch zu Geld machen?
Dementsprechend heißt. L1 die Barliquidität. Die Barliquidität. L1 ist die Barliquidität. Finden Sie selten, aber ab und zu finden Sie das, auch in der Prüfung: „Berechnen Sie die Barliquidität“. L2 ist die Einzugsliquidität. Ja, klar warum: Sie überlegen: „Was kann ich jetzt kurzfristig noch einziehen?“ Kurzfristige Forderungen. Das ist das erste, was ein Unternehmer tut. Wenn er eine Rechnung kriegt und schaut auf sein Konto, „Mensch, keine Kohle da im Moment…“, überlegt er: „Von wem kriege ich denn noch Geld?“ Und dann schickt er eine Mahnung raus. Ja, kurzfristige Forderungen, Einzug „Was kann ich kurzfristig noch einziehen?“.
Und das dritte, L3, ist die Umsatzliquidität, das heißt: „Was kann ich kurzfristig noch umsetzen?“. Das ist die Idee hier – Vorräte: „Was kann ich kurzfristig noch verkaufen? Kann ich vielleicht eine Sonderaktion machen? Kann ich vielleicht eine Preisaktion machen?“ Oder irgendwie so was, um kurzfristig Geld reinzuholen.
Hallo, Marius Ebert hier. In diesem Video beschäftigen wir uns mit dem Betriebswirt, Betriebswirt/in IHK. Und zwar geht es in diesem Video um die Zugangsvoraussetzungen. Denn es ist in der Tat so, dass man, um die Prüfung ablegen zu können, formale, ja, formale, nicht inhaltliche, nicht leistungsbezogene, sondern formale Zugangsvoraussetzungen erfüllen muss. Das heißt: Man muss gewisse Formen einhalten.
Und um das zu verstehen, muss man verstehen, dass es zwei Stufen gibt – erste Stufe, zweite Stufe, und zwar zwei Stufen dieses Konzeptes „Karriere mit Lehre“, so heißt das, „Karriere mit Lehre“, und der Betriebswirt/in IHK ist hier die zweite und gleichzeitig die höchste Stufe. So, wie kommt man auf diese zweite und höchste Stufe? – Indem man normalerweise erst die erste Stufe nimmt. Und in dieser ersten Stufe, schauen wir uns diese erste Stufe hier, gibt es im Prinzip zwei Möglichkeiten, diese erste Stufe zu nehmen. Und nennen wir sie mal die Möglichkeit a) und die b).

Und die Möglichkeit a), das ist der Regelweg: Man hat gemacht einen Fachkaufmann oder Fachwirt. Der Unterschied zwischen Fachkaufmann und Fachkaufwirt ist der, dass der Fachkaufmann sich, machen wir mal den Pfeil so, sich bezieht auf eine Funktion, also zum Beispiel Personal-Fachkaufmann Schrägstrich Frau, das wäre dann die Funktion Personal, Fachkaufmann für Marketing wäre die Funktion Marketing, und der Fachwirt bezieht sich auf eine Branche, also der Industrie-Fachwirt ist die Branche, Handels-Fachwirt ist die Branche. Daraus können Sie schließen, dass es sehr viel weniger Fachwirte als Fachkaufleute gibt, weil es sehr viel mehr Funktionen gibt als Branchen.
Ja, was haben wir – wir haben Industrie, Handel, manche sehen die Bank noch als eigene Branche, da gibt’s den Bankfachwirt, ja dann gibt’s noch irgendwo so einen Dienstleistungsfachwirt. Das ist es im Wesentlichen auch schon. Ja, Fachwirte gibt es wesentlich, relativ wenig. Hier bei den Fachkaufleuten gibt es sehr viel mehr, ja, Personal-Fachkaufmann, Fachkaufmann für Marketing und noch einiges mehr. So, also: In der ersten Stufe hat man bereits abgeschlossen einen Fachkaufmann oder Fachwirt, dann kann man problemlos und auch ohne Wartezeit anstreben die zweite Stufe Betriebswirt/in IHK.
Und die zweite Möglichkeit, die Möglichkeit b), diese erste Stufe hier zu nehmen, das das sind dann wiederum drei Schritte, ja, sozusagen von unten nach oben:

Ja, diese drei Dinge kumulativ, das heißt zusammen, ja, also alles drei muss man erbringen, um diese Voraussetzung b) alternativ zu a) zu erfüllen, das heißt also a) oder b). a) ist wie gesagt der Regelweg, ein Fachkaufmann oder Fachwirt, und Sie sehen hier: Wenn Sie den wegen b) wählen, dann ist hier auch ein Zeitfaktor dabei, während es hier ein reiner Leistungsfaktor ist. Also wenn man diese Prüfung gepackt hat zum Fachkaufmann, kann man den Betriebsrat machen. Hier, bei b) ist ein Zeitfaktor dabei, nämlich diese drei Jahre Berufspraxis.
So, und dann gibt es noch eine Ausnahme. Ich gehe mal, mache das hier nochmal neu, also erste Stufe, zweite Stufe, und in der zweiten Stufe der Betriebswirt/in IHK als höchste Stufe dieser kaufmännischen Schiene, ja, Sie sehen, ich spreche hier zu Leuten mit einer kaufmännischen Begabung und Ausbildung, in der ersten Stufe haben wir gesehen a) und b), der Fachkaufmann und Fachwirt und dieser Fachhochschul-kaufmännische Fachhochschulweg, und jetzt gibt es, sozusagen wenn man jetzt hier steht, einen Weg unter Umgehung der ersten Stufe direkt hier, dass man zugelassen wird zu dem Betriebswirt/in IHK. Das ist eine ausgesprochene Ausnahmeregelung, ausdrücklich eine Ausnahmeregelung und immer einzelfallabhängig.

Ja, es gibt hier also wenig allgemeine Regeln, sondern die Kammer prüft in dem Fall immer den Einzelfall. Was ist der Grundgedanke? – Der Grundgedanke ist, dass man hier auf anderem Wege nachweisen kann, dass man über die entsprechende Qualifikation die normalerweise hier in der ersten Stufe geprüft und abverlangt werden, verfügt. Und jetzt ist natürlich die Frage: Was bedeutet das faktisch, dass man das auf anderem Wege nachweisen kann? – Und da kann man sagen, also mal überlegen, wo ich das hinschreibe, also diese Ausnahme hier, diese Ausnahme macht man dann fest an einer bestimmten Position, ich schreibe es mal aus. Und was kann das sein? – Diese Position kann sein zum Beispiel schon sehr lange Projektleiter, ja, fünf sechs Jahre große Projekte geleitet.
Geschäftsführerposition. Dann kann es natürlich sein die Selbstständigkeit, Ja, wenn man also ein eigenes Unternehmen hat. Oft ist man ja dann auch Geschäftsführer in seiner eigenen GmbH. Und das sind diese Ausnahmeregelungen. Vier bis sechs Jahre, wie gesagt, einzelfallabhängig, und je nach Kammer unterschiedlich. Also wenn man schon relativ lange Geschäftsführer ist, wenn man schon relativ lange selbständig ist, oder wenn man, vielleicht nehme ich das hier noch mit auf, wenn man Personal-, Personalverantwortung hat, auch das nicht erst seit ein paar Wochen, sondern auch in einem Zeitraum von vier bis sechs Jahren hier diese Personalverantwortung hat. Was heißt Personalverantwortung? – Selbständige Entscheidung, jemanden einzustellen und auch wieder zu entlassen, das ist Personalverantwortung. Manchmal kann man dann auch noch mit dem Begriff Budgetverantwortung, ja, ich setze das mal in Klammern, weil das schon sehr viel weniger funktioniert.

Mit dem Begriff Budgetverantwortung, wenn man also Verantwortung, wirklich echte Verantwortung hat für hohe Budgets, ja, für hohe Budgets, also nicht für tausend Euro Briefmarkengeld, sondern für hohe Budgets, auch dann kann man auf diesem Wege versuchen, so etwas nachzuweisen, Ja, immer, ich betone es noch einmal, einzelfallabhängig, und es dauert auch immer eine gewisse Weile, bis hier eine Entscheidung erfolgt, denn das Ganze wird dem Prüfungsausschuss vorgelegten, und der Prüfungsausschuss entscheidet dann letztlich, ob der Text der Prüfungsordnung hier erfüllt ist, ob man das so entsprechend interpretieren kann, dass jemand diesen Nachweis erbracht hat. Wie gesagt: eine Ausnahmeregelung, ja, der Regelweg ist hier der Fachkaufmann beziehungsweise Fachwirt. Und das ist auch der problemloseste Weg.
Wenn Sie nun das, was ich in diesem Video erklärt habe, noch einmal nachlesen wollen, und das sollten Sie tun, denn Sie schauen dieses Video ja, weil Sie das interessiert, sonst würden Sie dieses Video nicht schauen, also Sie überlegen ja, ob Betriebswirt/in IHK vielleicht etwas für Sie ist, dann sollen Sie das noch einmal nachlesen. Ich hab also ein PDF für Sie vorbereitet, und da finden Sie auch noch mehr Informationen, nämlich auch über die Inhalte, die verlangt werden, denn wir reden ja im Moment nur über Form, ja, wir reden ja noch gar nicht über die Inhalte, die verlangt werden, wenn man eine solche Prüfung machen möchte. Klicken Sie, unter dem Video finden Sie hier einen Link, und auf diesen Link klicken Sie bitte und tragen Ihre Email-Adresse ein, und dann bekommen Sie dieses PDF zugeschickt.
Alles Gute.
Marius Ebert


Und noch ein Hinweis: Wenn wir jetzt hier ein Kapitel betrachten mit der Überschrift „Unternehmensrating“ bzw. „Scoring-Modell“, dann noch ein Hinweis für Sie, will Sie irgendwann einmal eine Projektarbeit schreiben in dem Rahmen dieses Abschlusses. Das ist also ein Teil Ihrer Prüfung. Und da ist es ganz gut, zu wissen und zu erkennen, dass die Betriebswirtschaftslehre von irgendeinem Standpunkt betrachtet an zwei Stellen erhebliche oder mit zwei Dingen erhebliche Probleme hat.
Die eine der beiden Dinge oder Sachen ist das Immaterielle. Die BWL hat große Probleme mit dem Immateriellen, mit dem Nicht-physisch-Greifbaren. Und: Die Betriebswirtschaft hat große Probleme mit dem Qualitativen. Wenn wir das noch weiter reduzieren auf den Kerngedanken, können wir sagen: Die BWL hat Probleme mit allem, was man nicht in Zahlen fassen kann. Ja, das ist sozusagen der Kerngedanke.
Das Immaterielle kann man nicht bewerten, ja, das ist das große Problem, und das ist der Grund, warum man so das meiste nicht in die Bilanz schreiben darf. Ja, was ist eine Kundenliste wirklich wert? Ja, was ist eine Marke wirklich wert? Es gibt Leute, die sich damit beschäftigen. Wir haben das gesehen, ja, Coca Cola – sechzig Millionen Dollar oder so was, aber es ist schwer, das wirklich zu bewerten. Also das ist wahrscheinlich die Überlegung: Wenn man jetzt die Marke verkaufen würde – was würde dafür bezahlt werden? Aber wird es wirklich dafür bezahlt? Und vor allem: Wir öffnen der Manipulation natürlich Tür und Tor. Das ist das eine Problem, das Immaterielle ist schwer greifbar.
Und das zweite, das Qualitative, ist auch sehr schwer greifbar. Und Sie werden sich irgendwann mal das Thema Ihrer Projektarbeit stellen. Das heißt: Vom Prinzip her werden Sie zwei Themen einreichen, davon wird eines ausgewählt. Ja, wenn das bei Ihrer Kammer so gehandhabt wird. Ich habe auch erfahren, dass es Kammern gibt, wo nur noch ein Thema eingereicht wird, ja, das gibt es also auch. Dann kann es sein, dass dieses Thema sich mit qualitativen Aspekten beschäftigt, zum Beispiel „Konzept zur Erhöhung der Kundenzufriedenheit“.
Oder Ihre Projektarbeit heißt „Konzept zur Erhöhung der Mitarbeitermotivation“. Das sind wunderschöne Themen. Nur ein Problem dabei: Was ist Kundenzufriedenheit? Was ist Mitarbeitermotivation? Wenn Sie sagen “Konzept zur Umsatzsteigerung“, dann haben Sie sowohl im Moment einen Ist-Zustand, in soundsoviel Euro gemessen, und Sie können sagen „Umsatzsteigerung – wenn ich fünf Prozent Zuwachs erziele, ist das eine gute Zahl“, dann haben Sie auch ein Ziel. Alles quantitativ messbar. Das haben Sie bei Mitarbeiterzufriedenheit oder Kundenzufriedenheit oder Motivation haben Sie das nicht.
Also gilt für Ihre Projektarbeit eine wichtige Regel: „Wenn du es nicht messen kannst, musst du es messbar machen.“ Wenn du es nicht messen kannst, musst du es messbar machen. Und hier kommt das betriebswirtschaftliche Modell, das wie ein Dolmetscher fungiert zwischen der qualitativen Welt, also der Welt des Nicht-Messbaren, und der quantitativen Welt, also das Modell, das qualitative Aspekte in Zahlen übersetzt: das Scoring-Modell. Und genau da sind wir jetzt. Also ein Modell, das sich durchaus auch empfiehlt zur Nutzung bei der Projektarbeit – immer dann, wenn Sie qualitative, also nicht in Zahlen messbare Dinge haben, ist das möglicherweise ein gutes Instrument für Sie, um das in eine messbare Dimension zu übersetzen.

Hallo. Mein Name ist Marius Ebert. In dieser Videoserie erkläre ich betriebswirtschaftliche Grundbegriffe, diesmal zwei Begriffe aus dem Stoffgebiet des Betriebswirts/in IHK: SGE und SGF. Was ist das? Nun, eine SGE ist eine strategische Geschäftseinheit. Ich schreibe das mal so, um klar zu machen, wo das „s“, „g“, „e“ hat. Eine strategische Geschäftseinheit. Und das Ganze kommt, stammt aus der Portfolioanalyse, ja, da gibt es das berühmte Boston-Modell, und dann die Antwort auf das Boston-Modell, das McKinsey-Modell, aber es ist nicht Thema des Videos, hier genauer darauf einzugehen, dafür gibt es andere Videos. Hier geht es um die Begriffsklärung.

Also eine strategische Geschäftseinheit, das bedeutet: Eine strategische Geschäftseinheit ist ein Produkt oder auch eine Produktgruppe. Ja, wenn ein Unternehmen zum Beispiel Schrauben produziert, dann ist es nicht sinnvoll, jede Schraube oder zur SGE zu erklären. Also ein Produkt oder eine Produktgruppe. Und für dieses Produkt und diese Produktgruppe gelten bestimmte Bedingungen. Die zentrale Bedingung ist selbstständig auf einem eigenen Markt. Und das bedeutet dann in der Folge, das wäre dann der zweite Punkt hier, eigene Konkurrenzsituation.
Jede SGE, die man abgrenzt, hat eine eigene Konkurrenzsituation, eine eigene Zielgruppe, eigene Kunden, die sich unterscheiden von den Kunden einer anderen SGE. Das ist also der Grundgedanke „selbstständig auf einem eigenen Markt“, daraus können Sie dann alles andere ableiten. Was ist dann ein SGF? – Das ist ein strategisches Geschäftsfeld. Ich schreibe es auch mal nicht ganz korrekt hier sondern um klar zu machen, wie sich die Anfangsbuchstaben hier darstellen. Strategisches Geschäftsfeld.

Und ist damit der Oberbegriff. Das heißt: Mehrere SGEs bilden ein SGF. Mehrere SGEs werden zusammengefasst zu einem strategischen Geschäftsfeld. Dieses Begriff „feld“ ist weiter, ja, ein weiterer, umfassender Begriff. Also in einem SGF können sich also mehrere SGEs befinden, die zusammengefasst werden zu einem strategischen Geschäftsfeld. Das war‘s für dieses Video.
Ich sagte eingangs, das ist Stoff aus dem Betriebswirt/in IHK, Stoff aus der Prüfung Betriebswirt/in IHK. Wollen Sie Betriebswirt/in IHK werden, ohne zu leiden, dann gehen Sie zu spasslerndenk.com.
Mein Name ist Marius Ebert.
Vielen Dank.
Übersetzung: Der wahre Krieg lautet: Russland gegen die Khasarische Mafia, also die Rothschilds, Rockefeller, Soros, World Economic Forum usw…