Industrieobligation, Merkmale
Schreibe eine Antwort
Wie kann man ein Gut versichern, das befördert werden soll?
Wie kann man ein Gut versichern, das befördert werden soll?
Zunächst einmal: Wer? — Zuständig ist der Spediteur. Spediteur ist ja der, der verschiedene Dienstleistungen übernimmt. Spediteur auf Wunsch, ja, der Spediteur versichert auf Wunsch des Auftraggebers. Und dabei muss festgelegt werden, bei dieser Versicherung müssen verschiedene Punkte festgelegt werden, nämlich
stevepb / Pixabay
→ die Art der Versicherung,
→ die Versicherungssumme
→ und die zu deckenden Gefahren, zu deckende Gefahren, ja, Gefahren, nicht Gefähren, Gefahren, die zu deckenden Gefahren. Man kann nämlich nicht alles versichern. Es gibt da gewisse Dinge, die ausgeschlossen sind, und es gibt Dinge, die in den Verantwortungsbereich des Spediteurs fallen, und wenn er die nicht berücksichtigt oder beachtet, diese Dinge, dann zahlt die Versicherung nicht, ja, die Versicherung ist nicht dazu da, Schlampereien des Spediteurs oder Schlampereien bei der Sicherung des Gutes auf dem Schiff zum Beispiel finanziell zu kompensieren. Dafür ist eine Versicherung nicht da. Also da muss man sich ein bisschen auskennen: Welche Gefahren kann man durch eine Versicherung abdecken, welche Gefahren kann man nicht abdecken, und dann kann man das gut versichern.
Vielleicht noch bei Art der Versicherung muss man sich entscheiden, ob es eine Transportversicherung sein soll oder auch eine Lagerversicherung. Ja, Transport- oder Lagerversicherung, dass das Produkt vielleicht etwas länger eingelagert werden muss vielleicht am Empfangsort, und dass man dafür eine Versicherung abschließt.
Wollen Sie lernen ohne zu leiden, klicken Sie auf den Link unter diesem Video.
Mein Name ist Marius Ebert.
Vielen Dank.
© Dr. Marius Ebert
In diesem Video geht es um die Verpfändung, und zwar die schon fast klassische Frage: „Nennen Sie Vorteile und Nachteile der Verpfändung“.
Kurz nochmal der Zusammenhang: Verpfändung ist eine Art Kreditsicherheit. Man nimmt einen sogenannten Pfandkredit und verpfändet dafür eine Sache, etwas Materielles, wie zum Beispiel wertvoller Schmuck. Eine wertvolle Uhr kann man verpfänden zum Beispiel. Und das Entscheidende ist hier, dass man die Sache übergeben muss. Man überträgt also den Besitz auf den Kreditgeber und behält das Eigentum.
Vorteile sind also: Der Schuldner, ich könnte auch Kreditnehmer sagen, bleibt Eigentümer. Der Schuldner bleibt Eigentümer. Er überträgt den Besitz, erhält aber die Sache zurück, wenn er den Kredit bezahlt hat. Und ein weiterer Vorteil ist: Relativ günstige Konditionen. Betonung liegt hier wirklich auf „relativ“, ja. Relativ günstige Konditionen für diese Art von Kredit.
moritz320 / Pixabay
Die Nachteile sind: Der Schuldner kann die Sache nicht mehr nutzen. An dieser Stelle könnte der mündliche Prüfer einhaken und sagen: „Können Sie mir den eine Kreditsicherheitsform nennen, bei der der Schuldner die Sache nutzen kann?“ Und wenn Sie dann die Sicherheitsübereignung nennen an dieser Stelle, dann haben Sie gute Pluspunkte gesammelt. Denn die Sicherheitsübereignung ist genau die Alternative und löst dieses Problem der Verpfändung, dass der Kreditnehmer den Besitz übertragen muss beim Verpfänden und bei der Sicherheitsübereignung den Besitz behält und die Sache weiter nutzen kann. Hier also bei der Verpfändung kann der Schuldner die Sache eben nicht mehr nutzen. Dann weiterer Nachteil, und das ist ein Nachteil für den Schuldner wieder: Beleihungssatz ist oft gering. Was ist der Beleihungssatz? Die Sache, die man verpfänden will, wird taxiert: Was ist sie wert?, und dann kann man sie nur vielleicht zu dreißig oder vierzig Prozent beleihen. So, das heißt Beleihungssatz. Und ein großer Nachteil bei der Verpfändung ist: Der Kreditgeber, also das Pfandleihhaus, der Kreditgeber braucht Platz. Denn er muss ja die Sachen in Besitz nehmen als Sicherheit.
Sie sehen auch an dieser Stelle wieder: Wenn gefragt wird ganz allgemein „Vor- und Nachteile von…“, dann machen wir uns bitte erst mal klar: Es gibt hier zwei Parteien. Es gibt den Kreditnehmer und den Kreditgeber. Den Kreditnehmer, können wir auch nennen Schuldner, und den Kreditgeber, können wir auch nennen Pfandleihhaus. Und wir können, wenn wir Vorteile und Nachteile jetzt hier generieren müssen, um Punkte zu bekommen, das aus verschiedenen Perspektiven beobachten. Mindestens aus diesen zwei Perspektiven. Und vielleicht gibt es sogar noch eine dritte Perspektive – die Perspektive der Gesellschaft zum Beispiel, und auch aus dieser Perspektive ergäbe sich vielleicht ein Vorteil oder Nachteil, ja. Denken Sie immer daran. Es ist hier nicht gefragt „Nennen Sie Vorteile und Nachteile der Verpfändung für den Schuldner“, sondern es heißt ganz allgemein „Vorteile und Nachteile der Verpfändung“. Und Vorteile der einen Seite können Nachteile der anderen Seite sein und umgekehrt, ja. So kriegt man im Grunde relativ schnell seine Punkte zusammen, wenn man sich das klar macht, dass es hier keine Einschränkung in Bezug auf die Perspektive gibt.
Im Übrigen glaube ich, dass, wer in die Hölle will, nur einen Fernlehrgang zu buchen braucht. Wollen Sie hingegen lernen ohne zu leiden, dann klicken Sie mal auf den Link unter diesem Video.
Mein Name ist Marius Ebert.
Vielen Dank.
© Dr. Marius Ebert
Wie geht die Bank vor, wenn ihr der Verlust der, und jetzt kommt erst das entscheidende Wort, Bankkarte gemeldet wird?
Verlust der Bankkarte, Vorgehen der Bank – darum geht es hier.
OpenClipart-Vectors / Pixabay
Die Bank macht zwei Sachen:
→ Sie sperrt die Karte,
→ und sie überwacht die nachfolgenden Vorgänge, also wo jemand versucht, mit dieser Karte zum Beispiel einzukaufen, mit dieser Karte Bargeld abzuheben, was immer. Das wird überwacht, möglicherweise, mit Sicherheit auch irgendwo dokumentiert und gespeichert, denn das kann ja auch helfen dann, wenn hinter dem Verlust der Karte ein Verbrechen steckt, ja.
Das ist oft nicht der Fall. Oft hat jemand seine Karte einfach nur verlegt, sie noch nicht mal wirklich verloren, sondern nur an einem Ort, den er im Moment nicht weiß. Aber es gibt eben auch dieses kriminelle Element, und zu diesem Zweck werden die nachfolgenden Vorgänge, also nach der Sperrung, werden überwacht und dokumentiert.
Wollen Sie lernen ohne zu leiden, klicken Sie auf den Link unter diesem Video.
Mein Name ist Marius Ebert.
Vielen Dank.
© Dr. Marius Ebert
Lernen ohne Leiden
Wie werden Schäden gehandhabt, die durch Verlust der Bankkarte entstehen –Fragezeichen.
So, und hier muss man ganz klar unterscheiden:
→ einmal vor der Verlustanzeige — wir haben im anderen Video gesehen: Wenn man den Verlust anzeigt, sperrt die Bank sofort diese Karte,
→ und hier nach der Verlustanzeige.
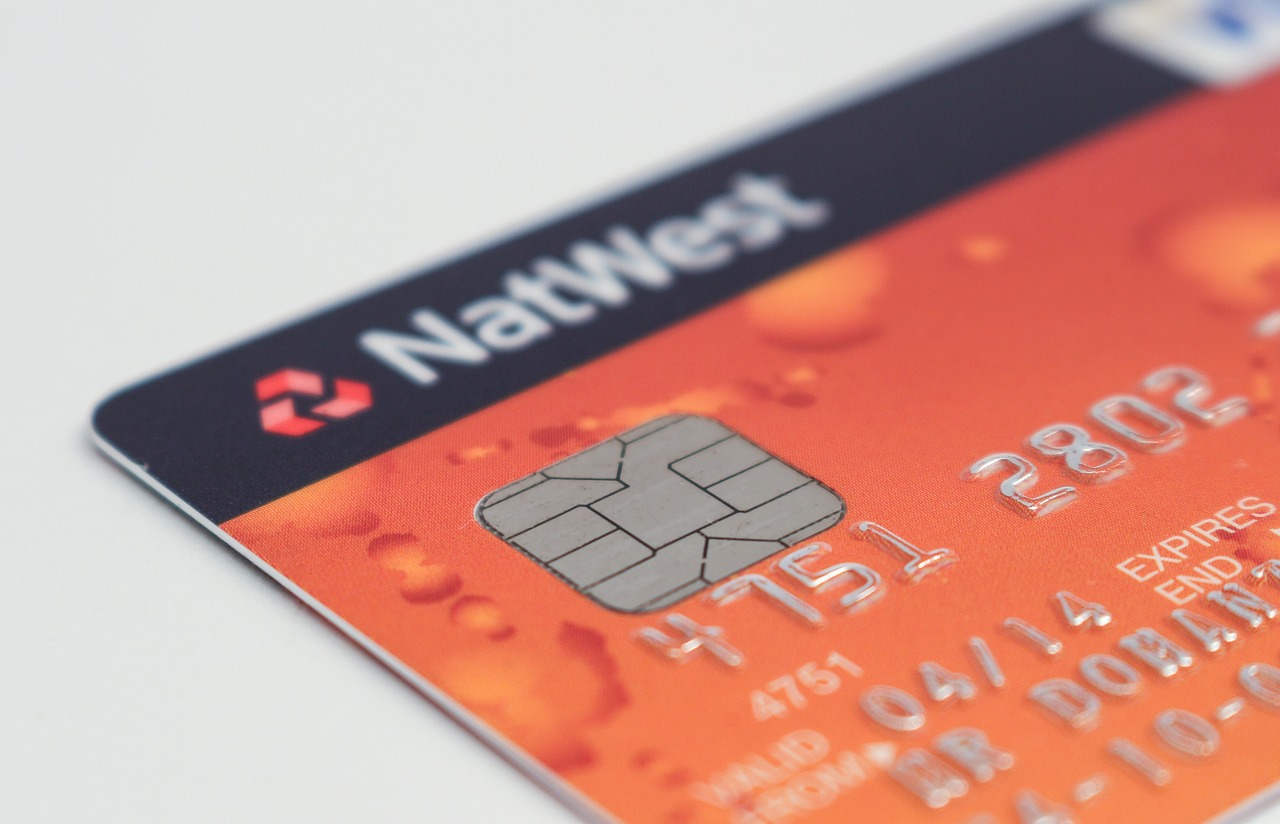
Domas / Pixabay
Vor der Verlustanzeige, nach der Verlustanzeige.
→ So, nach der Verlustanzeige: keine Haftung.
→ Und vor Verlustanzeige eventuell anteilige Haftung. Das ist eine Frage des Einzelfalls.
Aber Achtung, Achtung, Achtung: Das Ganze ist natürlich kein Freibrief hier, ja. Die Sache sieht ganz anders aus, wenn das Ganze hier fahrlässig oder vorsätzlich passiert ist, ja. Also der Verlust der Bankkarte ist entweder ein Betrugsversuch oder ansonsten fahrlässig oder vorsätzlich. Und auch die Nummer, dass man sich die PIN auf der Bankkarte notiert, das soll es wirklich geben, dass Leute das machen. Das ist natürlich grobe Fahrlässigkeit. Und in diesen Fällen, also sagen wir betrügerisch, der Verlust der Bankkarte ist betrügerisch, er ist grob fahrlässig, ja, da hat jemand Bank und PIN, Bankkarte und PIN was weiß ich im Auto liegen lassen, deutlich sichtbar keine Ahnung, grob fahrlässig oder vorsätzlich, in diesem Fall, also man muss sagen, wenn, ja wenn das hier eintrifft, betrügerisch, grob fahrlässig oder gar vorsätzlich, vorsätzlich ist absichtlich, fahrlässig ist schlampig, also grob schlampig oder sogar absichtlich, dann Haftung. Haftung, dann sagen wir Doppelpunkt Haftung für den gesamten Schaden, ja. Dann sieht die Sache anders aus.
Wollen Sie lernen ohne zu leiden, klicken Sie auf den Link unter diesem Video.
Mein Name ist Marius Ebert.
Vielen Dank.
© Dr. Marius Ebert